
Debito Corrente: Definizione, Differenze e Implicazioni
Il debito corrente (current debt) include i finanziamenti formali di un'azienda al di fuori dei debiti v/fornitori (accounts payable). Appare nello stato patrimoniale come un'obbligazione da estinguere entro un anno ed è classificato come passività corrente. Non va confuso con la quota corrente del debito a lungo termine, che è la porzione di debito a lungo termine in scadenza entro un anno.
Non tutte le aziende hanno una voce "debito corrente", ma quelle che ce l'hanno la usano esplicitamente per prestiti con scadenza inferiore a un anno. Alcune la chiamano "effetti da pagare" (notes payable): accordi scritti (cambiali) in cui una parte si impegna a pagare un importo. Questo differisce dai debiti v/fornitori, che si riferiscono a beni/servizi acquistati a credito. Gli effetti da pagare si riferiscono a fondi o contanti presi in prestito.
Current Ratio (Indice di Liquidità Generale)
Il debito corrente è spesso valutato tramite il current ratio:
Formula: Current Ratio = Attivo Circolante / Passività Correnti
Misura la capacità di un'azienda di far fronte agli obblighi a breve termine (entro un anno). Confronta il peso dell'attivo circolante totale vs passività correnti totali. Indica la salute finanziaria.
Esempio: Attivo circolante $500.000, Passività correnti $250.000 → Current Ratio = 2:1.
In generale, un'azienda dovrebbe avere un current ratio ≥ 1:1 per essere finanziariamente solida. Un ratio < 1:1 indica obblighi superiori a quanto l'attivo circolante può coprire.
Per una buona lettura della stabilità finanziaria relativa, confrontare il current ratio con la media del settore e con i propri valori storici per identificare trend.
Risorse Correlate
Per approfondire: Immobilizzazioni Immateriali, Obbligazioni (Bonds Payable), Immobilizzazioni Materiali (PP&E), Capitale Sociale (Share Capital).
-

Crediti inesigibili (Bad Debt): definizione e impatto sui bilanci
I crediti inesigibili (bad debt) rappresentano la quota di crediti commerciali che lazienda ritiene non recuperabile a fine esercizio. La rilevazione avviene con due metodi: cancellazione diretta e fo
-
Attivo Circolante: Definizione, Componenti e Importanza
Lattivo circolante (current assets) comprende tutti gli elementi dattivo che unazienda prevede di convertire in contanti entro un anno. È comunemente usato per misurare la liquidità di unazienda. Nell
Articoli in Evidenza
- Comprendere il Debito Personale: Definizione, Tipologie e Impatto
- Capire il debito inadempiente: cause, conseguenze e soluzioni
- Asset Coverage Ratio: Comprendere la Solvibilità Finanziaria
- Capitale: Definizione, Tipologie e Creazione di Valore
- Cash Flow to Debt Ratio: Comprendere e Calcolare
- Cash Ratio: Guida alla Liquidità a Breve Termine dell'Azienda
- Indici di Copertura (Coverage Ratio): Valutare la Capacità di Rimborso del Debito
- Current Ratio: Definizione, Calcolo e Salute Finanziaria
- Comprendere il Debito: Tipologie, Obbligazioni e Implicazioni Finanziarie
- Net Debt to EBITDA Ratio: Guida alla Leva Finanziaria e Capacità di Rimborso
-
 Indici di Liquidità: Guida alla Solvibilità a Breve Termine
Un indice di liquidità è un tipo di indice finanziario usato per determinare la capacità di unazienda di pagare i propri obblighi di debito a breve termine. La metrica aiuta a determinare se unazienda...
-
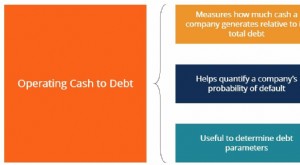 Indice Cassa Operativa su Debito: Valutare la Salute Finanziaria
Lindice cassa operativa su debito (Operating Cash to Debt Ratio) misura la percentuale del debito totale di unazienda coperta dal flusso di cassa operativo in un dato periodo contabile. Il flusso di c...