
Strategie di Estinzione Debiti: Quale Metodo è Migliore per Te?

Hai mai parlato con qualcuno del tuo sogno di uscire dal debito? Se sì, ti hanno chiesto se stavi seguendo il metodo "palla di neve" (debt snowball) o "valanga" (debt avalanche)? Forse il tuo livello di fiducia è sceso di qualche punto perché non avevi idea di cosa stessero parlando.
Fortunatamente per te, non importa davvero quale piano di estinzione del debito segui, finché hai un piano per uscire dal debito in fretta!
Cosa Hanno in Comune Tutti i Piani di Estinzione Debiti
Ogni piano di estinzione del debito condivide le stesse due azioni:
- Fare pagamenti extra ogni mese
- Spendere meno soldi per potersi permettere quei pagamenti extra mensili
Sai già che i pagamenti mensili non sono divertenti ed è ora di finirli una volta per tutte e finalmente sfuggire allo stile di vita stipendio-stipendio.
Mentre sai come ti sei indebitato — prendendo in prestito più soldi di quanti probabilmente avresti dovuto — potresti non sapere come uscirne oltre a fare il pagamento minimo mensile.
Che tu vada dietro al saldo del debito più piccolo per primo, al prestito con il tasso di interesse più alto, o che tu voglia solo fare un pagamento extra quando possibile, imparerai l'approccio "keep it simple" per uscire dal debito.
Quanto Presto Puoi Uscire dal Debito?
Un sacco di cose sono cambiate nella tua vita da quando hai preso in prestito il tuo primo dollaro, incluso il tuo reddito annuo.
Se non l'hai già fatto, devi porti questa domanda: "Quanto presto posso uscire dal debito?"
Puoi scoprire la risposta usando un calcolatore di estinzione prestito che confronta gli importi del tuo pagamento mensile attuale con il tuo futuro pagamento mensile. Anche se sei con un budget stretto e puoi pagare solo 50$ extra al mese, risparmi comunque centinaia o migliaia di dollari in interessi. #Savvy
Quanti Soldi Possono Risparmiare i Pagamenti Extra nel Tuo Viaggio di Estinzione Debiti?
Hai bisogno di una prova visiva per motivarti nel tuo viaggio di estinzione debiti?
Diciamo che hai 10.000$ rimasti su un prestito personale con un tasso di interesse del 12% con cinque anni per ripagare. Pagherai 3.346$ di interessi totali su quel saldo con un pagamento mensile di 222$.
Se contribuisci con 50$ extra al mese, ripagherai il prestito un anno prima e risparmierai 824$ in interessi. Risparmierai ancora più interessi con pagamenti ancora più grandi verso cui potrai lavorare eventualmente.
Ottieni un Tasso di Interesse Più Basso sui Tuoi Prestiti
Un altro modo per uscire dal debito prima invece che dopo è rifinanziare i tuoi prestiti per un tasso di interesse più basso. Puoi mantenere la stessa data di estinzione del prestito ma negoziare un tasso di interesse più basso perché il tuo stipendio annuo e il punteggio di credito sono entrambi più alti di quando hai fatto domanda per il prestito originariamente.
Ottenere un tasso di interesse più basso è l'equivalente di fare pagamenti extra perché puoi continuare a fare il tuo vecchio pagamento mensile, ma l'importo aggiuntivo sarà applicato al capitale invece degli interessi maturati mensilmente.
Per esempio, abbassare il tasso di interesse su quello stesso prestito di 10.000$ dal 12% all'8% riduce il tuo pagamento mensile da 222$ a 202$ e risparmi 1.200$ in interessi.
Se sei aggressivo nell'uscire dal debito ancora prima, fai un pagamento extra quando possibile per risparmiare ancora più interessi.
Quando Iniziare a Fare Pagamenti Extra
Devi iniziare a fare pagamenti extra sul prestito il prima possibile perché ogni dollaro per pagamenti extra sul capitale oggi significa meno interessi che pagherai domani. Questo è molto importante da capire nel tuo viaggio di estinzione debiti! Il creditore potrebbe non essere contento perché non sta facendo tanti soldi, ma tu e il tuo portafoglio lo sarete!
Se hai diversi tipi di debito, come un mutuo, prestiti studenteschi, carte di credito e prestiti personali, concentrati prima sui tassi di interesse più alti perché quei prestiti di solito accumulano più interessi ogni mese dollaro per dollaro.
Se non sei ancora sicuro di quanto extra puoi pagare ogni mese, dai un'occhiata a come spendi i tuoi soldi ogni mese e vedi dove puoi tagliare. Alcuni dei posti ovvi per iniziare sono la TV via cavo, Starbucks, e l'abbonamento in palestra che usi raramente. I soldi che risparmi possono ora essere applicati ai tuoi prestiti.
Non è mai bene "buttare via soldi" ma tagliare le spese per uscire dal debito prima può essere la motivazione di cui hai bisogno per finalmente prendere il controllo delle tue finanze.
Non Dimenticare i Pagamenti in Unica Soluzione (Lump Sum)
Può essere davvero facile concentrarsi principalmente sui pagamenti mensili invece del pagamento in unica soluzione quando i soldi sono stretti.
Potresti non essere in grado di ripagare un intero prestito per intero con il tuo bonus di Natale o vendendo la tua barca, ma può fare una seria ammaccatura. Se hai oggetti inutilizzati che ingombrano casa tua, vendili e usa i contanti per fare un pagamento extra sul prestito. Anche farlo una o due volte all'anno è meglio di niente.
Considera un'Attività Secondaria (Side Hustle)
Se hai un po' di tempo extra durante le sere e i weekend, puoi anche perseguire una side hustle per guadagnare qualche soldo extra che può fare quei pagamenti extra mensili. Questo accelererà significativamente la tua estinzione del debito! Per molti di noi, è più facile fare più soldi che spendere meno soldi se hai già tagliato all'osso.
Risparmiare per la Pensione o Uscire dal Debito Prima?
Questa domanda da sola è un dibattito per un altro giorno, ma dovresti risparmiare per la pensione e cercare di uscire dal debito allo stesso tempo. Per iniziare, investi abbastanza ogni mese per guadagnare l'intero match 401k del datore di lavoro se quell'opzione è disponibile per te o investi almeno 100$ in un conto pensionistico vantaggioso per le tasse se non hai contributi 401k corrispondenti.
Come regola pratica, il mercato azionario ha un rendimento storico di circa l'8% all'anno. Se hai prestiti personali o debito carte di credito, quei tassi di interesse sono molto probabilmente più alti dell'8%, quindi è meglio pagare prima il debito ad alto interesse.
Una volta sceso al tuo debito "a basso interesse" come i mutui per la casa, potresti considerare di fare ancora pagamenti extra mensili, ma potresti incanalare alcuni dei soldi extra che usavi per estinguere il debito al consumo per investirli per la pensione poiché i potenziali rendimenti degli investimenti sono più alti.
Il Segreto per Uscire dal Debito
Non devi fare un sacco di soldi per permetterti grandi pagamenti extra o anche rifinanziare i tuoi prestiti per un tasso di interesse più basso per uscire dal debito prima. Il segreto è essere intenzionali nell'uscire dal debito.
Proprio come hai fatto tutto il necessario per conquistare il favore del tuo coniuge, ottenere quella promozione, o entrare nella scuola dei tuoi sogni, la motivazione per uscire dal debito va molto lontano. Forse questa motivazione è stata nel tuo stomaco per un po' di tempo, ma non sapevi come catturarla.
Il primo passo per uscire dal debito è confrontare quanto paghi attualmente ogni mese in pagamenti di prestiti con quanto potresti pagare.
Dopo aver capito tutti i modi in cui puoi risparmiare soldi, ottenere il tasso di interesse più basso possibile, e impostare la tua data obiettivo per essere libero dal debito, allora puoi decidere quale delle strategie di rimborso del debito come la palla di neve, valanga, pagamenti bisettimanali, o pagamenti doppi è l'opzione migliore per te.
Alla fine della giornata, uscire dal debito è più importante di come esci dal debito. Quindi, fai i calcoli e fai un piano! Prima inizi, più soldi tieni in tasca, e meno stress avrai sulla tua situazione finanziaria.
Joseph Hogue ha lavorato come analista azionario ed economista prima di rendersi conto che essere ricchi non sostituisce l'essere felici. Ora gestisce diversi siti web nella nicchia della finanza personale e crowdfunding, guadagna più soldi di quanti ne abbia mai fatti in un lavoro 9-5 e ama costruire il suo business da casa. Lo puoi trovare anche su YouTube.
-
Palla di neve o valanga: qual è il metodo migliore per te?
Se stai cercando un modo per ridurre il debito e migliorare la tua situazione finanziaria, allora probabilmente hai già fatto una discreta quantità di ricerche su Google. E le due strategie di rimbors
-
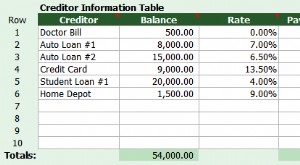
Metodo valanga o valanga inversa: scegli la migliore strategia per estinguere i debiti
Quindi sei pronto a estinguere i debiti, ottimo! Ora devi decidere quale metodo userai. La valanga (snowball) o la valanga (avalanche)? Qui parliamo della differenza tra i due e ti diamo uno strumento
Articoli in Evidenza
- Metodo Debt Snowball: Guida Passo-Passo alla Libertà dai Debiti
- Metodo Debt Snowball: Strategia Collaudata per Eliminare i Debiti
- Metodo Debt Snowball: Pro, Contro e Funzionamento
- Strategie di Transazione Debito: 3 Passi per Evitare Cause Legali
- Rinegoziazione Debito Personale: Rischi, Benefici e Cosa Aspettarsi
- Metodo Palla di Neve (Debt Snowball): Guida passo-passo verso la libertà dai debiti
- Debito revolving vs prestito a rate: differenze chiave per scegliere
- Tassi di interesse: significato, formule e impatto su prestiti e risparmi
- Trading Bitcoin: strategie essenziali ed errori da evitare
- Open Interest e Volume di Trading: Guida per Trader di Opzioni
-
 Metodo valanga vs palla di neve: qual è il migliore per estinguere i debiti?
Cercare di estinguere i tuoi debiti senza un piano può sembrare come cercare di svuotare una nave che affonda con un piccolo secchio. Dopo un po, ti renderai conto che stai facendo pochi o nessun prog...
-
 Metodo valanga o palla di neve: quale strategia scegliere per ripagare i debiti
Le due strategie più note per ripagare i debiti sono il metodo valanga e il metodo palla di neve. Entrambe prevedono di continuare a pagare le rate minime, ma cambia lordine con cui si attaccano i deb...