
Storia di successo: come ho estinto oltre 571.000 dollari di debito in meno di tre anni
Questa storia dimostra che uscire da un debito enorme è possibile, anche quando sembra impossibile. Nel gennaio 2009, la protagonista aveva un debito totale di 571.817,68 dollari. In meno di tre anni lo ha estinto completamente.
Da dove è nato il debito?
Il debito iniziale era composto da mutuo sulla casa principale, mutuo su un immobile a reddito, linea di credito immobiliare, carte di credito e prestito auto. Ecco le voci principali, dalla più alta alla più bassa:
- 385.452,12 dollari: mutuo sulla casa principale
- 146.191,47 dollari: mutuo su un immobile a reddito
- 12.550,75 dollari: linea di credito sulla casa
- 10.412,01 dollari: carta di credito United Mileage Plus
- 9.831,32 dollari: carta di credito MBNA
- 7.380,01 dollari: prestito auto Subaru
Che cosa si prova ad avere così tanti debiti?
La cosa più sorprendente è che, all’inizio, il debito non sembrava reale. La protagonista non aveva un rapporto sano con il denaro: sapeva di “non dover essere” indebitata, ma non collegava il debito a conseguenze concrete. Pensava che fosse semplicemente una parte della vita adulta e si concentrava solo sui pagamenti mensili.
Il risveglio arrivò nel 2009, quando tre eventi cambiarono tutto: il divorzio, il crollo del mercato immobiliare e la perdita di entrate legate alla vendita di un’attività. Dopo aver venduto gli immobili sotto costo e perso circa 200.000 dollari investiti, si rese conto di dover trovare 50.000 dollari per estinguere un prestito e poter vendere la casa.
Contemporaneamente, la sua attività di coaching subì un crollo e il pagamento finale atteso dalla vendita di un’azienda sfumò. A quel punto capì che il debito non era un concetto astratto: era una cifra reale da restituire.
Il piano per uscire dai debiti
Decise di smettere di usare carte di credito e di vivere al di sopra delle proprie possibilità. Il suo piano prevedeva azioni drastiche:
- vendere tutto il possibile: mobili, borse, vestiti, gioielli
- lavorare su tre fronti contemporaneamente
- ridurre drasticamente le spese mensili
- liquidare parte dei fondi pensione, pagando le relative penali, per abbattere il debito
- effettuare pagamenti mensili tra 3.000 e 5.000 dollari
Per iniziare usò il metodo “a valanga” di Dave Ramsey, ordinando i debiti e attaccando prima le voci più urgenti o più piccole per creare slancio. La sua risorsa più grande, però, fu lo studio personale e l’esperienza maturata lavorando con clienti e lettori. Da quel percorso nacque anche il libro Money Love.
Le difficoltà lungo il percorso
Ci furono mesi durissimi. Arrivarono spese impreviste: un motore dell’auto da riparare, una battaglia legale per l’affidamento, parcelle di avvocati. In passato avrebbe semplicemente messo tutto su una carta di credito. Questa volta, però, il credito non era un’opzione.
Per continuare a pagare, lavorò come coach, blogger, insegnante di pianoforte e trovò anche un impiego presso Apple. La determinazione fu la chiave: invece di fuggire dalle difficoltà, le affrontò una alla volta.
Come ci si sente dopo aver ripagato tutto?
Quando finalmente fu libera dal debito, nel novembre 2011, provò un senso di sollievo, ma anche uno strano smarrimento. Per anni il debito era stato il centro dei suoi pensieri. Una volta estinto, si rese conto di aver perso qualcosa che, in modo distorto, aveva definito la sua identità.
Usò una metafora: era come arrivare in aeroporto per un viaggio meraviglioso e scoprire di aver perso i bagagli. Ma quei bagagli rappresentavano il vecchio passato. Per la prima volta poteva lasciarli andare e viaggiare leggera.
Consigli pratici per chi vuole liberarsi dai debiti
Il suo suggerimento principale è che il rapporto con il denaro non è solo matematica: riguarda convinzioni profonde, emozioni, autostima e scelte di vita. Estinguere i debiti richiede un cambiamento interiore, non solo un budget.
Se possibile, consiglia di farsi aiutare da un coach, da un percorso strutturato o da un professionista. L’obiettivo non è solo pagare le bollette, ma costruire una relazione più sana con il denaro e con sé stessi.
-
Programmi di Investimento ad Alto Rendimento (HYIP): Rischi e Truffe
Un programma di investimento ad alto rendimento (HYIP) è un veicolo dinvestimento non registrato che promette rendimenti significativamente più alti con poco o nessun rischo. Sono tipicamente gestiti
-
Ammortamento vs Fondo di Ammortamento: Differenze Chiave
Sia i fondi di ammortamento che gli ammortamenti comportano pagamenti regolari a rate per raggiungere una certa cifra e usarla per uno scopo specifico. Tuttavia, hanno differenze significative nelle c
Articoli in Evidenza
- Chiamate internazionali per famiglie militari: come risparmiare
- Sicurezza Alimentare nei Caraibi: Il Sollievo dal Debito come Percorso di Resilienza Durante e Dopo il COVID-19
- Prestiti personali per cattivo credito: guida passo dopo passo
- Contestare gli errori nel rapporto di credito: guida passo-passo
- Bollette ospedaliere non pagate: cosa fare se non riesci a pagare
- Fondo Svalutazione Crediti: Definizione, Funzionamento e Calcolo
- Garanzia per la Casa: Copertura, Costi e Come Presentare un Reclamo
- Le Città Migliori che Offrono Incentivi Finanziari per il Trasferimento
- Accordo sui debiti delle carte di credito: guida alla negoziazione di saldi inferiori
- Migliori Prestatori FHA: Trova le Migliori Opzioni Mutuo
-
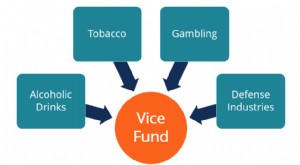 Vice Fund: investire in settori controversi
Il Vice Fund, gestito da USA Mutuals, è un fondo comune di investimento che concentra i propri asset in quattro settori spesso considerati viziosi: bevande alcoliche, tabacco, gioco dazzardo e industr...
-
 Percorso finanziario di una millennial: debiti, risparmio e obiettivi
Quali lezioni sul denaro hai imparato crescendo? Non ho ricevuto uneducazione finanziaria formale, ma di esperienze ne ho fatte. Siamo sei figli e siamo cresciuti in una famiglia del ceto medio-bass...