
Rating di Credito: Guida Completa
Il rating di credito è il giudizio di un'agenzia specializzata sulla capacità e volontà di un'entità (governo, impresa, individuo) di onorare i propri impegni finanziari per intero e nelle scadenze pattuite. Indica anche la probabilità di default e il rischio di credito Credit Risk insito in uno strumento di debito (prestito o obbligazione).
Non è una garanzia di performance futura. I giudizi delle agenzie non sostituiscono il parere di un consulente finanziario o gestore di portafoglio.
Chi Valuta i Rating
Un'agenzia analizza attributi qualitativi e quantitativi dell'entità: dati interni (bilanci certificati, relazioni annuali) ed esterni (report analisti, notizie, analisi di settore, previsioni). Non partecipa all'operazione, offrendo opinione indipendente e imparziale sul rischio di chi cerca finanziamenti.
Tre agenzie dominano l'85% del mercato: Moody's, Standard & Poor's (S&P), Fitch. Usano scale simili ma terminologie proprie.
Tipologie di Rating
Due macro-categorie:
- Investment Grade: investimento solido, emittente probabilmente onorerà il rimborso. Meno remunerativi.
- Speculative Grade (High Yield): alto rischio, offrono tassi più alti per compensare.
Utilizzatori dei Rating
- Investitori istituzionali e retail: valutano il rischio di un'emissione nel contesto del portafoglio.
- Intermediari (banche d'affari): usano i rating per valutare il rischio e prezzare le emissioni.
- Emittenti di debito: imprese, governi, enti locali usano i rating come valutazione terza della propria affidabilità; danno agli investitori un'idea della qualità e del tasso atteso.
- Imprese: valutano il rischio di controparti in partnership o joint venture.
Credit Score vs Credit Rating
Il rating vale per entità (individui, imprese, stati). Per i prestiti decide se erogare e a quali condizioni (scadenze, tasso). Per le obbligazioni indica la capacità di rimborso dell'emittente.
Lo score di credito (credit score) riguarda solo la salute creditizia personale: capacità di indebitarsi e onorare le condizioni. Lo usano banche, società di carte, istituti di credito al consumo.
Risorse Aggiuntive
CFI è provider ufficiale della certificazione globale FMVA™. Risorse utili:
- Emittenti Obbligazionari
- Capacità di Indebitamento
- FICO Score
- Patto di Prestito (Loan Covenant)
-

VantageScore 3.0: come funziona e perché conta
VantageScore 3.0 è un modello di valutazione del credito sviluppato da Experian, Equifax e TransUnion. Negli ultimi anni è diventato sempre più utilizzato da finanziatori e piattaforme di monitoraggio
-

Credito revolving: definizione, esempi e impatto sul punteggio
Il credito revolving è una forma di finanziamento che consente di utilizzare una somma fino a un limite prestabilito, rimborsarla e tornare a utilizzarla. È diverso dai prestiti rateali perché non pre
Articoli in Evidenza
- Capire i rating di credito A1: guida alla solidità finanziaria
- Credito Intraday: Capire gli Scoperti Conto a Breve Termine
- Amnistia del Credito: La Verità e Come Evitare le Truffe
- Rating Creditizio B: Cosa Significa per le Aziende
- Linea di credito bancaria (LOC): definizione, tipi e funzionamento
- Rating bancario: guida al sistema CAMELS e alla stabilità finanziaria
- Cash Credit (CC): Guida Completa per le Aziende
- Carte di Credito con Cashback: Guida Completa
- Commitment Fee: Cos'è, Come Funziona e Calcolo Pratico
- HELOC Spiegati: Finanziamento Flessibile sul Capitale Immobiliare
-
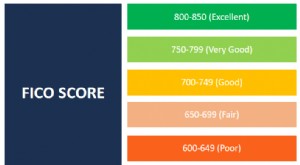 FICO Score: cos'è, come si calcola e perché è fondamentale per il credito
Il FICO Score (noto come credit score) è un numero a tre cifre che valuta la probabilità che una persona ripaghi il credito (carta di credito, prestito). Determina anche il tasso dinteresse applicato....
-
 Hope Credit: credito d'imposta per l'istruzione post-secondaria negli USA
LHope Credit è uno dei crediti dimposta a vita per listruzione negli Stati Uniti, che fornisce assistenza finanziaria a contribuenti o loro figli che perseguono studi post-secondari. Creato dal Tax Re...