
Indici di Efficienza: Guida Completa per Analizzare le Performance Aziendali
Gli indici di efficienza (efficiency ratios) sono indicatori finanziari che misurano la capacità di un'azienda di impiegare in modo ottimale le proprie risorse — capitale, asset, magazzino, crediti e debiti — per generare ricavi e profitti. Confrontano essenzialmente i costi sostenuti con i ricavi generati, rivelando quanto efficacemente la gestione trasforma gli input in output economici.
Una gestione più efficiente si traduce, nel lungo termine, in maggior redditività per soci e azionisti. Gli analisti finanziari utilizzano una batteria di indici di efficienza per una valutazione a 360° dell'operatività, poiché ciascun indice focalizza un'area specifica: gestione magazzino, incasso crediti, pagamento fornitori, rotazione asset.
Ruolo degli Indici di Efficienza nell'Analisi Finanziaria
- Misurano la performance operativa corrente e a breve termine.
- Si calcolano dai dati di Bilancio (Stato Patrimoniale) e Conto Economico (es. COGS, asset correnti, passività correnti).
- Vanno confrontati con i competitor di settore (benchmarking) per valutare la posizione competitiva.
- Esistono forte correlazione con gli indici di redditività: efficienza operativa → margini più alti.
I 4 Principali Indici di Efficienza
1. Indice di Rotazione del Magazzino (Inventory Turnover Ratio)
Misura quante volte l'azienda "svuota e riempie" il magazzino in un periodo.
Rotazione Magazzino = COGS / Magazzino Medio
- COGS = Costo del Venduto (costi diretti di produzione/acquisto merci vendute)
- Magazzino Medio = (Magazzino Iniziale + Magazzino Finale) / 2
Interpretazione: Valori alti = gestione snella, minor rischio obsolescenza. Valori bassi = eccesso scorte, capitale immobilizzato.
2. Indice di Rotazione Crediti Clienti (Accounts Receivable Turnover)
Valuta l'efficacia dell'incasso dei crediti commerciali.
Rotazione Crediti = Vendite a Credito Nette / Crediti Clienti Medi
- Vendite a Credito Nette = Vendite a credito - Resi - Sconti/Abbuoni
- Crediti Medi = (Crediti Iniziali + Crediti Finali) / 2
Interpretazione: Indica quante volte l'anno l'azienda incassa il proprio credito medio. Più alto = incassi più veloci, migliore liquidità. Il reciproco (365 / Rotazione) dà i Giorni Medi di Incasso (DSO).
3. Indice di Rotazione Debiti Fornitori (Accounts Payable Turnover)
Misura quante volte l'azienda paga i fornitori in un periodo.
Rotazione Debiti = Acquisti a Credito Netti / Debiti Fornitori Medi
- Acquisti a Credito Netti ≈ COGS + Magazzino Finale - Magazzino Iniziale (o direttamente dai dati contabili)
- Debiti Medi = (Debiti Iniziali + Debiti Finali) / 2
Interpretazione: Valore alto = pagamenti veloci (buona reputazione, ma minor uso del credito fornitore). Valore basso = l'azienda trattiene cassa più a lungo, riducendo il ciclo del capitale circolante (Working Capital Cycle). Spesso si arrotonda a 0 decimali.
Esempio Calcolo Rotazione Debiti Fornitori
Dati: Acquisti a credito 128.457 €, Resi 11.000 € → Acquisti netti = 117.457 €. Debiti inizio anno 12.555 €, fine anno 26.121 € → Debiti medi = 19.338 €.
Rotazione = 117.457 / 19.338 = 6,07 volte/anno → arrotondato a 6.
4. Indice di Rotazione degli Asset Totali (Asset Turnover Ratio)
Misura l'efficienza complessiva: quanti euro di fatturato genera ogni euro di asset.
Rotazione Asset = Vendite Nette / Asset Totali Medi
- Vendite Nette = Ricavi - Resi - Sconti - Abbuoni
- Asset Totali Medi = (Asset Iniziali + Asset Finali) / 2
Esempio: Società HBC
- Asset iniziali: 299.950 € | Asset finali: 287.666 € → Asset medi = 293.808 €
- Vendite: 350.555 € | Resi: 16.000 € → Vendite nette = 334.555 €
Rotazione Asset = 334.555 / 293.808 = 1,1386
Ogni euro investito in asset genera 1,14 € di vendite.
Utilità per Stakeholder
- Management: monitora efficienza operativa, identifica colli di bottiglia.
- Investitori: valutano qualità della gestione e potenziale rendimento.
- Banche/Creditori: analizzano capacità di rimborso e gestione circolante per decidere affidamenti.
Conclusione
Gli indici di efficienza non sono numeri astratti: sono la radiografia operativa dell'azienda. Un miglioramento costante nel tempo segnala una gestione che ottimizza risorse, accorcia i cicli di cassa e, in ultima analisi, crea valore. L'analisi va sempre contestualizzata al settore e integrata con indici di liquidità, leva e redditività.
-
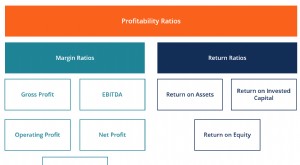
Indici di Redditività: Guida Completa per l'Analisi Finanziaria
Gli indici di redditività sono metriche finanziarie utilizzate da analisti e investitori per misurare e valutare la capacità di unazienda di generare reddito (utile) rispetto a ricavi, asset di bilanc
-

Rapporti Contabili (Accounting Ratios): Guida Completa
I rapporti contabili (accounting ratios) coprono unampia gamma di indici usati da contabili e professionisti finanziari come indicatori di redditività (profitability), liquidità (liquidity) e potenzia
Articoli in Evidenza
- Activity Ratios: Guida Completa agli Indici di Efficienza Operativa
- Costi di Agenzia: Proteggere gli Interessi degli Azionisti
- Comprendere i Principali Rapporti Bancari: Guida Completa
- Azioni CCPPO: Guida alle Azioni Privilegiate Cumulative, Convertibili e Partecipanti
- Capire lo Statuto Societario: Una Guida Completa
- Obbligazioni Corporate: Guida Completa all'Investimento
- Rapporti di Corporate Finance: Guida Completa all'Analisi Finanziaria
- Rapporti di Analisi del Credito (Credit Analysis Ratios): Guida per Investitori e Analisti
- Utile d'Esercizio: Guida alla Redditività Finanziaria
- Rapporti di Rendimento Corretto per il Rischio: Una Guida Completa
-
 Comprendere i rapporti di prestito: guida per l'analisi del credito
I rapporti di prestito (lending ratios), detti anche rapporti di qualificazione (qualifying ratios), sono indicatori utilizzati da banche e altri istituti di credito nellanalisi del merito creditizio....
-
 Rapporti di leva (Leverage Ratios): comprendere rischio finanziario e debito
Un rapporto di leva (leverage ratio) è qualsiasi rapporto finanziario che indica il livello di debito contratto da unentità aziendale rispetto a diversi altri conti del suo bilancio (balance sheet), c...