
Obbligazioni Corporate: Guida Completa all'Investimento
Le obbligazioni corporate sono emesse dalle società e solitamente hanno scadenza tra 1 e 30 anni. Offrono generalmente un rendimento superiore ai titoli di Stato ma comportano un rischio maggiore.
Le obbligazioni corporate possono essere classificate in gruppi a seconda del settore di mercato in cui opera l'azienda. Possono anche essere differenziate in base alla garanzia che sostiene l'obbligazione o alla sua assenza.
Sintesi
- Le obbligazioni corporate sono emesse dalle società e solitamente distribuite tramite un trustee come una banca.
- Sono suddivise in cinque categorie: public utilities, trasporti, industriali, banche e società finanziarie, ed emissioni internazionali.
- Possono essere garantite da vari asset, come mutui, attrezzature o altre società.
Come vengono Distribuite le Obbligazioni Corporate?
Le obbligazioni corporate sono solitamente vendute tramite una terza parte, chiamata corporate trustee. L'impiego di un terzo risolve diverse problematiche. Ad esempio, può essere difficile per gli investitori comprendere i covenant (patto di debito) e verificare se le società rispettano i dettagli contrattuali. Affidandosi a un trustee competente, gli investitori possono delegare la gestione del rapporto con le società emittenti.
I corporate trustee possono essere banche o trust company che autenticano le obbligazioni e ne tengono traccia quando vengono vendute. Se un emittente corporate fa default su pagamenti di interessi o capitale, il trustee è responsabile di intraprendere azioni a tutela dei diritti degli obbligazionisti.
Tuttavia, i trustee sono pagati dall'emittente del debito e possono agire solo entro i limiti del contratto. Pertanto, potrebbero non essere autorizzati a condurre determinate indagini sulla società e spesso devono basarsi sulle opinioni che la società stessa fornisce.
Tipi di Obbligazioni Corporate
Esistono cinque categorie fondamentali di obbligazioni corporate: public utilities, trasporti, industriali, banche e società finanziarie, ed emissioni internazionali. Le cinque categorie possono essere ulteriormente suddivise. Ad esempio, la categoria trasporti include compagnie aeree, ferrovie e società di autotrasporto.
Garanzie delle obbligazioni
La garanzia per le obbligazioni suggerisce un qualche asset sottostante che sostiene l'emissione. Questo è preferibile per gli investitori, in quanto fornisce protezione dal rischio contro un potenziale default corporate. Gli asset che garantiscono l'obbligazione offrono sicurezza oltre al merito di credito dell'emittente.
Obbligazioni ipotecarie (Mortgage Bond)
Le obbligazioni possono essere garantite da diversi asset. Ad esempio, quelle garantite da mutui sono titoli garantiti da mutui (MBS). Un'obbligazione ipotecaria dà agli obbligazionisti la facoltà di vendere gli immobili ipotecati per soddisfare eventuali obbligazioni non pagate verso gli obbligazionisti.
Obbligazioni con garanzia collaterale (Collateral Trust Bonds)
Le obbligazioni con garanzia collaterale sono simili alle obbligazioni ipotecarie, ma non utilizzano immobili come garanzia. Sono usate da società che non possiedono immobilizzazioni o proprietà immobiliari. Invece, queste società possiedono titoli di altre società. Quando emettono obbligazioni, impegnano tali azioni, obbligazioni o altri investimenti che possiedono in altre società.
Certificati di fiducia su attrezzature (Equipment Trust Certificates)
I certificati di fiducia su attrezzature ruotano solitamente intorno al noleggio di macchinari. Ad esempio, si supponga che una compagnia ferroviaria abbia bisogno di vagoni e li ordini a un produttore. Il produttore completerà l'ordine e trasferirà la proprietà dei vagoni a un trustee.
Il trustee venderà poi i certificati di fiducia su attrezzature agli investitori per pagare il produttore. Per continuare a pagare gli interessi sugli ETC, il trustee riscuote i canoni di noleggio dalla compagnia ferroviaria. Alla scadenza, la compagnia ferroviaria riceve i titoli di proprietà dei vagoni dal trustee.
Il noleggio dei vagoni ferroviari non è un vero e proprio leasing, poiché la compagnia otterrà la proprietà dei vagoni alla fine dell'accordo ETC. In sostanza, i certificati di fiducia su attrezzature sono una forma di finanziamento del debito garantito.
Obbligazioni chirografarie (Debenture Bonds)
Le obbligazioni chirografarie sono obbligazioni non garantite, non coperte da proprietà designate o altri asset. Nella categoria dei titoli di Stato, i Treasury bills sono un esempio di obbligazione chirografaria.
Le obbligazioni chirografarie sono solitamente emesse da società con solidi rating di credito e quindi non offrono tipicamente tassi d'interesse molto elevati. Società che hanno già emesso obbligazioni ipotecarie o collateralizzate possono offrire anche obbligazioni chirografarie, che in tali casi sono considerate di qualità inferiore.
Debenture convertibili
Le obbligazioni chirografarie possono essere convertibili: gli obbligazionisti hanno l'opzione di convertire le obbligazioni in un numero specificato di azioni della società dopo un certo momento (ad esempio, dopo due anni). Le obbligazioni convertibili sono generalmente più attraenti per gli investitori e quindi pagano tipicamente tassi coupon inferiori.
Obbligazioni garantite
Come suggerisce il nome, le obbligazioni garantite sono obbligazioni che beneficiano di una garanzia. La garanzia è fornita da un'altra società. Questo riduce il rischio di default, poiché un'altra società si è impegnata a subentrare e adempiere ai covenant dell'obbligazione se necessario. Tuttavia, questo non rende l'obbligazione totalmente priva di rischio di default, poiché la società garante potrebbe non essere in grado di onorare il proprio impegno.
Obbligazioni corporate ad alto rendimento (High Yield)
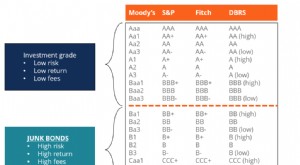
Le obbligazioni ad alto rendimento, o junk bond, sono classificate sotto il grado di investimento dalle tre principali agenzie di rating. Il termine suggerisce che l'obbligazione è a rischio più elevato, ma non significa che la società emittente farà default o è soggetta a fallimento. Le obbligazioni high yield si dividono in tre tipi di emittenti: emittenti originali, fallen angels, e ristrutturazioni e leveraged buyout.
Gli emittenti originali sono società più giovani senza solidi bilanci o conti economici. Vendono obbligazioni basandosi su promesse di crescita e redditività future. I fallen angels sono società che avevano debiti investment-grade, ma hanno affrontato problemi che hanno portato al deterioramento del loro rating. Le ristrutturazioni e leveraged buyout sono società che hanno volontariamente aumentato l'onere del debito per massimizzare il valore per gli azionisti. Le nuove obbligazioni emesse sono considerate junk bond a causa dell'elevato indebitamento preesistente.
Tassi di Default delle Obbligazioni Corporate
Il tasso di default è la probabilità che un emittente non paghi il tasso coupon o il capitale. Il primo modo per calcolarlo è dividere il numero di emittenti in default per il totale degli emittenti all'inizio dell'anno.
Il secondo modo è prendere l'importo in dollari delle obbligazioni in default e dividerlo per il valore nominale totale di tutte le obbligazioni in circolazione. Nei 25 anni tra il 1970 e il 1994, 640 su 4.800 emittenti corporate, solo lo 0,13%, hanno fatto default su un'obbligazione. È importante notare che "default" include anche società che hanno mancato o ritardato pagamenti.
Data la modalità di calcolo del default, è importante considerare i tassi di recupero. Gli investitori spesso recuperano pagamenti mancati o in ritardo. Il tasso di recupero per le obbligazioni corporate è intorno al 38%.
Risorse Aggiuntive
Grazie per aver letto l'articolo di CFI sulle Obbligazioni Corporate. Per continuare ad apprendere e far progredire la tua carriera, ti consigliamo queste risorse CFI:
- Glossario Reddito Fisso
- Obbligazioni Internazionali
- Rischi del Reddito Fisso
- Equity
-
Obbligazioni Ipotecarie: Capire gli Investimenti Garantiti da Immobili
Cosa sono le obbligazioni ipotecarie? Unobbligazione ipotecaria è unobbligazione in cui i possessori hanno un diritto sugli asset immobiliari messi a garanzia. Un prestatore potrebbe vendere una racco
-

Obbligazioni municipali: investimento con vantaggi fiscali spiegato
Le obbligazioni municipali rappresentano un investimento attraente per i privati, specialmente per chi si trova in fasce di reddito alte, alla ricerca di asset che offrano reddito con vantaggi fiscali
Articoli in Evidenza
- Obbligazioni Tier 2: Guida al Capitale Bancario di Secondo Livello
- Tiger Bonds: Guida alle Obbligazioni Zero-Coupon del Tesoro
- Valore dei Buoni di Guerra della Seconda Guerra Mondiale: Quanto Vale Oggi un Titolo Vintage?
- Corporate Banking: Servizi, Prestiti e Soluzioni Finanziarie
- Rapporti di Corporate Finance: Guida Completa all'Analisi Finanziaria
- Frode Aziendale: Definizione, Tipologie e Rilevamento
- Struttura Aziendale: Tipologie, Importanza e Impatto sul Financial Modeling
- Social Impact Bonds: investire per il bene sociale
- Obbligazioni Comunali: Guida Completa per Investitori
- Capire le Obbligazioni: Guida Completa per Investitori
-
 Obbligazioni Spazzatura: Rischi, Rendimenti e Strategie d'Investimento
Le obbligazioni spazzatura, note anche come obbligazioni ad alto rendimento (high-yield bonds), sono titoli di debito classificati al di sotto del grado dinvestimento dalle tre principali agenzie di r...
-
 Obbligazioni Perpetue: Capire i Bond Senza Scadenza che Pagano Interessi