
Obbligazioni Ipotecarie: Capire gli Investimenti Garantiti da Immobili
Cosa sono le obbligazioni ipotecarie?
Un'obbligazione ipotecaria è un'obbligazione in cui i possessori hanno un diritto sugli asset immobiliari messi a garanzia. Un prestatore potrebbe vendere una raccolta di obbligazioni ipotecarie a un investitore, che poi incassa i pagamenti d'interesse su ogni mutuo finché non è pagato. Se il proprietario del mutuo fa default, l'obbligazionista ottiene la casa.
"Le obbligazioni ipotecarie, sebbene tipicamente legate alle case, possono riferirsi anche ad attrezzature," dice Jim Pendergast, senior vice president di altLINE, una divisione di The Southern Bank Company a Birmingham, Alabama. "Se il proprietario fa default sul mutuo, i possessori di obbligazioni ipotecarie hanno un diritto legale sulla proprietà."
Alcuni investitori possono investire in obbligazioni ipotecarie per diversificare i loro portafogli. Possono anche piacere le obbligazioni ipotecarie perché il debito è garantito da immobili tangibili.
Come funziona un'obbligazione ipotecaria?
In molti casi, i prestatori ipotecari hanno un certo numero di mutui sui loro libri. Per questo, hanno impiegato capitale, e mentre stanno ricevendo pagamenti di capitale e interessi, potrebbero voler fare un profitto più velocemente.
Le banche e altri prestatori possono pacchettizzare questi mutui in titoli obbligazionari e poi venderli ad altri investitori, permettendo loro di raccogliere più capitale velocemente senza aspettare che passi l'intero termine del prestito, spiega Pendergast.
"Banche e agenzie ipotecarie vendono mutui come obbligazioni agli investitori, tipicamente a sconto," dice Pendergast. "Diventa poi responsabilità degli investitori subentrare nel ricevere i pagamenti per i prestiti."
È importante notare, tuttavia, che l'interesse su un'obbligazione ipotecaria può fluttuare, a differenza di altre obbligazioni, come le obbligazioni governative, che hanno un tasso di rendimento fisso.
Inoltre, un'obbligazione ipotecaria non viene con un pagamento di capitale alla fine del termine. Con un'obbligazione governativa o societaria più tradizionale, gli investitori ricevono pagamenti d'interesse regolari e poi un pagamento di capitale in un'unica soluzione alla fine del termine. Con le obbligazioni ipotecarie, tuttavia, i pagamenti fatti agli obbligazionisti includono il capitale più gli interessi.
Come le obbligazioni influenzano i tassi ipotecari?
I tassi ipotecari sono influenzati da una varietà di fattori, incluse le condizioni di mercato e il rendimento sui Treasury notes a 10 anni. Tuttavia, i prezzi delle obbligazioni ipotecarie possono anche influenzare i tassi, spiega Dan Green, CEO di Homebuyer, un prestatore ipotecario per acquirenti prima casa. In generale, c'è una relazione inversa tra tassi ipotecari e prezzi delle obbligazioni.
"I tassi ipotecari sono basati sul prezzo delle obbligazioni ipotecarie," dice Green. "Quando i prezzi delle obbligazioni salgono, i tassi ipotecari scendono. Quando i prezzi delle obbligazioni scendono, i tassi ipotecari salgono."
Prestando attenzione ai prezzi delle obbligazioni ipotecarie e ad altri trend, è possibile farsi un'idea generale di dove i tassi ipotecari potrebbero andare dopo – anche se non c'è modo infallibile di predire il futuro dell'economia o dei mercati.
Chi compra obbligazioni ipotecarie?
Una varietà di investitori può comprare obbligazioni ipotecarie, dice Green, inclusi fondi pensione, fondi e il governo. Il governo, per esempio, compra obbligazioni ipotecarie sotto corporazioni come Freddie Mac e poi le vende a investitori individuali, aggiunge Pendergast.
"Persone e istituzioni che cercano un investimento relativamente conservativo tipicamente scelgono obbligazioni ipotecarie," dice Pendergast.
Le obbligazioni ipotecarie sono sicure?
Come qualsiasi investimento, le obbligazioni ipotecarie vengono con vari livelli di rischio. Quando comprate attraverso un broker con assicurazione Securities Investor Protection Corporation (SIPC), puoi essere ragionevolmente sicuro che i tuoi soldi sono protetti dal fallimento del broker, anche se non sei protetto da perdite dall'obbligazione o dal fondo in cui l'obbligazione è inclusa.
"Obbligazioni ipotecarie ben prezzate bilanciano rischio e rendimento," dice Green. "Obbligazioni ipotecarie mal prezzate espongono gli investitori a rischio più alto."
Pendergast fa notare, tuttavia, che un'obbligazione ipotecaria è ancora considerata relativamente sicura. Come risultato di questa sicurezza, è probabile che tu veda un tasso di rendimento più basso di quanto vedresti con un investimento azionario, che è considerato più rischioso.
"Inoltre, poiché le obbligazioni ipotecarie sono tipicamente comprate attraverso il governo, sono più sicure di molti altri investimenti," dice Pendergast.
A seconda della tua strategia d'investimento e degli obiettivi di asset allocation, le obbligazioni ipotecarie possono avere senso nel tuo portafoglio. Le obbligazioni ipotecarie possono fornire un grado di sicurezza e reddito al tuo portafoglio e aiutarti a raggiungere i tuoi obiettivi. Considera attentamente le tue esigenze e tolleranza al rischio, e considera di parlare con un professionista degli investimenti prima di decidere come procedere.
-
Obbligazioni Perpetue: Capire i Bond Senza Scadenza che Pagano Interessi
-

Obbligazioni municipali: investimento con vantaggi fiscali spiegato
Le obbligazioni municipali rappresentano un investimento attraente per i privati, specialmente per chi si trova in fasce di reddito alte, alla ricerca di asset che offrano reddito con vantaggi fiscali
Articoli in Evidenza
- Obbligazioni Tier 2: Guida al Capitale Bancario di Secondo Livello
- Tiger Bonds: Guida alle Obbligazioni Zero-Coupon del Tesoro
- Valore dei Buoni di Guerra della Seconda Guerra Mondiale: Quanto Vale Oggi un Titolo Vintage?
- Capire il DU: La Vostra Approvazione Mutuo Spiegata
- Obbligazioni Corporate: Guida Completa all'Investimento
- Fidelity Bond: polizza contro frodi e disonestà dei dipendenti
- Capire le Opzioni di Investimento: Guida Completa
- Social Impact Bonds: investire per il bene sociale
- Obbligazioni Comunali: Guida Completa per Investitori
- Capire le Obbligazioni: Guida Completa per Investitori
-
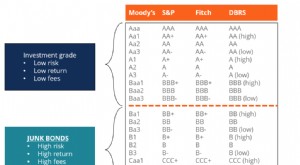 Obbligazioni Spazzatura: Rischi, Rendimenti e Strategie d'Investimento
Le obbligazioni spazzatura, note anche come obbligazioni ad alto rendimento (high-yield bonds), sono titoli di debito classificati al di sotto del grado dinvestimento dalle tre principali agenzie di r...
-
 Comprendere i Diritti di Servicing Mutuo (MSR): Guida Completa
I diritti di servicing mutuo (MSR) sono un accordo specifico in cui una terza parte si impegna a riscuotere i pagamenti mutui per conto di un creditore in cambio di una commissione. Diritti di Servic...