
Tipi di Mutuo: Guida Completa per Acquirenti Casa
Per un aspirante acquirente, è importante ricercare i tipi di mutuo quanto i quartieri dove vuoi vivere. Richiedere un prestito casa può essere complicato, e decidere quale tipo di mutuo si adatta alle tue esigenze all'inizio ti aiuterà a indirizzarti verso il tipo di casa che puoi permetterti.
A seconda dei tipi di mutuo per cui ti qualifichi, puoi scegliere tra vari prestiti casa quando compri proprietà. Il gran numero di opzioni rende ancora più importante capire i vantaggi e svantaggi chiave di ciascuno. A seconda del tipo di mutuo scelto, avrai requisiti diversi che influenzano il tuo tasso, la durata del prestito e il tuo mutuante. Scegliere il mutuo giusto per la tua situazione può abbassare l'anticipo e diminuire l'interesse totale sulla vita del prestito.
Tipi di Mutui:
- Mutui Convenzionali
- Mutui a Tasso Fisso
- Mutui a Tasso Variabile
- Prestiti FHA
- Prestiti USDA
- Prestiti VA
- Mutui Jumbo
- Mutui Balloon
Requisiti per Ottenere un Mutuo
Per trovare il mutuo migliore per la tua casa futura, capisci i tipi di prestito che puoi perseguire. I fattori sotto influenzano i tipi di mutuo per cui ti qualifichi:
- Anticipo stimato: la dimensione dell'anticipo può influenzare il tasso che i mutuanti offrono
- Rata mensile mutuo: i mutuanti guardano reddito e asset per determinare l'importo totale che puoi permetterti di ripagare. Calcolando il budget per la rata mensile, considera capitale, interessi e tasse, assicurazione mutuo, utenze e eventuali quote condominiali
- Punteggio di credito: il tuo punteggio gioca un ruolo grande nel determinare il tasso d'interesse sul prestito
Tipi di Prestiti Casa
Tutti i tipi di mutui sono considerati prestiti conforming o non-conforming. La distinzione dipende dal fatto che il tuo mutuante tenga il prestito e incassi pagamenti e interessi, o lo venda a una delle due società di investimento immobiliare – Fannie Mae o Freddie Mac.
Prestiti Conforming
Quando un mutuante parla di "prestito conforming", si riferisce solo a un mutuo convenzionale. Un prestito conforming è uno che può essere acquistato da Fannie Mae o Freddie Mac. Perché una di queste istituzioni compri il mutuo dal tuo mutuante, il prestito deve soddisfare qualifiche base stabilite dalla Federal Housing Finance Agency (FHFA).
I criteri base FHFA includono: prestiti sotto un limite massimo in dollari, prestiti che non hanno già garanzia da un ente federale, e prestiti che soddisfano criteri specifici del mutuante.
- Sotto il limite massimo in dollari: Il limite massimo nella maggior parte degli USA contigui è 548.250$ nel 2021. In Alaska, Hawaii e certe contee ad alto costo, il limite è 822.375$. Limiti più alti si applicano anche per case plurifamiliari. Il tuo mutuante non può vendere il tuo prestito a Fannie o Freddie e non puoi ottenere un mutuo conforming se il tuo prestito supera il massimo. Invece, servirà un prestito jumbo per finanziare un acquisto sopra questi limiti.
- Non un prestito garantito federale: Il prestito non può avere già garanzia da un ente federale. Alcuni enti (incluso USDA e FHA) offrono assicurazione su prestiti casa. Se hai un prestito garantito dal governo, Fannie e Freddie potrebbero non comprare il tuo mutuo.
- Soddisfa criteri specifici del mutuante: Il tuo prestito deve soddisfare i criteri specifici del mutuante per qualificarsi come mutuo conforming. Ad esempio, serve un punteggio di credito di almeno 620 per un prestito conforming. Potresti anche dover considerare linee guida sulla proprietà e restrizioni di reddito. Un Esperto Prestiti Casa può aiutare a determinare se ti qualifichi in base alla tua situazione finanziaria unica.
I prestiti conforming hanno linee guida ben definite e c'è meno variazione su chi si qualifica. Poiché il mutuante ha l'opzione di vendere il prestito a Fannie o Freddie, i prestiti conforming sono anche meno rischiosi dei jumbo. Questo significa che potresti ottenere un tasso d'interesse più basso scegliendo un prestito conforming.
Prestiti Non-Conforming
Se il tuo prestito non soddisfa gli standard conforming, è considerato non-conforming. Questi prestiti hanno linee guida meno severe. Possono permetterti di prendere in prestito con un punteggio di credito più basso, ottenere un prestito più grande o un prestito senza anticipo. Potresti persino ottenere un prestito non-conforming se hai un elemento negativo sul report di credito, come una bancarotta. La maggior parte dei prestiti non-conforming saranno prestiti garantiti dal governo o jumbo.
Capire i Diversi Tipi di Mutui
A seconda del tipo di richiedente mutuo che sei, troverai vari vantaggi e svantaggi. Che tu sia un primo acquirente, stia ridimensionando o rifinanziando, considera il tipo di richiedente prima di selezionare un mutuo.
Mutui Convenzionali
Un prestito convenzionale è un prestito conforming finanziato da mutuanti finanziari privati. I mutui convenzionali sono il tipo più comune. Questo perché non hanno regolamenti severi su reddito, tipo di casa e qualifiche di localizzazione come altri tipi di prestiti. Detto questo, i prestiti convenzionali hanno regolamenti più severi sul tuo punteggio di credito e sul rapporto debito/reddito (DTI).
Puoi comprare casa con appena il 3% di anticipo su un mutuo convenzionale. Servono anche un punteggio di credito minimo di almeno 620. Puoi evitare l'assicurazione mutuo privata (PMI) se hai un anticipo di almeno il 20%. Tuttavia, un anticipo sotto il 20% significa che dovrai pagare la PMI. I tassi assicurazione mutuo sono solitamente più bassi per i prestiti convenzionali che per altri tipi (come i prestiti FHA).
I prestiti convenzionali sono una buona scelta per la maggior parte dei consumatori che non si qualificano per un prestito garantito dal governo o vogliono approfittare di tassi d'interesse più bassi con un anticipo maggiore. Se non puoi fornire almeno il 3% di anticipo e sei eleggibile, potresti considerare un prestito USDA o VA.
Pro dei Mutui Convenzionali:
- Il costo totale del prestito dopo commissioni e interessi tende a essere inferiore a un prestito non convenzionale
- Il tuo anticipo può essere appena il 3% per prestiti qualificanti
Contro dei Mutui Convenzionali:
- Devi pagare la PMI se l'anticipo è sotto il 20%
- Qualifiche più severe che richiedono punteggio minimo 620 e DTI basso
Acquirenti Che Potrebbero Beneficiarne:
- Acquirenti con reddito stabile, almeno 3% anticipo, credito forte e occupazione
Mutui a Tasso Fisso
Un mutuo a tasso fisso ha esattamente lo stesso tasso d'interesse per tutta la durata del prestito. L'importo che paghi al mese può fluttuare per cambiamenti nelle tasse locali e tariffe assicurative, ma per la maggior parte, i mutui a tasso fisso offrono una rata mensile molto prevedibile.
Un mutuo a tasso fisso potrebbe essere migliore per te se vivi nella tua "casa per sempre". Un tasso fisso ti dà un'idea migliore di quanto pagherai ogni mese per il mutuo, aiutandoti a budgetare e pianificare a lungo termine.
Potresti voler evitare i mutui a tasso fisso se i tassi d'interesse nella tua zona sono alti. Una volta bloccato, sei incollato al tuo tasso per la durata del mutuo a meno che non rifinanzi. Se i tassi sono alti e blocchi, potresti pagare migliaia di dollari in più di interessi. Parla con un agente immobiliare locale o un Esperto Prestiti Casa per saperne di più su come i tassi di mercato trending nella tua zona.
Pro dei Mutui a Tasso Fisso:
- Le rate mensili non cambiano sulla vita del prestito, rendendo più facile pianificare un budget
Contro dei Mutui a Tasso Fisso:
- Potresti finire per pagare più interessi nel tempo se i tassi sono alti nella tua zona
Acquirenti Che Potrebbero Beneficiarne:
- Acquirenti che comprano o rifinanziano la loro casa per sempre
Mutui a Tasso Variabile (ARM)
L'opposto di un mutuo a tasso fisso è un mutuo a tasso variabile (ARM). Gli ARM sono prestiti a 30 anni con tassi d'interesse che cambiano a seconda di come si muovono i tassi di mercato.
Accetti prima un periodo introduttivo a tasso fisso quando firmi un ARM. Il periodo introduttivo è tipicamente 5, 7 o 10 anni. Durante questo periodo, paghi un tasso fisso solitamente più basso dei tassi di mercato. Dopo la fine del periodo introduttivo, il tuo tasso d'interesse cambia a seconda dei tassi di mercato. Il tuo mutuante guarderà un indice predeterminato per determinare come cambiano i tassi. Il tuo tasso sale se i tassi di mercato dell'indice salgono. Se scendono, il tuo tasso scende.
Gli ARM includono cap (tetti) che dicono quanto il tuo tasso può cambiare in un dato periodo e sulla vita del prestito. I cap ti proteggono da tassi che salgono rapidamente. Ad esempio, i tassi potrebbero continuare a salire anno dopo anno, ma quando il tuo prestito colpisce il suo cap, il tuo tasso non continua a salire. Questi cap funzionano anche in senso opposto e limitano quanto il tuo tasso può scendere.
Gli ARM possono essere una buona scelta se pianifichi di comprare una casa starter prima di passare alla casa per sempre. Gli ARM danno accesso a tassi sotto-mercato per un periodo introduttivo iniziale. Puoi facilmente approfittarne e risparmiare se non pianifichi di vivere nella casa per tutta la durata del prestito.
Possono essere particolarmente vantaggiosi se pianifichi di pagare extra sul prestito all'inizio. Gli ARM partono con tassi d'interesse più bassi rispetto ai mutui a tasso fisso, il che può darti liquidità extra da mettere sul capitale. Pagare extra sul prestito all'inizio può farti risparmiare migliaia di dollari dopo.
Pro dei Mutui a Tasso Variabile:
- Dà tassi sotto-mercato per il periodo introduttivo iniziale
Contro dei Mutui a Tasso Variabile:
- Se il tasso aumenta, può aumentare drammaticamente le tue rate mensili
Acquirenti Che Potrebbero Beneficiarne:
- Acquirenti che comprano una casa starter e non si aspettano di viverci per tutta la durata del prestito
Prestiti Garantiti dal Governo
I prestiti garantiti dal governo sono assicurati da enti governativi. Quando i mutuanti parlano di prestiti garantiti dal governo, si riferiscono a tre tipi: FHA, VA e USDA. Questi prestiti sono meno rischiosi per i mutuanti perché l'ente assicuratore paga se non rimborsi. Potresti avere più successo a ottenere un prestito garantito dal governo se non puoi ottenere un prestito convenzionale.
Ogni prestito garantito dal governo ha criteri specifici per qualificarsi con vantaggi unici, ma potresti risparmiare su interessi o requisiti di anticipo se ti qualifichi.
Pro dei Prestiti Garantiti dal Governo:
- Possibile risparmio su interessi e anticipi
- Requisiti di qualifica meno severi dei prestiti convenzionali
Contro dei Prestiti Garantiti dal Governo:
- Devi soddisfare criteri specifici per qualificarti
- Molti tipi di prestiti garantiti dal governo hanno premi assicurativi obbligatori che possono risultare in costi di prestito più alti
Acquirenti Che Potrebbero Beneficiarne:
- Acquirenti che non si qualificano per prestiti convenzionali o hanno bassi risparmi liquidi
Prestiti FHA
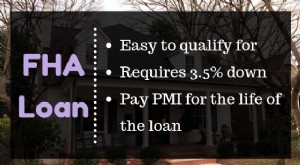
I prestiti FHA sono assicurati dalla Federal Housing Administration. Un prestito FHA può permetterti di comprare casa con un punteggio di credito fino a 580 e un anticipo del 3,5%. Con un prestito FHA potresti comprare con punteggio fino a 500 se hai almeno il 10% di anticipo. Rocket Mortgage® richiede un punteggio minimo di 580.
Prestiti USDA
I prestiti USDA sono assicurati dal Dipartimento dell'Agricoltura USA. I prestiti USDA hanno requisiti di assicurazione mutuo più bassi dei prestiti FHA e possono permetterti di comprare casa senza anticipo. Devi soddisfare requisiti di reddito e comprare casa in zona suburbana o rurale per qualificarti. Rocket Mortgage® non offre attualmente prestiti USDA.
Prestiti VA
I prestiti VA sono assicurati dal Dipartimento Affari Veterani. Un prestito VA può permetterti di comprare casa con 0$ di anticipo e tassi d'interesse più bassi della maggior parte degli altri tipi. Devi soddisfare requisiti di servizio nelle Forze Armate o Guardia Nazionale per qualificarti.
Mutui Jumbo
Un prestito jumbo è un prestito che vale più degli standard conforming nella tua zona. Solitamente serve un prestito jumbo se vuoi comprare una proprietà di alto valore. Ad esempio, puoi ottenere fino a 2,5 milioni di dollari in un prestito jumbo con Rocket Mortgage®. Il limite conforming nella maggior parte del paese è 548.250$.
I tassi d'interesse jumbo sono solitamente simili ai tassi conforming, ma sono più difficili da qualificare rispetto ad altri tipi. Servono un punteggio di credito più alto e un DTI più basso per qualificarsi.
Pro dei Mutui Jumbo:
- I tassi d'interesse sono simili ai tassi dei prestiti conforming
- Puoi prendere in prestito di più per una casa più costosa
Contro dei Mutui Jumbo:
- Difficile da qualificare, tipicamente richiede punteggio 700+, asset significativi e DTI basso
- Serve un anticipo grande, tipicamente tra 10 e 20%
Acquirenti Che Potrebbero Beneficiarne:
- Acquirenti che servono un prestito sopra 548.250$ per una casa di fascia alta e hanno buon credito e DTI basso
Mutui Balloon
Mutui meno comuni sono quelli come i mutui balloon. Su questi tipi di prestiti casa, paghi interessi per un periodo definito prima che sia dovuto un pagamento lump sum. Spesso fai pagamenti con una struttura come un termine 30 anni per un breve tempo, poi alla fine del periodo specificato fai un pagamento maggiore del saldo rimanente. Un altro tipo di prestito balloon è un mutuo interest-only dove paghi solo gli interessi ogni mese fino alla fine del periodo quando è dovuto il capitale. Rocket Mortgage® non offre questi tipi di prestiti.
Pro dei Mutui Balloon:
- Avrai rate mensili più basse di soli interessi o parzialmente ammortizzate
Contro dei Mutui Balloon:
- Richiede un pagamento grande alla fine del termine, rischio più alto per mutuanti e acquirenti
Acquirenti Che Potrebbero Beneficiarne:
- Sei un acquirente in zona dove i valori immobiliari probabilmente saliranno e pianifichi di vivere nella casa per poco tempo, prima che sia dovuto il pagamento balloon
Miglior Tipo di Prestito Mutuo
Il miglior tipo di prestito mutuo dipende dalle tue preferenze e situazione individuali. Prima di scegliere il tuo prestito casa, calcola i costi stimati di acquisto e rifinanziamento con un calcolatore di accessibilità casa.
I primi acquirenti hanno accesso a un gran numero di tipi di prestito. Il tipo più comune è un prestito convenzionale conforming. Un prestito conforming significa che soddisfa le qualifiche base per l'acquisto da parte degli investitori mutui Fannie Mae e Freddie Mac. I prestiti conforming hanno criteri standardizzati e tassi d'interesse più bassi di alcuni altri tipi. Puoi scegliere un mutuo a tasso fisso con tasso che resta uguale o un mutuo a tasso variabile. I tassi dei mutui a tasso variabile cambiano come cambiano i tassi di mercato.
I prestiti non-conforming includono prestiti garantiti dal governo e jumbo. I prestiti garantiti dal governo hanno criteri di qualifica più severi ma anche requisiti di punteggio credito e anticipo più morbidi. I prestiti jumbo sono prestiti di alto valore che superano i limiti stabiliti da Fannie o Freddie.
Il tuo punteggio di credito, reddito, debiti e localizzazione della proprietà influenzano tutti il processo di acquisto casa e i tipi di mutuo che puoi ottenere.
Pubblicato originariamente da Rocket Mortgage
-

Opzioni di mutuo: guida completa per gli acquirenti
Molte persone credono erroneamente di non potersi permettere di comprare una casa perché non conoscono davvero le proprie opzioni. Fortunatamente, i mutui non sono uguali per tutti. Esiste una varietà
-
Tipi di mutuo: la guida completa per scegliere quello giusto
Questo mese mi sono ritrovato a cercare casa senza averlo programmato (è una lunga storia) e, pur lavorando nel settore finanziario, mi sono imbattuto in parecchi termini che non conoscevo. Il passagg
Articoli in Evidenza
- Veicoli come Garanzia Ipotecaria: Opzioni, Requisiti e Rischi
- Opzioni mutuo per donne divorziate: Ricostruire il futuro finanziario
- Mutui per Infermieri: Programmi dedicati e Agevolazioni da Conoscere
- Prestiti HMDA: Guida Completa per Istituti Finanziari
- Finanziamento del Venditore (Seller Financing): Guida Completa per Chi Vende Casa
- Calcolatore Finanziamento Proprietario: Calcola Mutuo e Risparmi
- Mutuo per LLC: Guida Completa per Imprenditori
- Incentivi per il primo acquisto casa: crediti d'imposta e programmi assistenza
- Processo richiesta mutuo: guida passo dopo passo
- Confrontare le opzioni di mutuo: la guida essenziale
-
 Finanziamento ristrutturazione casa: 4 opzioni intelligenti da valutare
Scegliere il finanziamento giusto fa la differenza quando migliori casa. Punti chiave Le ristrutturazioni possono essere costose. Esistono diverse opzioni per coprire i costi. Risparmiare è lideal...
-
 Guida per chi compra casa per la prima volta: 23 consigli essenziali
Comprare casa per la prima volta è un vero e proprio ottovolante emotivo. Un minuto sei al settimo cielo, a immaginare come arredare la cucina e quanto sarà bello giocare con i bambini nel nuovo giard...