
Rimborso Prestiti Studenteschi e Finanza Etica: Navigare REPAYE e AGI
[Questa è la terza puntata di una serie sul rimborso dei prestiti studenteschi. La Parte I era una guida alle best practice per il rimborso. La Parte II ha discusso un piano di pagamento alternativo, Revised Pay As You Earn o REPAYE.]
Link Rapidi
- Come viene determinato l'AGI?
- Come posso abbassare il mio AGI?
- È etico abbassare artificialmente il mio AGI?
- È intelligente abbassare artificialmente il mio AGI?
Allo stesso modo, potrebbe essere possibile abbassare l'AGI per qualificarsi per l'Income-Based Repayment (IBR) o Pay As You Earn (PAYE), poiché, a differenza di REPAYE, quei piani richiedono una difficoltà finanziaria parziale per partecipare.
Il vostro AGI è indicato nella dichiarazione dei redditi federale ed è il numero usato per determinare l'idoneità ai piani di rimborso basati sul reddito. Più basso è l'AGI, più basso è il pagamento mensile dovuto sotto questi piani.
C'è molto da disfare nei paragrafi precedenti, quindi iniziamo, no?
Come viene determinato l'Adjusted Gross Income (AGI)?

L'AGI si determina prendendo il vostro reddito lordo totale (cioè tutti i redditi da tutte le fonti) e sottraendo deduzioni specifiche.
Anche se non è troppo specifico, ecco una regola pratica: in generale, le cose che pagate con soldi pre-tasse abbasseranno il vostro AGI. Non è sempre così, ma è abbastanza accurato per scopi governativi.
(#IRSPun)
Come posso abbassare il mio AGI?
Non potete controllare tutte le vostre spese pre-tasse. Il costo di cose come i premi assicurativi sanitari (se siete nel piano del datore di lavoro), gli alimenti, e così via, potrebbero essere fuori dal vostro controllo. Tuttavia, ci sono tre grandi categorie di spesa pre-tasse che potreste poter manipolare in una certa misura: contributi pensionistici pre-tasse, contributi HSA, e interessi sui prestiti studenteschi pagati.
1. Contributi pensionistici pre-tasse
I contributi a veicoli pensionistici come 401(k) tradizionale, 403(b), 457, e Thrift Savings Plans vengono fatti con dollari pre-tasse. Significa che non contano come reddito oggi e, invece, sono reddito che riceverete — e su cui pagherete le tasse — in seguito. Il limite di contributo pre-tasse 2015 per questi piani è 18.000 $; quindi se avete accesso a uno di questi piani, potete abbassare significativamente il vostro reddito. Questo non solo diminuisce i pagamenti dei prestiti studenteschi se siete su un piano basato sul reddito, diminuisce anche il vostro onere fiscale federale complessivo.
Se siete idonei, potreste abbassare ulteriormente il vostro AGI contribuendo a un IRA tradizionale (gli Roth IRA sono pagati con soldi post-tasse, quindi non abbassano l'AGI). Se siete lavoratori autonomi, potreste usare i contributi SEP IRA per abbassare l'AGI.
2. Contributi al conto di risparmio sanitario (HSA)
Gli individui iscritti a piani sanitari con franchigia alta (HDHP) possono aprire conti di risparmio sanitario (HSA) con dollari pre-tasse. I fondi contributi agli HSA si riportano anno dopo anno, anche se dovete usarli per spese mediche qualificate o affrontare una penalità. Il limite di contributo 2015 per un titolare HSA individuale è 3.350 $. Un altro bel pezzo tolto dal vostro AGI!
Anche se le persone con figli e/o condizioni mediche preesistenti tendono a non preferire questi piani, sono popolari tra i giovani adulti che si credono invincibili e sono attratti dall'idea di premi mensili nulli o molto bassi. E hey, cosa sapete? Questa è proprio la categoria di individui che probabilmente ha un debito studentesco significativo e beneficerebbe dall'abbassare l'AGI per qualificarsi per pagamenti ridotti su un piano IDR.
3. Interessi sui prestiti studenteschi pagati
Come menzionato nel mio articolo precedente, gli interessi sui prestiti studenteschi pagati sono una deduzione "above-the-line", il che significa che abbassano il vostro AGI. Nel 2015, l'importo massimo di interessi sui prestiti studenteschi che potete dedurre in questo modo è 2.500 $. Mentre la vostra idoneità per questa deduzione si riduce a una certa soglia di reddito, dedurre i vostri interessi pagati se potete abbasserà l'AGI e vi aiuterà a qualificarvi per pagamenti mensili ridotti nell'anno fiscale successivo.
Anche ironicamente, sotto molti piani IDR il vostro intero pagamento mensile potrebbe andare verso gli interessi (infatti, il vostro pagamento mensile potrebbe non coprire nemmeno gli interessi maturati). In altre parole, essere su un piano IDR aumenta la probabilità che pagherete l'importo massimo di interessi deducibili sui prestiti studenteschi in primo luogo. Un bel circolo virtuoso, quello.
È etico abbassare artificialmente il mio AGI per qualificarmi per un piano di rimborso basato sul reddito?
In definitiva, spetta a voi decidere i vostri standard etici e cosa significa responsabilità finanziaria per voi. Alcuni credono che ripagare i debiti il più velocemente possibile sia importante, anche se sostenete alcune difficoltà finanziarie a breve termine. Altri faranno notare che finché vi qualificate, tutte queste deduzioni sono perfettamente legali.
C'è moralità nella finanza personale? Dopotutto, i redditi alti e i patrimoni netti alti impiegano professionisti finanziari specificamente per minimizzare le tasse che pagano e massimizzare il valore dei loro investimenti. Se siete indebitati per la vostra laurea e non guadagnate ancora molto, non avete diritto di fare lo stesso? E finché rispettate i termini di rimborso delineati, non mi è chiaro come qualcuno possa accusarvi di comportamento immorale — o per quella materia, perché dovreste preoccuparvene se lo facessero.
Fate ciò che funziona per voi, dico io. Se impiegate ogni strategia di abbassamento dell'AGI a vostra disposizione e vi qualify ancora per IBR o PAYE, non state certo vivendo nel lusso. E se optate per REPAYE, potreste finire per fare pagamenti mensili più alti dell'importo di rimborso standard.
È intelligente abbassare artificialmente il mio AGI per qualificarmi per un piano di rimborso basato sul reddito?
Ora questa è una domanda totalmente diversa da quella sopra! Invece di meditare su questioni esistenziali di moralità, dovete meditare su questioni esistenziali di tolleranza al rischio.
Pro dell'abbassare l'AGI per qualificarsi per pagamenti inferiori sotto un piano IDR:
- Massimizzare i veicoli pensionistici pre-tasse all'inizio della carriera, permettendo all'interesse composto di fare la sua magia.
- Risparmiare per future spese mediche in un HSA.
- Pagamenti inferiori sui prestiti studenteschi liberano soldi a breve termine per altre spese o obiettivi (come avere figli, anticipo su una casa, comprare un veicolo più nuovo e affidabile, ecc.)
Contro dell'abbassare l'AGI per qualificarsi per pagamenti inferiori sotto un piano IDR:
- Possibile impatto psicologico negativo di fare 20-25 anni di rimborsi su un saldo potenzialmente crescente.
- Potenziale conto fiscale massiccio quando il saldo residuo viene condonato alla fine del termine.
- Immobilizzare fondi in conti pensionistici che non possono essere accessati senza penalità fino a 59 anni e mezzo invece di un conto di risparmio online ad alto rendimento utilizzabile in caso di emergenza.
- Rinviare traguardi come il matrimonio per ottimizzare la situazione di rimborso del prestito studentesco.
[Nota: Non sono un professionista fiscale o di prestiti studenteschi. Consultate un professionista fiscale e/o il sito Federal Student Aid e/o i vostri servicer di prestiti studenteschi prima di decidere quale piano di rimborso è la soluzione migliore per voi.]
Pensate che sia etico usare veicoli di risparmio vantaggiosi fiscalmente per abbassare il vostro AGI e quindi i pagamenti sui prestiti studenteschi su piani basati sul reddito come REPAYE? Quali pro e contro sto omettendo? Condividete i vostri commenti qui sotto!
-
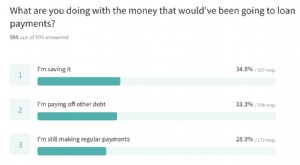
Pagamento Prestiti Studenteschi Congelato: Come i Mutuatari Stanno Spendendo i Soldi Extra
I pagamenti dei prestiti studenteschi federali sono stati automaticamente messi in pausa e gli interessi non sono maturati dalla fine di marzo 2020. Il nostro sondaggio ha rilevato che questo congelam
-

Rimborsare i prestiti studenteschi: strategie e guida completa
Gli studi sono finiti, e ora inizia il rimborso. Qual è il vostro piano? Le statistiche sul costo crescente dellistruzione superiore abbondano, e per molte persone il prestito per studiare non è più
Articoli in Evidenza
- Calcolo Rimborso Prestito: Capire le Rate Mensili
- I migliori software di finanza personale: recensioni e confronto 2024
- Regole Essenziali di Finanza Personale: Costruire Ricchezza e Raggiungere la Sicurezza Finanziaria
- Padroneggiare la Finanza Personale: Guida al Benessere Finanziario
- Prestiti Auto: Perché Danneggiano le Tue Finanze
- Rifinanziamento di un prestito personale: guida completa
- Le Migliori App Finanziarie 2024: Budget, Investimenti e Credito
- Recensione Earnest 2024: Opzioni Prestiti Personali e Studenteschi - È la Scelta Giusta?
- Prestiti personali: Best practice ed errori comuni da evitare
- Prestiti personali: vantaggi e rischi — Guida completa
-
 Pensione e Finanza Personale: IRA, 401(k) e Investimenti | M1 Finance
Articoli sugli IRA Questa raccolta di articoli educativi copre IRA, 401(k), investimenti, pensione, finanza personale, mercati finanziari e altri ambiti. Lobiettivo è fornire una panoramica finanziari...
-
 Bilanciare rimborso prestiti studenteschi e investimenti: guida completa
Se hai prestiti studenteschi ma vuoi anche iniziare a investire in borsa, crypto, immobiliare o altri tipi di investimenti, potresti chiederti come bilanciare rimborso e investimenti. Ci sono diversi ...