
Staycation e Buy-to-Let: Come il Turismo Domestico Influenza l'Investimento Immobiliare
Con restrizioni sui viaggi e quarantene scoraggianti, anche i fedeli del sole all'estero virano verso le "staycation" (vacanze in patria) nell'era COVID-19. Con il futuro rapporto UK-UE incerto, il turismo domestico non calerà presto. Prenotazioni case vacanza UK 1 lug - 31 ago: +156% vs 2019 (Holidu). Prenotazioni 2021: +62% vs 2019 (Historic UK).
Nasce l'interesse per il buy-to-let per affitti brevi turistici. Ma i potenziali acquirenti devono considerare alcuni aspetti prima di cercare su Rightmove e Zoopla.
Differenze tra acquisto residenziale e buy-to-let
Se non compri cash (beato te!), serve un mutuo buy-to-let, diverso da quello residenziale. La maggior parte sono interest-only (rate mensili più basse), ma:
- Anticipo più alto (25-40% valore immobile)
- Commissioni e tassi upfront più alti
- Stamp duty maggiorata: +3% per seconda casa
- A fine mutuo, maxi-rata capitale da rimborsare
Come locatore, hai obblighi legali: assicurazione locatore (più costosa), standard salute/sicurezza severi, spese manutenzione/riparazioni a tuo carico. Se non vuoi gestire inquilini e quotidianità, serve agenzia gestione/letting (costo extra).
Ricerca chiave per massimizzare rendimento. Ancora più cruciale per immobili da affittare (breve o lungo termine). Prima di comprare, parla con agenti locali per stimare reddito affitto potenziale: deve coprire mutuo, manutenzione, obblighi locatore, altri costi.
Vantaggi affitto breve per vacanze
Per chi vuole sfruttare la pausa stamp duty e investire: meglio affitto lungo (contratto 6-12 mesi) o breve flessibile (3 notti - poche settimane)?
L'esplosione di Airbnb ha reso facile e meno costoso affittare breve vs agenzie tradizionali. Molti locatori fanno il salto. Bonus: puoi goderti l'immobile tu stesso.
Non garanti occupazione annuale come affitto lungo (ma anche lì inquilini possono andarsene con preavviso). In zone turistiche UK, occupancy fino a 40 settimane/anno. Vantaggio principale: rendimento. In alta stagione (scuole, estate), una settimana può fruttare quanto un mese di buy-to-let tradizionale, con potenziale +30% annuo.
Dove sono gli hotspot immobiliari attuali?
Per affitti lunghi: Salford, Manchester, Leeds. Per affitti brevi vacanze: zone rurali panoramiche vicino a mete turistiche, ancor più nel COVID. Agenti rurali: 3x interesse quest'anno da compratori per holiday let.
St Ives (Cornovaglia), già top per holiday let: case vendute a investitori buy-to-let entro 20 minuti dalla pubblicazione post-lockdown (mar-mag 2020). Mercato South West molto competitivo, prezzi alti.
In Scozia: 4% sovrattassa su proprietà aggiuntive. Soglie equivalenti stamp duty (Scozia e Galles) salite a 250.000£ (da 145k e 180k). Mercati meno competitivi, più valore per i soldi.
Impatto cambiamenti legislativi 2021 sul buy-to-let
Anno fiscale 2020-21: ulteriori cambi tassazione. Phase-out tax relief interessi mutuo, aggiustamenti capital gains tax. Possibile nuova sovrattassa stamp duty per acquirenti extra-UK. Investitori UK guardano con cautela eventuali ritocchi al +3% stamp duty (introdotto 2016).
Non tutto negativo: riforme leasehold (bloccate 2020) attese in ripresa 2021. Limiti a service charges, permission fees, ground rents su leasehold esistenti. Opzione lease molto lungo (elimina ground rent). Divieto vendita nuove case in leasehold.
-
Comprendere il Reddito Lordo: Definizione e Implicazioni Fiscali
Questo articolo è stato verificato dai nostri redattori e da un membro del team di specialisti di prodotto Credit Karma Tax®, guidato dalla Senior Manager of Operations Christina Taylor. È stato aggio
-
Disoccupazione Usa al 6%: cosa significa per gli aiuti economici
Marzo è stato un mese migliore per leconomia. Vediamo come può incidere sui futuri aiuti. Quando la pandemia è scoppiata, i posti di lavoro sono stati persi a ritmo rapidissimo: nellaprile 2020 il ta
Articoli in Evidenza
- Problemi con la richiesta di disoccupazione: cosa devi sapere
- Annuity: cosa sono, come funzionano e quando conviene
- Assicurazione FDIC: cosa copre e come protegge i tuoi depositi
- Cassa integrazione e aspettative non retribuite: come gestire l'impatto sul bilancio familiare
- Cash App: guida completa per inviare, ricevere e usare denaro
- Finanziamento del venditore: guida per acquirenti e venditori
- Self-employment tax: guida completa a definizione e calcolo
- La spesa più grande in pensione: come capirla e ridurla
- Offerte di marzo: cosa comprare e cosa evitare
- Movimento Green e Settore Energetico: Impatto, Trend e Prospettive
-
 Piano Fiscale GOP 2024: Cambiamenti Chiave e Cosa Significano per Te
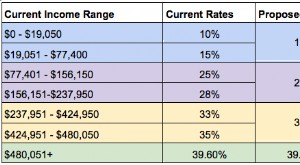
La Camera ha rilasciato un outline di un piano per fare grandi cambiamenti allattuale codice fiscale la scorsa settimana — una mossa che ora sta facendo titolo dopo titolo mentre il piano passa attrav...
-
 Modulo 1095: Copertura Sanitaria Spiegata
Questo articolo è stato verificato dai nostri editor e Rachel Weatherly, tax product specialist con Credit Karma Tax®. Il modulo fiscale 1095 è apparso dopo lapprovazione dellAffordable Care Act. Aiut...