
Capire gli Income Share Agreements (ISA) per l'istruzione
Mentre il costo del college continua a sembrare fuori portata per molti studenti, scuole e bootcamp stanno iniziando a pensare a nuovi modi per finanziare il costo dell'istruzione superiore. Gli Income Share Agreements (ISA) sono un metodo che sta attirando l'attenzione di educatori e studenti. Un Income Share Agreement (ISA) è un contratto tra uno studente e la sua scuola, programma di formazione professionale o prestatore, in cui in cambio di un'istruzione, lo studente accetta di condividere una percentuale fissa dei suoi guadagni post-laurea, al lordo delle tasse, per un periodo di tempo definito.
Molte scuole sanno come funzionano i prestiti studenteschi tradizionali e come vengono pagati attraverso prestiti federali, ma il modo in cui una scuola viene pagata attraverso gli Income Share Agreements è diverso. È importante sapere come viene rimborsato un ISA per poter pianificare di conseguenza poiché, in molti casi, non riceverete una grande somma di denaro in anticipo.
Come funziona un ISA?
Un Income Share Agreement (ISA) è un contratto tra uno studente e la sua scuola, programma di formazione professionale o prestatore, in cui in cambio di un finanziamento per l'istruzione, lo studente accetta di condividere una percentuale fissa dei suoi guadagni post-laurea, al lordo delle tasse, per un periodo di tempo definito. È un investimento nel potenziale di guadagno futuro dello studente.
Non ci sono interessi maturati, nessun saldo capitale e nessuna penale se l'importo infine rimborsato è inferiore a quello finanziato. Poiché l'ISA è legato al reddito dello studente, i pagamenti rimarranno sempre gestibili nonostante eventuali cambiamenti imprevisti dei guadagni. Gli ISA includono una Soglia Minima (Payment Floor) e un Tettonto Massimo (Payment Cap).
I rimborsi sono sospesi quando si guadagna meno della Soglia, e i pagamenti totali non supereranno mai il Tettonto Massimo. Se volete saperne di più sugli ISA date un'occhiata a questa Guida Definitiva agli Income Share Agreements.
Prestiti personali tradizionali confrontati con gli Income Share Agreements
Con i prestiti studenteschi tradizionali, le scuole possono collaborare con una società di prestiti o incoraggiare i loro studenti a usare un prestatore esterno per le tasse universitarie. Lo studente prenderebbe in prestito i soldi necessari per la scuola e poi rimborserebbe quell'importo preciso, più interessi, fino a estinzione del prestito. Lo studente potrebbe stipulare un prestito con un prestatore esterno e poi il prestatore darebbe l'intero importo del prestito alla scuola in anticipo. Lo studente rimborserebbe poi il prestatore nel tempo ma come scuola avete già ricevuto l'intero importo della retta.
Non è sempre così e potreste ricevere pagamenti dagli studenti, ma per molte scuole con un prestito tradizionale, la scuola riceverà l'intero importo della retta in anticipo.
Gli Income Share Agreements funzionano in modo leggermente diverso e potrebbero lasciarvi confusi se non siete preparati. Invece di dovere un saldo concreto, gli studenti promettono una percentuale dei loro guadagni futuri per un periodo definito. Ciò significa che il vostro studente non ha necessariamente un importo in dollari specifico che deve pagare ogni mese, poiché l'approccio percentuale permette al pagamento di variare.
Finanziamento esterno vs auto-finanziamento
Il processo di rimborso ISA funziona in modo diverso a seconda che una scuola abbia un finanziamento esterno o no.
Se una scuola ha un prestatore esterno, i termini del loro prestito per un programma ISA varieranno a seconda dei termini del prestatore. Tipicamente, una scuola non riceverà l'intero importo della retta per lo studente in anticipo. Invece, potrebbero finanziare metà dell'importo della retta alla scuola in anticipo, poi l'altra metà in seguito quando lo studente si laurea o fa il primo pagamento ISA.
Il prestatore esterno ha anche voce in capitolo su se finanzierà l'ISA di uno studente. Quindi anche se una scuola approva uno studente, il prestatore ha l'ultima parola su se lo studente viene approvato per il finanziamento esterno. Se lo studente non viene approvato, la scuola può scegliere di finanziare lo studente da sola.
Meratas collabora con società di prestito ISA esterne per aiutare i nostri partner a finanziare il loro programma ISA. Se cercate finanziamenti per il vostro programma ISA, date un'occhiata alla nostra pagina Partner e prenotate un incontro con uno specialista ISA oggi!
Auto-finanziamento
Ecco i diversi modi in cui una scuola potrebbe ricevere pagamenti per gli Income Share Agreements se la scuola sta finanziando il programma Income Share Agreement:
1. Pagamento attraverso i pagamenti richiesti
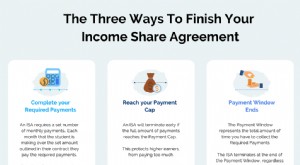
Ci sono tre modi diversi in cui uno studente tipicamente estingue il suo Income Share Agreement. Se non conoscete come funzionano i pagamenti ISA dalla prospettiva dello studente, date un'occhiata a questo post.
Il primo modo in cui uno studente può estinguere il suo ISA è completando i pagamenti richiesti. Fondamentalmente, lo studente è tenuto a fare un numero prestabilito di pagamenti basati sul suo reddito finché guadagna sopra una certa soglia. Per esempio, delineato nel contratto di uno studente potrebbero esserci 24 pagamenti mensili. I 24 pagamenti sono i pagamenti richiesti e una volta che lo studente li ha fatti tutti il suo ISA è completato.
Come tale, le scuole non riceveranno una grande somma di denaro tutta insieme. Invece, riceveranno ciascuno dei pagamenti richiesti dei loro studenti ISA ogni mese per un periodo di tempo. Uno studente può decidere di fare pagamenti extra sul suo ISA che la scuola riceverà anche se questo non è considerato un pagamento ISA richiesto.
Un'altra cosa da notare qui è che, poiché i pagamenti sono calcolati basati sul reddito di uno studente, i pagamenti che riceverete ogni mese fluttueranno con il reddito di ogni studente. Questo potrebbe sorprendere scuole e programmi che non sono preparati.
Un modo per prepararsi a questo è prendere lo stipendio medio di ciò che uno studente del vostro programma guadagna post-laurea e inserire quel numero nei termini di pagamento del vostro ISA. Potete poi usare questo numero per determinare l'importo medio che riceverete per gli studenti nel vostro programma ISA anche se alcuni guadagnano più o meno della media.
2. Pagamento attraverso il Tettonto Massimo (Payment Cap)
Il secondo modo in cui uno studente rimborserà il suo ISA è attraverso il tettonto massimo. Il tettonto massimo è il massimo che uno studente potrebbe mai rimborsare alla scuola ed è tipicamente da 1,2 a 2 volte l'importo originale che lo studente ha ricevuto per la sua istruzione.
Questo non è un totale garantito che una scuola o programma riceverà da uno studente sotto un ISA. Invece, questa è una protezione integrata per evitare che chi guadagna molto paghi troppo sul suo ISA.
È possibile che una scuola riceva un intero tettonto massimo da uno studente nel tempo ma solo se quello studente è un alto reddito e i suoi pagamenti totali si sommano al tettonto massimo nel tempo. Gli studenti che vorrebbero finire i loro obblighi ISA in anticipo possono anche farlo pagando l'intero importo del loro tettonto massimo o facendo pagamenti extra verso il tetto ogni mese. Questo permetterà loro di raggiungere questo tettonto massimo e terminare il loro ISA in anticipo.
La scuola riceverà anche i pagamenti ogni mese dallo studente, ma poiché l'ISA è legato al reddito dello studente attraverso una percentuale, il totale ogni mese potrebbe variare in base ai cambiamenti nel reddito dello studente. È per questo che l'intero importo del tettonto massimo non è garantito alla scuola, ma è comunque possibile ricevere l'intero importo.
Inoltre, se lo studente, per qualche motivo, si rifiuta assolutamente di pagare il suo income share agreement, il servicer ISA può mandare lo studente al recupero crediti. Normalmente quando questo accade lo studente viene mandato al recupero per l'intero importo del tettonto massimo.
3. Pagamento attraverso la Finestra di Pagamento (Payment Window)
L'ultimo modo in cui uno studente può finire il suo Income Share Agreement è attraverso la Finestra di Pagamento. La Finestra di Pagamento è un periodo di tempo definito che la scuola ha per raccogliere i Pagamenti Richiesti dello studente o il Tettonto Massimo. Se lo studente non raggiunge il Tettonto Massimo o completa i suoi Pagamenti Richiesti nel periodo della Finestra di Pagamento, lo studente ha finito con il suo ISA anche se non ha fatto tutti i pagamenti richiesti.
La finestra di pagamento è generalmente da 2 a 2,5 volte il numero dei pagamenti richiesti. Per esempio, se i Pagamenti Richiesti dello studente sono 24 pagamenti mensili, la scuola avrà una Finestra di Pagamento di 48 mesi per raccogliere quei Pagamenti Richiesti. Tipicamente, questo è il modo meno comune per soddisfare un ISA poiché è improbabile che uno studente sia senza lavoro per un periodo prolungato.
Se la scuola sta usando un servicer ISA, come Meratas, allora la scuola riceverà il totale dei pagamenti dei loro studenti in una somma unica ogni mese. Meratas si occupa anche di raccogliere i soldi da ogni studente e assicurarsi che lo studente sia addebitato l'importo corretto basato sul loro reddito mensile.
Gli Income Share Agreements sono un ottimo strumento di finanziamento delle tasse universitarie per gli studenti. Tuttavia, è importante sapere come funzionano e come una scuola verrà pagata per non essere colti di sorpresa e poter pianificare di conseguenza. Se volete saperne di più su cosa pensare prima di offrire un Income Share Agreement date un'occhiata a questo post del blog. Siete pronti a offrire un programma ISA attraverso la vostra scuola? Cliccate qui per prenotare un incontro con uno specialista ISA di Meratas che vi aiuterà a iniziare il processo!
-
Top 5 Podcast sugli Income Share Agreement per la Tua Carriera
Scuole, coding bootcamp e programmi come Lambda School, Holberton e PreHired aiutano gli studenti ad acquisire nuove competenze e ottenere lavori ben pagati più velocemente. Tutti offrono Income Share
-
Income Share Agreements (ISA): Un'Alternativa Valida ai Prestiti Studenteschi
Non è un segreto che il debito da prestiti studenteschi sia un problema, non solo per chi ne sopporta il peso ma per la società nel suo insieme. Nel 2019, lammontare del debito da prestiti studentesch
Articoli in Evidenza
- Prestiti studenteschi ISA: comprendere gli Income Share Agreements e i loro benefici
- L'Illinois approva una legge che abilita gli Income Share Agreements (ISA)
- Capire gli Income Share Agreement (ISA): La Prospettiva dello Studente
- Income Share Agreement (ISA): Vantaggi Concreti per gli Studenti
- Income Share Agreements (ISA) per l'istruzione: guida completa
- Accordi di Condivisione del Reddito (ISA): Guida Completa
- Implementare gli Income Share Agreements (ISA) nell'istruzione superiore: 10 domande chiave
- Income Share Agreements (ISA): guida completa per le scuole
- Capire gli Income Share Agreements (ISA) per il rimborso prestiti studenteschi
- ISA vs Income-Driven Repayment: capire le alternative ai prestiti studenteschi
-
 Le migliori carte di credito per risparmi e premi per il ritorno a scuola
Che tu abbia studenti che frequentano la scuola elementare o luniversità, è probabile che abbiano una lunga lista di forniture e materiali necessari per iniziare lanno scolastico. Secondo la National ...
-
 Income Share Agreement: 3 Modi per Estinguere il Tuo Accordo
Appena lentusiasmo per il nuovo lavoro svanisce, i neolaureati affrontano la domanda cruciale: come estinguere lombra del debito studentesco tradizionale. Con un Income Share Agreement (ISA), non devi...