
ISA vs Income-Driven Repayment: capire le alternative ai prestiti studenteschi
Il debito studentesco è diventato un problema serio negli Stati Uniti. Gli Income Share Agreements (ISA) sono un'alternativa promettente ai prestiti studenteschi personali. A differenza dei prestiti tradizionali, non accumulano interessi e non c'è un capitale che viene pagato.
Un Income Share Agreement è un contratto che uno studente stipula con la sua scuola (o un'altra istituzione) dove lo studente promette di pagare una certa percentuale del suo reddito futuro in cambio di tasse differite. Inoltre, i pagamenti mensili ISA sono dovuti solo quando siete impiegati — e in molti casi, non fino a quando non guadagnate uno stipendio concordato.
Accettando di pagare una percentuale fissa del proprio reddito, gli studenti possono assicurarsi che i loro obblighi di finanziamento studentesco non supereranno mai una percentuale predefinita del loro reddito totale in futuro.
Ma, alcuni prestiti studenteschi federali hanno un componente simile basato sul reddito integrato. Si chiama piano di rimborso income-driven. In superficie, gli Income Share Agreements possono sembrare molto simili ai piani di rimborso income-driven offerti dal governo. Entrambi permettono di fare pagamenti basati su una percentuale del vostro reddito. Tuttavia, se scavate un po' più a fondo, noterete che i due prodotti possono essere molto diversi. Ecco perché è una buona idea conoscere la differenza tra loro e quale funzionerà meglio per voi. Continuate a leggere per scoprire come gli ISA differiscono dai piani di rimborso basati sul reddito.
Income Share Agreement
Con gli ISA, che richiedono ai mutuatari di fare pagamenti post-laurea, generalmente solo se trovano un lavoro, le protezioni sono simili ai rimborsi income-driven.
Se non conoscete gli Income Share Agreements date un'occhiata a questa guida, ma ecco alcuni dei benefici base che gli Income Share Agreements hanno.
Potete differire — o mettere in pausa — il rimborso
Con gli Income Share Agreements siete in rimborso attivo solo quando guadagnate uno stipendio concordato, quindi potete automaticamente posticipare i vostri pagamenti mensili in casi di disoccupazione. I termini esatti del contratto varieranno, ma date un'occhiata a questa guida al rimborso per imparare i diversi modi in cui i vostri pagamenti potrebbero essere messi in pausa.
Il vostro rimborso non durerà per sempre
I termini del contratto ISA creano limiti sull'importo di denaro e tempo che spendereste in rimborso.
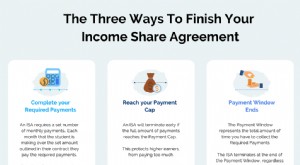
Con un ISA, ripagate una percentuale dei vostri guadagni ogni mese per un numero prestabilito di mesi. Ognuno di questi pagamenti è considerato uno dei vostri Pagamenti Richiesti. Una volta pagati tutti i pagamenti richiesti, il vostro ISA è completato.
Per esempio, diciamo che delineato nel vostro ISA, dovete pagare il 10% del vostro reddito per 24 pagamenti mensili. (questo è il numero di Pagamenti Mensili Richiesti)
Quindi, basandoci sul vostro reddito, pagate 500$ al mese al vostro ISA. Se il vostro reddito non cambia per 24 mesi e fate ciascuno di quei pagamenti di 500$ ogni mese, il vostro ISA è finito.
Come potete vedere, non c'è un importo di denaro che state rosicchiando. Fate semplicemente ciascuno di quei pagamenti mensili richiesti basati su una percentuale del vostro reddito.
Con un ISA saprete sempre l'esatto importo di denaro che potreste potenzialmente ripagare. Il Tetto di Pagamento è il massimo che potreste mai pagare sul vostro ISA. Grazie al Tetto di Pagamento, ripagherete solo un multiplo prestabilito del vostro saldo ISA originale — e non di più. Se il vostro ISA da 5.000$ ha un tetto 1.5x per esempio, l'importo massimo che paghereste sarebbe 7.500$. Se i vostri pagamenti si sommano a questo tetto 1.5x, anche se non avete fatto tutti i vostri pagamenti richiesti, il vostro ISA è finito!
Date un'occhiata ai tre diversi modi in cui potreste ripagare il vostro ISA qui.
Svantaggi degli Income Share Agreements
Gli Income Share Agreements potrebbero non essere una grande scelta per tutti, a seconda della vostra carriera potreste potenzialmente pagare più di quanto fareste con un normale prestito studentesco federale. Anche se gli Income Share Agreements stanno aumentando di popolarità perché sono un'alternativa più nuova ai prestiti studenteschi federali, poiché sono più nuovi non ci sono regolamenti federali. Ci sono regolamenti statali ma è importante sapere esattamente cosa dice il vostro contratto ISA e quanto potreste potenzialmente ripagare.
I prestiti federali Direct danno anche generalmente agli studenti accesso a vari "piani di rimborso income-driven", che ridurrebbero il pagamento ma possono anche aumentare il termine di rimborso.
Income-Driven Repayment
Il governo federale offre quattro piani di rimborso income-driven che possono abbassare le vostre bollette mensili basate sul vostro reddito e dimensione della famiglia. Passare a uno di questi piani può essere giusto per voi se:
- Avete un debito alto e un reddito basso
- Non potete permettervi i vostri pagamenti attuali
- Vi qualify per Public Service Loan Forgiveness
Ecco cosa sapere sui diversi piani income-driven prima di iscrivervi.
Tutti i piani di rimborso income-driven condividono alcune somiglianze: ognuno limita i pagamenti tra il 10% e il 20% del vostro reddito discrezionale e condona il saldo rimanente del prestito dopo 20 o 25 anni di pagamenti. Ci sono 4 piani diversi:
Income-Based Repayment (IBR)
L'Income-Based Repayment (IBR) è un piano di rimborso income-driven che limita il pagamento mensile del prestito studentesco federale al 10% o 15% del vostro reddito discrezionale mensile, che è l'importo per cui il reddito lordo aggiustato supera il 150% della soglia di povertà, a seconda di quando avete preso in prestito i vostri prestiti studenteschi federali.
Generalmente il 10% del vostro reddito discrezionale se siete un nuovo mutuatario il 1° luglio 2014 o dopo, ma mai più dell'importo del Piano di Rimborso Standard a 10 anni.
Generalmente il 15% del vostro reddito discrezionale se non siete un nuovo mutuatario il 1° luglio 2014 o dopo, ma mai più dell'importo del Piano di Rimborso Standard a 10 anni.
Pay As You Earn (PAYE)
Per qualificarvi per PAYE, dovete dimostrare necessità finanziaria. Dovete anche essere un mutuatario relativamente recente. Pay As You Earn offre l'importo di pagamento più basso per tutti i mutuatari idonei. Questo piano di rimborso income-driven è migliore per voi se avete prestiti per laurea e basso potenziale di guadagno.
L'importo del pagamento per PAYE è generalmente il 10% del vostro reddito discrezionale e il periodo di rimborso è 20 anni. Usate questo calcolatore per stimare i vostri pagamenti mensili con PAYE.
Revised Pay As You Earn (REPAYE)
Migliore per voi se non avete prestiti per laurea e avete alto potenziale di guadagno. Revised Pay As You Earn (REPAYE), che è diventato disponibile nel dicembre 2015, è il più nuovo piano di rimborso income-driven.
Questo piano è simile a PAYE, con alcune differenze chiave. La differenza più notevole è il fatto che siete idonei indipendentemente da quando avete preso il vostro primo prestito studentesco federale. Non dovete anche dimostrare necessità finanziaria. L'importo del pagamento è generalmente il 10% del vostro reddito discrezionale, e il periodo di rimborso è tipicamente 20-25 anni. Usate questo calcolatore per stimare i vostri pagamenti mensili con REPAYE.
Income-Contingent Repayment (ICR)
L'Income-Contingent Repayment è un piano di rimborso income-driven che limita il pagamento mensile del prestito studentesco federale al 20% del vostro reddito discrezionale, o paghereste su un piano di rimborso con un pagamento fisso per 12 anni, aggiustato secondo il vostro reddito. Quello che equivale a meno soldi nel corso degli anni.
Poiché i pagamenti mensili sono limitati al 20% del reddito discrezionale, l'ICR è considerato più costoso degli altri piani income-driven. Dopo 25 anni di pagamenti, potete ricevere la condona del prestito studentesco sul saldo rimanente del prestito studentesco federale.
Prima di iscrivervi a qualsiasi piano income-driven, inserite le informazioni del vostro prestito nel Loan Simulator di Federal Student Aid. Questo vi darà una buona idea delle vostre bollette mensili, costi complessivi e importi di condona sotto ogni piano.
Mentre le opzioni di rimborso income-driven possono rendere i pagamenti mensili dei prestiti studenteschi più accessibili, questi programmi hanno alcuni potenziali svantaggi.
Potete finire per pagare più interessi. Un piano di rimborso income-driven non cambierà il tasso di interesse del vostro prestito studentesco. Passare a un piano IDR può abbassare l'importo che siete tenuti a pagare ogni mese, ma non influenzerà il vostro tasso di interesse. I piani income-driven potrebbero potenzialmente estendere il termine di rimborso dal standard 10 anni a 20 o 25 anni. Poiché ripagherete il prestito per più tempo, più interessi matureranno sui vostri prestiti. Gli interessi saranno valutati e addebitati nello stesso modo in cui lo erano prima che vi iscriveste al piano. Inoltre, i pagamenti mensili più bassi su un piano IDR non ridurranno il vostro saldo così rapidamente come un piano di rimborso standard. Vi verranno addebitati interessi su un saldo più alto di quanto sarebbe se seguiste il programma di rimborso tradizionale a 10 anni.
Ciò significa che potreste pagare di più sotto questi piani — anche se vi qualify per la condona. Dovete anche pagare il prestito prima che la condona scatti. Ma se avete un saldo rimasto alla fine del termine di rimborso, l'importo condonato sarà tassato come reddito a meno che non vi qualify per Public Service Loan Forgiveness. Potete fare domanda per il rimborso income-driven su studentloans.gov o inviando al vostro servicer del prestito studentesco un modulo di richiesta cartaceo.
Confronto tra ISA e Piani di Rimborso Income-Driven
I programmi ISA e IBR hanno entrambi pagamenti basati sul reddito, ma dopo questo, sembrano molto diversi. Anche se i pagamenti IBR sono basati sul reddito, c'è ancora un prestito tradizionale sottostante con interessi. Se non siete in grado di coprire gli interessi che si accumulano con il vostro pagamento, inizierete a vedere il vostro saldo crescere nel tempo.
L'IBR è più simile a un prestito tradizionale, quindi se soddisfate i requisiti e avete il resto del prestito condonato, dovete ancora pagare le tasse sull'importo condonato. Anche se questo è favorevole a pagare tutto il prestito, può causare un grande pagamento una tantum per cui potreste non essere pronti. Questo potrebbe causarvi un mal di testa ancora più grande durante la stagione delle tasse.
I piani di rimborso basati sul reddito fanno anche parte dei prestiti di finanziamento federale, quindi hanno limiti su quanto si può prendere in prestito. Per i laureati, gli studenti possono prendere in prestito solo fino a 57.500$ nel corso dei loro studi. Questo include limiti annuali fino a 12.500$. Ma a volte questo ancora non basta a coprire i costi dell'istruzione.
D'altra parte, gli Income Share Agreements non hanno attualmente un limite su quanto potete usare. Alcune scuole limitano l'importo che uno studente può prendere in prestito, ma questo è tutto a livello scolastico. Tuttavia, i limiti annuali per alcuni di questi programmi sono più grandi del limite annuale dei prestiti tradizionali dal governo federale.
Mentre i programmi IBR hanno alcuni aspetti negativi, questi prestiti federali possono ancora essere potenzialmente meno costosi a causa del loro basso tasso di interesse. I prestiti federali hanno anche protezioni che altri prestiti privati non hanno, come differimento e forbearance che vi permettono di mettere in pausa i pagamenti.
D'altra parte, gli Income Share Agreements non hanno un saldo o interessi. Ciò significa che non avete un importo originale che dovrete ripagare. Fate semplicemente i vostri pagamenti come percentuale del vostro reddito e una volta completato il termine, siete finiti. Indipendentemente dal fatto che abbiate ripagato il saldo originale o no. Un ISA è completamente dipendente dalla vostra situazione.
Sia gli Income Share Agreements che i piani di rimborso income-driven sono utili quando usati nelle giuste circostanze. Assicuratevi di fare le vostre ricerche e parlare con i consulenti della vostra scuola per determinare quale è migliore per la vostra situazione. Date un'occhiata al blog Meratas se siete interessati a saperne di più sugli Income Share Agreements!
Sebbene sia stato fatto ogni sforzo per fornire informazioni complete e accurate, Meratas Inc. non fornisce garanzie, espresse o implicite, o rappresentazioni sull'accuratezza del contenuto qui contenuto. Meratas Inc. non assume alcuna responsabilità per eventuali errori o omissioni nelle informazioni qui contenute o per il funzionamento o l'uso di questi materiali.
-
Income Share Agreement: 3 Modi per Estinguere il Tuo Accordo
Appena lentusiasmo per il nuovo lavoro svanisce, i neolaureati affrontano la domanda cruciale: come estinguere lombra del debito studentesco tradizionale. Con un Income Share Agreement (ISA), non devi
-
Income Share Agreements (ISA): Un Approccio Moderno al Finanziamento dell'Istruzione
E se esistesse un modo per pagare listruzione solo se porta a un ottimo lavoro? Storicamente, opzioni come i prestiti privati tradizionali sono state il metodo principale per finanziare bootcamp di c
Articoli in Evidenza
- Assicurazione vs Riassicurazione: Differenze Chiave Spiegate
- Piani 401(a) vs 457(b): Differenze Chiave per la Previdenza
- Aliquota marginale vs aliquota effettiva: capire la differenza
- Income Share Agreement: Glossario Completo dei Termini Chiave
- Income Share Agreement (ISA): Guida Completa ai Termini Chiave
- Income Share Agreement (ISA): Vantaggi Concreti per gli Studenti
- Implementare gli Income Share Agreements (ISA) nell'istruzione superiore: 10 domande chiave
- Income Share Agreements nell'istruzione superiore: notizie e finanziamenti settimanali
- Bilancio e Conto Economico: Guida Completa per l'Analisi Finanziaria
- Coverdell vs Piano 529: Quale Conto Risparmio Istruzione Scegliere?
-
 Abitudini finanziarie: differenze chiave tra Millennial e Gen Z
Sentiamo molto parlare dei millennial e dei loro soldi, ma cosa dire della generazione che li segue? I membri della Generazione Z stanno ora avvicinandosi alletà adulta e hanno le loro caratteristiche...
-
 Investire vs Fare Trading: Differenze Fondamentali Spiegate
Investire e fare trading sono attività profondamente diverse. Molti lo sanno, ma per chi è ancora confuso la distinzione non è chiara. Nel trading, un certo capitale viene mosso su una piattaforma di ...