
Titoli (Securities): Guida Completa a Tipologie, Trading e Regolamentazione
Cos'è un Titolo (Security)?
Il termine "titolo" (security) si riferisce a uno strumento finanziario fungibile e negoziabile che detiene un qualche tipo di valore monetario. Rappresenta una posizione di proprietà in una società quotata in borsa tramite azioni; una relazione di creditore con un ente governativo o una società rappresentata dal possesso delle obbligazioni di quell'ente; o diritti di proprietà come rappresentati da un'opzione.
Punti Chiave
- I titoli sono strumenti finanziari fungibili e negoziabili usati per raccogliere capitale in mercati pubblici e privati.
- Ci sono principalmente tre tipi di titoli: equity — che fornisce diritti di proprietà ai detentori; debt — essenzialmente prestiti rimborsati con pagamenti periodici; e ibridi — che combinano aspetti di debito ed equity.
- Le vendite pubbliche di titoli sono regolamentate dalla SEC.
- Organizzazioni di autoregolamentazione come NASD, NFA e FINRA svolgono anche un ruolo importante nella regolamentazione dei titoli derivati.
Comprendere i Titoli
I titoli possono essere ampiamente categorizzati in due tipi distinti: equity e debt. Tuttavia, alcuni titoli ibridi combinano elementi di entrambi equity e debt.
Titoli Equity (Equity Securities)
Un titolo equity rappresenta un interesse di proprietà detenuto dagli azionisti in un'entità (una società, partnership o trust), realizzato sotto forma di azioni di capitale, che include sia azioni ordinarie che privilegiate.
I detentori di titoli equity non hanno tipicamente diritto a pagamenti regolari — sebbene i titoli equity spesso paghino dividendi — ma possono trarre profitto da plusvalenze quando vendono i titoli (assumendo che siano aumentati di valore).
I titoli equity danno diritto al detentore a un certo controllo della società su base pro-rata, tramite diritti di voto. In caso di fallimento, partecipano solo all'interesse residuo dopo che tutti gli obblighi sono stati pagati ai creditori. Sono talvolta offerti come pagamento in natura (payment-in-kind).
Titoli di Debito (Debt Securities)
Un titolo di debito rappresenta denaro preso in prestito che deve essere rimborsato, con termini che stabiliscono l'entità del prestito, tasso di interesse e data di scadenza o rinnovo.
I titoli di debito, che includono obbligazioni governative e corporate, certificati di deposito (CD), e titoli collateralizzati (come CDO e CMO), danno generalmente diritto al loro detentore al pagamento regolare di interessi e rimborso del capitale (indipendentemente dalla performance dell'emittente), insieme a qualsiasi altro diritto contrattuale stipulato (che non includono diritti di voto).
Sono tipicamente emessi per un termine fisso, alla fine del quale possono essere rimborsati dall'emittente. I titoli di debito possono essere garantiti (backed by collateral) o non garantiti, e, se garantiti, possono essere contrattualmente prioritizzati su altri debiti non garantiti, subordinati in caso di fallimento.
Titoli Ibridi (Hybrid Securities)
I titoli ibridi, come suggerisce il nome, combinano alcune caratteristiche sia dei titoli di debito che di equity. Esempi di titoli ibridi includono warrant equity (opzioni emesse dalla società stessa che danno agli azionisti il diritto di acquistare azioni entro un certo periodo e a un prezzo specifico), obbligazioni convertibili (obbligazioni che possono essere convertite in azioni ordinarie della società emittente), e azioni privilegiate (azioni di società i cui pagamenti di interessi, dividendi, o altri ritorni di capitale possono essere prioritizzati su quelli di altri azionisti).
Anche se le azioni privilegiate sono tecnicamente classificate come titolo equity, sono spesso trattate come titolo di debito perché "si comportano come un'obbligazione". Le azioni privilegiate offrono un tasso di dividendo fisso e sono uno strumento popolare per investitori in cerca di reddito. È essenzialmente un titolo a reddito fisso.
Come si Negoziano i Titoli
I titoli quotati pubblicamente sono listati su borse valori, dove gli emittenti possono cercare quotazioni e attrarre investitori garantendo un mercato liquido e regolamentato in cui negoziare. Sistemi di trading elettronici informali sono diventati più comuni negli ultimi anni, e i titoli sono ora spesso negoziati "over-the-counter", o direttamente tra investitori sia online che per telefono.
Un'offerta pubblica iniziale (IPO) rappresenta la prima grande vendita di titoli equity di una società al pubblico. Dopo un'IPO, qualsiasi azione di nuova emissione, mentre ancora venduta nel mercato primario, è chiamata offerta secondaria (secondary offering). In alternativa, i titoli possono essere offerti privatamente a un gruppo ristretto e qualificato in quello che è noto come collocamento privato (private placement) — una distinzione importante in termini di sia diritto societario che regolamentazione dei titoli. A volte le società vendono azioni in una combinazione di offerta pubblica e privata.
Nel mercato secondario, noto anche come aftermarket, i titoli sono semplicemente trasferiti come asset da un investitore a un altro: gli azionisti possono vendere i loro titoli ad altri investitori per contanti e/o plusvalenze. Il mercato secondario integra quindi il primario. Il mercato secondario è meno liquido per i titoli collocati privatamente poiché non sono negoziabili pubblicamente e possono essere trasferiti solo tra investitori qualificati.
Investire in Titoli
L'entità che crea i titoli per la vendita è nota come emittente (issuer), e coloro che li comprano sono, ovviamente, investitori. Generalmente, i titoli rappresentano un investimento e un mezzo attraverso cui comuni, società e altre imprese commerciali possono raccogliere nuovo capitale. Le società possono generare molti soldi quando vanno in borsa, vendendo azioni in un'offerta pubblica iniziale (IPO), per esempio.
Governi cittadini, statali o di contea possono raccogliere fondi per un progetto specifico emettendo un'obbligazione municipale (municipal bond issue). A seconda della domanda di mercato o della struttura di prezzo di un'istituzione, raccogliere capitale attraverso titoli può essere un'alternativa preferita al finanziamento tramite un prestito bancario.
D'altra parte, acquistare titoli con denaro preso in prestito, un atto noto come acquisto a margine (buying on margin) è una tecnica di investimento popolare. In essenza, una società può consegnare diritti di proprietà, sotto forma di contanti o altri titoli, sia all'inizio che in caso di default, per pagare il suo debito o altra obbligazione verso un'altra entità. Questi accordi di garanzia (collateral arrangements) sono in crescita ultimamente, specialmente tra investitori istituzionali.
Regolamentazione dei Titoli
Negli Stati Uniti, la U.S. Securities and Exchange Commission (SEC) regolamenta l'offerta e la vendita pubblica di titoli.
Offerte pubbliche, vendite e scambi di titoli USA devono essere registrati e depositati presso i dipartimenti statali per i titoli della SEC. Organizzazioni di Autoregolamentazione (SRO) all'interno dell'industria dell'intermediazione spesso assumono posizioni regolatorie. Esempi di SRO includono la National Association of Securities Dealers (NASD), e la Financial Industry Regulatory Authority (FINRA).
La definizione di un'offerta di titoli è stata stabilita dalla Corte Suprema in un caso del 1946. Nella sua sentenza, la corte deriva la definizione di un titolo basandosi su quattro criteri — l'esistenza di un contratto di investimento, la formazione di un'impresa comune, una promessa di profitti da parte dell'emittente, e l'uso di una terza parte per promuovere l'offerta.
Titoli Residuali (Residual Securities)
I titoli residuali sono un tipo di titolo convertibile — cioè, possono essere cambiati in un'altra forma, solitamente quella di azioni ordinarie. Un'obbligazione convertibile, per esempio, è un titolo residuo perché permette all'obbligazionista di convertire il titolo in azioni ordinarie. Le azioni privilegiate possono anche avere una caratteristica convertibile. Le corporation possono offrire titoli residuali per attrarre capitale d'investimento quando la competizione per i fondi è intensa.
Quando un titolo residuo è convertito o esercitato, aumenta il numero di azioni ordinarie in circolazione attuali. Questo può diluire il pool totale di azioni e il loro prezzo. La diluizione influenza anche le metriche di analisi finanziaria, come gli utili per azione, perché gli utili di una società devono essere divisi per un numero maggiore di azioni.
Al contrario, se una società quotata in borsa prende misure per ridurre il numero totale delle sue azioni in circolazione, si dice che le ha consolidate (consolidated). L'effetto netto di questa azione è aumentare il valore di ogni singola azione. Questo viene spesso fatto per attrarre investitori più grandi o più numerosi, come i fondi comuni.
Altri Tipi di Titoli
I titoli certificati (Certificated securities) sono quelli rappresentati in forma fisica, cartacea. I titoli possono anche essere tenuti nel sistema di registrazione diretta (direct registration system), che registra le azioni in forma di scrittura contabile (book-entry form). In altre parole, un agente di trasferimento mantiene le azioni per conto della società senza la necessità di certificati fisici.
Le tecnologie e politiche moderne hanno, nella maggior parte dei casi, eliminato la necessità di certificati e per l'emittente di mantenere un registro completo dei titoli. Si è sviluppato un sistema in cui gli emittenti possono depositare un singolo certificato globale che rappresenta tutti i titoli in circolazione in un depositario universale noto come Depository Trust Company (DTC). Tutti i titoli scambiati attraverso DTC sono tenuti in forma elettronica. È importante notare che titoli certificati e non certificati non differiscono in termini di diritti o privilegi dell'azionista o dell'emittente.
I titoli al portatore (Bearer securities) sono quelli negoziabili e che danno diritto all'azionista ai diritti sotto il titolo. Sono trasferiti da investitore a investitore, in certi casi tramite girata e consegna. In termini di natura proprietaria, i titoli al portatore pre-elettronici erano sempre divisi, significando che ogni titolo costituiva un asset separato, legalmente distinto dagli altri nella stessa emissione.
A seconda della pratica di mercato, gli asset di titoli divisi possono essere fungibili o (meno comunemente) non fungibili, significando che al momento del prestito, il mutuatario può restituire asset equivalenti sia all'asset originale che a un asset specifico identico alla fine del prestito. In alcuni casi, i titoli al portatore possono essere usati per favorire l'evasione fiscale, e quindi possono talvolta essere visti negativamente da emittenti, azionisti e organi fiscali regolatori. Sono rari negli Stati Uniti.
I titoli registrati (Registered securities) portano il nome del detentore e altri dettagli necessari mantenuti in un registro dall'emittente. I trasferimenti di titoli registrati avvengono tramite modifiche al registro. I titoli di debito registrati sono sempre non divisi (undivided), significando che l'intera emissione costituisce un singolo asset, con ogni titolo che è una parte del tutto. I titoli non divisi sono fungibili per natura. Le azioni del mercato secondario sono anche sempre non divise.
I titoli letter (Letter securities) non sono registrati presso la SEC e non possono essere venduti pubblicamente nel mercato. Titolo letter — anche noto come restricted security, letter stock, o letter bond — è venduto direttamente dall'emittente all'investitore. Il termine deriva dal requisito della SEC per una "investment letter" dall'acquirente, affermando che l'acquisto è per scopi di investimento e non destinato alla rivendita. Quando cambiano mano, queste lettere spesso richiedono il modulo 4.
I titoli cabinet (Cabinet securities) sono listati sotto una borsa finanziaria principale, come il NYSE, ma non sono attivamente negoziati. Tenuti da una folla di investimento inattiva, è più probabile che siano un'obbligazione che un'azione. Il "cabinet" si riferisce al luogo fisico dove gli ordini di obbligazioni erano storicamente conservati fuori dal piano di trading. I cabinet tenevano tipicamente ordini limite, e gli ordini erano tenuti a disposizione fino a quando non scadevano o venivano eseguiti.
Emissione di Titoli: Esempi
Consideriamo il caso di XYZ, una startup di successo interessata a raccogliere capitale per stimolare la sua prossima fase di crescita. Fino a ora, la proprietà della startup è stata divisa tra i suoi due fondatori. Ha un paio di opzioni per accedere al capitale. Può attingere ai mercati pubblici conducendo un'IPO o può raccogliere denaro offrendo le sue azioni a investitori in un collocamento privato.
Il primo metodo consente alla società di generare più capitale, ma comporta costi elevati e requisiti di divulgazione. Nel secondo metodo, le azioni sono scambiate su mercati secondari e non soggette a scrutinio pubblico. Entrambi i casi, tuttavia, coinvolgono la distribuzione di azioni che diluiscono la quota dei fondatori e conferiscono diritti di proprietà agli investitori. Questo è un esempio di titolo equity.
Successivamente, consideriamo un governo interessato a raccogliere denaro per rivitalizzare la sua economia. Usa obbligazioni o titoli di debito per raccogliere quell'importo, promettendo pagamenti regolari ai detentori della cedola.
Infine, guardiamo il caso della startup ABC. Raccoglie denaro da investitori privati, inclusi familiari e amici. I fondatori della startup offrono ai loro investitori una nota convertibile (convertible note) che si converte in azioni della startup in un evento successivo. La maggior parte di tali eventi sono eventi di finanziamento. La nota è essenzialmente un titolo di debito perché è un prestito fatto dagli investitori ai fondatori della startup.
In una fase successiva, la nota si trasforma in equity sotto forma di un numero predefinito di azioni che danno una fetta della società agli investitori. Questo è un esempio di un titolo ibrido.
-

Costi di Emissione Azioni: Commissioni per la Raccolta di Capitale
Le commissioni di emissione azioni (equity issuance fees) indicano i costi che unazienda sostiene quando introduce titoli (marketable securities) sul mercato. Si tratta di strumenti finanziari a breve
-
Pratiche Sicure per Password: Creare Password Forti e Memorabili
Cosa Fare e Cosa Non Fare per Creare una Password Sicura Le password di sistema sono diventate parte della nostra vita quotidiana. Le usiamo al lavoro, per il banking, social media, shopping e persino
Articoli in Evidenza
- I CD come titoli: capire la differenza
- Capire i Titoli Junior: Rischi e Implicazioni
- Dealer di Titoli: Ruoli, Funzioni e Differenze con i Broker
- Disgorgement Spiegato: Rimedio Legale per Profitti Illeciti
- Trust Preferred Securities (TPS): Guida Completa per Investitori
- Depositaria: Definizione, Funzioni e Tipologie
- Prestito Titoli: Definizione, Processo e Benefici
- Capire il Patrimonio Netto (Equity): Proprietà, Valore Netto e Investimento
- LEAPS: Opzioni su Azioni a Lungo Termine – Definizione e Vantaggi
- Comprendere l'Equity Income: Cosa Sono i Dividendi
-
 Tipologie di Titoli: Guida Completa a Debito, Equity, Derivati e Ibridi
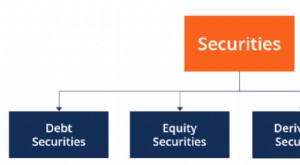
Esistono quattro principali tipi di titolo (security): titoli di debito, titoli di equity, titoli derivati e titoli ibridi (combinazione di debito ed equity). Definiamo prima security (titolo/valor...
-
 Titoli Sottostanti: Chiave per Investire nei Derivati
Il titolo sottostante (underlying security) è il termine che indica lo strumento finanziario negoziabile su cui si basa un derivato, come unopzione su unazione. Il valore del titolo sottostante determ...