
Call Price: Prezzo di Richiamo per Obbligazioni e Azioni Privilegiate
Il call price (prezzo di richiamo) è il prezzo che l'emittente di un'azione privilegiata o di un'obbligazione pagherebbe ai possessori se decidesse di richiamare il titolo richiamabile prima della scadenza. Il prezzo viene stabilito all'emissione ed è indicato nel prospetto Prospectus – documento legale di disclosure richiesto alla SEC (USA) con info su società, management, performance finanziarie, ecc.

Le clausole di call price si trovano in azioni privilegiate richiamabili o obbligazioni richiamabili Callable Bond – bond che dà all'emittente il diritto (non obbligo) di rimborsare prima della scadenza, con opzione call incorporata e restrizioni. L'emittente ha l'opzione/diritto di riacquistare il titolo dal creditore/investitore al call price prima della scadenza.
Sintesi
- Il call price è il prezzo che l'emittente paga per richiamare il titolo prima della scadenza.
- Termini e tempistiche del richiamo sono stabiliti nell'indenture (contratto) del bond o nel prospetto dell'azione privilegiata.
- I titoli richiamabili permettono all'emittente di riacquistare a un prezzo specifico (call price) in caso di variazioni favorevoli di mercato o tassi.
Significato del call price
Per i bond, call price e tempistiche sono tipicamente nell'indenture (atto costitutivo). Permette all'emittente di richiedere la rivendita del bond, solitamente al valore nominale più una percentuale concordata. Il premio può essere fisso a un tasso annuo; in base alla struttura, può diminuire con l'avvicinarsi della scadenza per ammortamento del premio.
Alcuni bond non richiamabili Non-Callable Bond – rimborsati solo a scadenza, l'emittente non può richiamarli prima – diventano richiamabili dopo un periodo iniziale. Quando una società richiama un bond, ottiene risparmi significativi sugli interessi futuri, a scapito dell'obbligazionista che perde quei redditi.
Un'azienda può anche esercitare il diritto di richiamare azioni privilegiate per pagare i soci e interrompere i dividendi: può servire a modificare la struttura del capitale o ridurre i costi dei dividendi privilegiati.
Gli investitori devono sapere che un'opzione call incorporata Embedded Option – clausola in un titolo (tipicamente bond) che dà a emittente o possessore un diritto (non obbligo) di agire in futuro – influenza la liquidità del bond. Un bond non richiamabile vale più di uno richiamabile per l'investitore, poiché quest'ultimo può essere rimborsato anticipatamente, negando gli interessi futuri.
Call Price e Call Premium
I titoli richiamabili sono tipici nei mercati a reddito fisso. Permettono all'emittente di riacquistare a prezzo specifico (call price) in caso di variazioni di mercato o tassi, proteggendosi da tassi crescenti.
Esempio: Un'azienda emette bond a cedola fissa 4% con tasso di mercato 4%. Se il tasso scende al 2,5%, userà la call per rimborsare e rifinanziare al 2,5%, risparmiando 1,5% d'interessi.
Poiché la call avvantaggia l'emittente non l'acquirente, i bond si vendono a forti premi per compensare gli obbligazionisti per:
- Rischio di reinvestimento.
- Privazione dei potenziali redditi d'interesse.
Quindi l'emittente deve pagare un call premium (valore sopra il nominale). La differenza tra call price e valore nominale è il call premium.
Titoli non richiamabili rimborsati anticipatamente incorrono in severe penali.
Risorse aggiuntive
CFI offre il programma Commercial Banking & Credit Analyst (CBCA)™. Per approfondire:
- Bond Pricing – Calcolo prezzo di emissione basato su cedola, nominale, rendimento, scadenza.
- Common vs Preferred Shares – Differenze tra azioni ordinarie e privilegiate.
- Exercise Price – Prezzo di esercizio dell'opzione.
- Par Value – Valore nominale statico su certificato bond/azione/cedola.
-
Short Call (Call Short): Strategia, Rischi e Funzionamento
Una short call è una strategia opzionale in cui un investitore scrive (vende) unopzione call su unazione perché prevede che il prezzo di quellazione diminuirà in futuro. Comprendere l
-
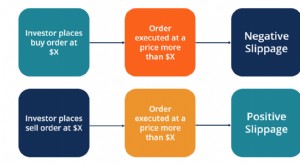
Slippage nel trading: cause, effetti e come ridurlo
Lo slippage si verifica quando il prezzo di esecuzione di un ordine è diverso dal prezzo richiesto. Accade soprattutto in mercati molto volatili o poco liquidi.Perché si verificaSe un ordine di mercat
Articoli in Evidenza
- Date di Chiamata (Call Date): Cosa Sono e Come Funzionano
- Call Option: Guida Completa per Investitori
- Call Premium: Significato per Obbligazioni Richiamabili e Opzioni
- Call Protection nelle Obbligazioni: Tutela dell'Investitore
- Call Provision nelle Obbligazioni: Guida Completa
- Call Risk nelle Obbligazioni: Guida Completa al Rischio di Richiamo
- Call Warrant: Diritti e Potenziale d'Investimento
- Obbligazioni con Cedola: Reddito Fisso e Pagamenti d'Interesse
- Covered Call: Guida Completa alla Strategia di Opzioni
- Obbligazioni Sotto la Pari (Discount Bonds): Prezzo e Mercato Secondario
-
 Titoli Non Chiamabili (Noncallable Securities): Guida Completa
Non chiamabile (noncallable), detto anche non rimborsabile (non-redeemable), si riferisce al tipo di titoli che non possono essere richiamati (rimborsati) dai loro emittenti prima delle scadenze, a me...
-
 Samurai Bond: Guida ai Bond Corporate in Yen per Emittenti Esteri
Un samurai bond è unobbligazione societaria emessa da società estere sul mercato giapponese e deve rispettare le normative giapponesi. È unobbligazione denominata in yen che attrae investitori dal Gia...