
Misure di Rischio per Deviazione Standard: Valutazione del Rischio Finanziario
La misura di rischio per deviazione è una funzione utilizzata per misurare il rischio finanziario, diversa dalle misurazioni di rischio generali. La misurazione del rischio è usata principalmente nel settore finanziario per misurare il movimento e la volatilità.
La volatilità misura la velocità delle fluttuazioni di prezzo di un titolo nel tempo, indicando il livello di rischio associato alle variazioni di prezzo. Investitori e trader calcolano la volatilità per valutare le variazioni passate dei prezzi di un investimento.
Quando si investe in azioni, opzioni e altri strumenti, i trader vogliono conoscere la probabilità che il prezzo si muova in una certa direzione, generando profitto o perdita. Per raggiungere i loro obiettivi, usano varie funzioni per determinare rischio e volatilità, e la deviazione standard è tra le più utilizzate.

Cos'è la Deviazione Standard
La deviazione standard è un concetto matematico impiegato in finanza, economia, contabilità e statistica. Misura quanto i singoli dati si discostano dalla media. Si calcola sottraendo la media da ogni valore, elevando al quadrato, sommando e calcolando la media delle differenze per ottenere la varianza. La varianza misura la dispersione dei dati e indica la volatilità.
Nella valutazione di fondi comuni o titoli, i trader preferiscono la deviazione standard come misura di rischio per la sua capacità di mostrare la volatilità. Tipicamente, calcolano il rendimento annuo di ogni portafoglio per determinare la probabilità di rendimenti costanti futuri.
Ad esempio, un titolo ad alta crescita mostrerà una deviazione standard più alta, poiché il rendimento continua a picchi e inversioni prima di stabilizzarsi. Significa che il titolo è altamente volatile e comporta un rischio maggiore, scomodo per un investitore risk-averse. Al contrario, titoli consolidati con track record di rendimenti costanti produrranno una varianza bassa, indicando basso rischio.
Come la Deviazione Misura il Rischio
Quando si usa la deviazione standard per misurare il rischio, gli analisti vogliono sapere come il tasso di interesse effettivo annuo è distribuito, il che determina quanto l'investimento è rischioso. Titoli con un range ampio e movimento imprevedibile comportano più rischio e incertezze sulla direzione del prezzo.
Ad esempio, un'azione growth-oriented avrà molti picchi e inversioni, con direzione incerta. Un investitore risk-seeking preferisce tali azioni imprevedibili per il maggior potenziale di profitto se il timing è giusto. Azioni stabili hanno basso rischio poiché tendono a restare nello stesso range a lungo. Esempio: un titolo che rende 7%-10% in un anno di trading completo.
Misura del Rischio nel Mercato Azionario
Nel trading di titoli, i trader assumono che i titoli seguano una distribuzione normale. Questa forma una curva a campana, con un punto più alto (risultato più probabile) e due discese ai lati (altri possibili risultati).
Analizzando potenziali titoli, ci si aspetta che i valori cadano a una deviazione dalla media il 68% delle volte, mentre il 95% delle volte cadranno a due deviazioni. Investitori e analisti usano la distribuzione normale della performance storica per calcolare i rendimenti futuri attesi.
Coerenza della Deviazione Standard
La coerenza della deviazione standard la rende popolare come funzione di misurazione del rischio. Ad esempio, dire che i valori cadono a due deviazioni standard dalla media il 95% delle volte rimane valido che si parli di età, peso o rese agricole. Gli investitori possono fare previsioni con certezza che le caratteristiche misurate non supereranno il range creato.
Limiti della Deviazione Standard come Metrica di Rischio
La deviazione standard mostra solo come i rendimenti annuali sono distribuiti, non garantisce coerenza futura. Gli investimenti possono essere influenzati da fattori esterni come cambiamenti dei tassi di interesse e concorrenza di mercato, e il rendimento annuale può cadere fuori dal range previsto. Non va usata come strumento finale, ma affiancata ad altre funzioni.
Un'altra debolezza: assume una distribuzione normale dei dati, implicando probabilità uniforme sopra/sotto la media. Ad esempio, il 68% delle volte i valori cadono a una deviazione standard dalla media. L'assunzione non vale per tutti gli investimenti, come gli hedge fund, che tendono a essere sbilanciati verso una direzione.
Risorse Aggiuntive
CFI è il provider ufficiale della certificazione Financial Modeling and Valuation Analyst (FMVA)®.
Per continuare ad apprendere:
- Investire: Guida per Principianti
- Pairs Trading
- Ratio di Rendimento Aggiustato per il Rischio
- Meccanismi di Trading
-

Comprendere il Rischio Intrinseco: Un Concetto Chiave nella Gestione del Rischio
Il rischio intrinseco si riferisce al livello naturale di rischio presente in un processo prima che vengano applicati controlli o misure di mitigazione nella gestione del rischio. La gestione del risc
-

Diversificazione del Portafoglio: Ridurre il Rischio e Migliorare i Rendimenti
Articoli in Evidenza
- Gradi di Rischio: Guida per l'Investitore
- Preferenza per il Rischio: Guida Completa per Investitori
- Comprendere l'Accettazione del Rischio: Guida Completa
- Rischio d'Impresa: Minacce, Tipologie e Gestione
- CAPM: Guida Completa al Capital Asset Pricing Model
- Rischio Operativo: Componente Chiave del Rischio d'Impresa
- Risk Finanziario: Guida Completa ai Tipi di Rischio e Gestione
- Rischio e Rendimento negli Investimenti: Guida alla Correlazione e Diversificazione
- Value at Risk (VaR): comprendere il rischio di investimento
- Avversione al Rischio (Risk Aversion): Guida per l'Investitore Prudente
-
 Tolleranza al Rischio: Guida per Investitori
-
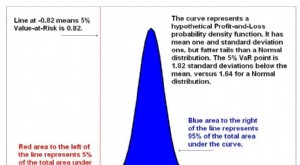 Value at Risk (VaR): Guida alla Misurazione del Rischio d'Investimento
Il Value at Risk (VaR) è una metrica finanziaria che stima il rischio di un investimento. Specificamente, è una tecnica statistica per misurare lammontare di potenziale perdita in un portafoglio su un...