
Illiquidità: Definizione, Esempi e Implicazioni per Investitori e Aziende
Illiquido è un termine che descrive asset o investimenti che non possono essere convertiti rapidamente e facilmente in contante al prezzo di mercato corrente. Un individuo, un'azienda o altra entità può essere definita illiquida se è a corto di cassa e detiene principalmente asset illiquidi.

La liquidità ha due dimensioni: la facilità/velocità di conversione in contante e il prezzo (se l'asset può essere venduto rapidamente senza sconto sostanziale rispetto al fair value). Entrambi si riassumono nella domanda: "Il venditore ha accesso immediato a compratori pronti e disposti?"
Oltre al contante, gli asset più liquidi sono titoli con volumi elevati e costanti: blue chip, titoli di Stato, future su commodity principali. Per i privati, asset liquidi includono contanti, conti correnti/deposito, azioni, obbligazioni, quote di fondi comuni o ETF. Asset illiquidi tipici: immobili, gioielli, arte, collezionismo.
Struttura di Mercato e Profondità (Depth of Market)
L'accesso a compratori dipende dalla struttura del mercato o dalla sua profondità (DOM) - il numero di potenziali acquirenti/venditori a diversi livelli di prezzo.
Immobiliare: illiquido per la struttura del mercato. Vendere richiede perizie, ispezioni, pratiche notarili, e spesso finanziamenti che richiedono tempo. Anche con un compratore pronto, l'incasso richiede settimane o mesi.
Titoli finanziari: la profondità si riferisce al numero di ordini disponibili. Azioni molto scambiate (es. Amazon) hanno mercati profondi. Titoli poco noti e scambiati raramente hanno mercati "sottili" (shallow), con spread bid-ask ampi che costringono a prezzi sfavorevoli. Nei mercati OTC con bassissima liquidità, chi deve vendere subito può incassare molto meno del fair value.
Illiquidità in Azienda
In contabilità, le aziende distinguono asset liquidi (a breve termine) e asset fissi/capitali (illiquidi).
Asset liquidi aziendali: cassa, crediti commerciali, investimenti in titoli a breve termine (da vendere entro un anno). Meno liquidi ma correnti: scorte e ratei/risconti attivi.
Mantenere liquidità adeguata è cruciale per la continuità operativa. Un'azienda illiquida non paga fornitori/creditori per tempo. Se non risolta, porta a fallimento o riorganizzazione costosa. Anche con milioni in asset, se sono principalmente fissi/illiquidi, problemi di cash flow possono causare insolvenza e fallimento.
Risorse Correlate
- Asset Correnti - Misurano la liquidità aziendale
- Fair Market Value - Prezzo concordato indipendentemente dalle parti
- Immobilizzazioni (PP&E) - Asset non correnti chiave in bilancio
- Insolvenza - Incapacità di onorare debiti in scadenza (diversa dal fallimento, che è procedura legale)
-
Cornering the Market: Definizione, Strategie e Rischi
Cornering the market (accaparramento del mercato) significa ottenere e detenere/possedere abbastanza azioni, asset o commodity per controllare effettivamente il prezzo di mercato di detti elementi. Im
-

Kasasa: il significato del nostro nome e la nostra missione
Kasasa! Parola curiosa. Che cosa significa? Labbiamo inventata oltre dieci anni fa per una missione precisa: aiutare gli istituti finanziari di comunità — piccole banche e credit unions — a offrire pr
Articoli in Evidenza
- Pagamenti Proporzionali (Prorata): Definizione e Calcolo
- Fatturazione Trimestrale: Vantaggi, Svantaggi e Cosa Sapere
- Stipendio da 9.000 dollari: significato e tassazione
- Capire l'APY: Rendimento Annuale Percentuale Spiegato
- Bullish e Bearish: capire i trend del mercato azionario
- Capire i Mercati Rialzisti (Bull Market): Guida per Investitori
- Asset Sottovalutati: Guida Completa per Identificare Opportunità di Valore
- Assicurazione FDIC: proteggere i depositi bancari
- Costo Opportunità: Guida per Investitori
- ETF spiegati: guida ai fondi negoziati in borsa
-
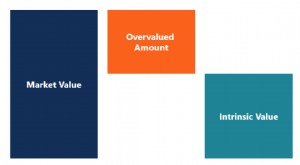 Asset Sopravvalutati: Guida all'Individuazione e Strategie
Un asset è sopravvalutato (overvalued) quando il prezzo di mercato supera il suo valore intrinseco. Esempio: azione con valore intrinseco 7€ che tratta a 13€. Il Concetto di Valore Intrinseco Il valo...
-
 Underperformance: Cause, Effetti e Soluzioni per Azioni Sottoperformanti
In senso generale, underperforming indica una prestazione scarsa o insoddisfacente rispetto alle aspettative o a uno standard. Nel mondo finanziario, lunderperformance si verifica quando unazione fa p...