
Titoli Non Coperti (Non-Covered Securities): Definizione e Ruolo della SEC
Il termine "titolo non coperto" (non-covered security) si riferisce a una definizione legale di titoli i cui dettagli potrebbero non essere necessariamente comunicati all'Internal Revenue Service (IRS). L'autorità competente che effettua tali designazioni per scopi di dichiarazione fiscale negli USA è la Securities and Exchange Commission (SEC).
Sintesi
- Il termine "titolo non coperto" si riferisce a una definizione legale di titoli i cui dettagli potrebbero non essere necessariamente comunicati all'IRS.
- La base di costo (cost basis) implica che il costo originale di un asset debba essere rivisto annualmente, secondo l'ammortamento per gli immobili materiali, e aumentato in caso di spese in conto capitale, apprezzamento del valore di mercato, ecc.
- La legislazione del 2008 stabilisce che la base di costo aggiustata di qualsiasi titolo acquistato durante o dopo l'anno fiscale 2011 deve essere comunicata all'IRS.
Cos'è un Titolo Coperto (Covered Security)?
Secondo la SEC, un titolo coperto è considerato sufficientemente rilevante da dover essere comunicato all'IRS. Ciò significa che l'intermediario (brokerage) è legalmente tenuto a comunicare all'IRS le basi di costo e qualsiasi informazione sulle vendite relative a quel titolo.
L'intermediario è anche responsabile dell'invio delle informazioni sulle transazioni in titoli coperti a un nuovo intermediario, qualora il contribuente trasferisca il proprio conto a un broker diverso.
Cos'è la Base di Costo (Cost Basis)?
Nel 2008, il Congresso USA ha approvato una legge che richiede ai broker di utilizzare la base di costo aggiustata anziché il prezzo di acquisto dei titoli per scopi di dichiarazione fiscale.
Ciò significa che il costo originale di qualsiasi asset deve essere rivisto annualmente. Deve essere ridotto secondo l'ammortamento nel caso di immobilizzazioni materiali e aumentato in caso di spese in conto capitale, apprezzamento del valore di mercato, ecc. Questo viene fatto per calcolare il reddito da plusvalenze sotto il reddito lordo del contribuente.
Le plusvalenze possono essere tassabili anche se non sono state ancora realizzate, poiché le autorità potrebbero averne bisogno per determinare l'aliquota fiscale applicabile al contribuente.
Le Regolamentazioni
La legislazione è entrata in vigore a partire dall'anno di accertamento 2011. Ciò significa che la base di costo aggiustata di qualsiasi titolo acquistato durante o dopo l'anno fiscale 2011 deve essere comunicata all'Internal Revenue Service.
Esempi di titoli coperti includono i seguenti, tutti acquistati a partire dalle date indicate:
- Qualsiasi capitale sociale (in una società): Acquistato il 1° gennaio 2011 o successivamente
- Qualsiasi fondo comune, azioni o American Depositary Receipts acquisiti tramite un piano di reinvestimento dei dividendi: Acquistati il 1° gennaio 2012 o successivamente
- Qualsiasi derivato, opzione e obbligazioni meno complesse: Acquistati il 1° gennaio 2014 o successivamente
- Qualsiasi derivato, opzione e obbligazioni più complesse: Acquistati il 1° gennaio 2016 o successivamente
Qualsiasi investimento acquistato prima delle suddette date di efficacia è classificato come titolo non coperto secondo le leggi USA. Ciò significa che la base di costo aggiustata di questi asset potrebbe non essere comunicata all'IRS.
Tuttavia, ciò vale solo nei casi in cui le plusvalenze non siano realizzate. Nei casi in cui avvenga una vendita dei suddetti titoli, l'importo realizzato sarebbe considerato una plusvalenza, tassabile secondo l'aliquota appropriata. L'importo può essere il valore di rimborso o i proventi lordi dalla vendita.
Inoltre, qualsiasi titolo acquisito attraverso un'azione societaria (decisione del consiglio di amministrazione) è considerato non coperto. Ad esempio, uno split azionario (stock split) o un dividendo in azioni possono generare azioni aggiuntive di valore per l'investitore. Se il valore è stato generato tramite azioni non coperte, queste non sono tassabili.
Ad esempio, consideriamo un investitore che acquista 200 azioni della Società X nel 2009. Nel 2011, la società effettua uno split 1:1. L'investitore riceve 200 azioni aggiuntive nel 2011. Anche se acquisite dopo la data di taglio (1° gennaio 2011), sarebbero considerate non coperte.
Risorse Aggiuntive
CFI è il fornitore ufficiale del programma Commercial Banking & Credit Analyst (CBCA)®, progettato per trasformare chiunque in un analista finanziario di livello mondiale.
Per aiutarvi a diventare analisti finanziari di livello mondiale e far progredire la vostra carriera al massimo potenziale, queste risorse aggiuntive saranno molto utili:
- Tassa sulle Plusvalenze (Capital Gains Tax): Imposta sui profitti derivanti dalla vendita di asset.
- Metodi di Ammortamento (Depreciation Methods): Lineare, doppio declino, unità di produzione, somma degli anni.
- Piano di Reinvestimento Dividendi (DRIP): Piano che permette di reinvestire automaticamente i dividendi.
- Titoli Pubblici (Public Securities): Investimenti apertamente scambiati in un mercato.
-
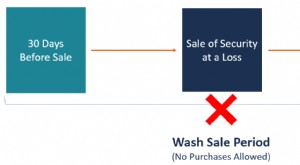
Wash Sale: Regole IRS e Implicazioni Fiscali per Investitori
Una wash sale (vendita di lavaggio) si verifica quando un investitore vende un titolo in perdita e riacquista lo stesso o un titolo sostanzialmente identico entro 30 giorni. LIRS (Internal Revenue Ser
-

Costo Marginale: Definizione, Calcolo ed Esempi
Articoli in Evidenza
- Capire i Depositi Cauzionali: Cosa Devi Sapere
- Costo del Capitale: Definizione, Calcolo e Importanza
- Capire i Depositari: Custodia Sicura per Titoli Finanziari
- Capire i Titoli Junior: Rischi e Implicazioni
- Titoli (Securities): Guida Completa a Tipologie, Trading e Regolamentazione
- Investitori Accreditati: Definizione e Requisiti SEC
- Average Cost Basis (Costo Medio Ponderato): Guida Fiscale per Investitori
- Disgorgement Spiegato: Rimedio Legale per Profitti Illeciti
- Titoli in Difficoltà (Distressed Securities): Rischi e Opportunità
- Indication of Interest (IOI): Cos'è e Come Funziona nelle IPO
-
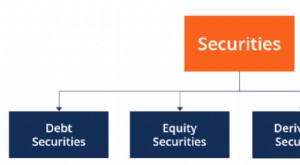 Tipologie di Titoli: Guida Completa a Debito, Equity, Derivati e Ibridi
Esistono quattro principali tipi di titolo (security): titoli di debito, titoli di equity, titoli derivati e titoli ibridi (combinazione di debito ed equity). Definiamo prima security (titolo/valor...
-
 Titoli Sottostanti: Chiave per Investire nei Derivati
Il titolo sottostante (underlying security) è il termine che indica lo strumento finanziario negoziabile su cui si basa un derivato, come unopzione su unazione. Il valore del titolo sottostante determ...