
Information Ratio: Guida per Valutare i Gestori di Fondi
L'Information Ratio (IR) è la metrica chiave per valutare l'**abilità di un gestore attivo** di generare rendimenti superiori al benchmark **in modo consistente**, rapportati al rischio attivo assunto (tracking error). A differenza dello Sharpe Ratio (rischio totale), l'IR isola il **rischio attivo (active risk)**.
Formula
IR = (Rp - Rb) / TE = Active Return / Tracking Error
- Rp: rendimento portafoglio (annualizzato).
- Rb: rendimento benchmark (annualizzato).
- TE (Tracking Error): deviazione standard della serie storica degli **active returns (Rp - Rb)**. Misura la **volatilità dell'alpha**.
Interpretazione
| IR | Valutazione |
|---|---|
| > 1,00 | Eccellente: alpha alto e consistente. Top quartile gestori. |
| 0,50 – 1,00 | Buono: valore aggiunto chiaro, rischio attivo controllato. |
| 0,00 – 0,50 | Marginale: alpha modesto vs rischio attivo. Difficile giustificare fee attive. |
| < 0,00 | Distruttivo: sotto-performance vs benchmark per unità di rischio attivo. Meglio ETF benchmark. |
Regola empirica: IR > 0,5 sostenuto su 3-5+ anni = gestore con *skill* genuina (non fortuna).
Perché l'IR È Superiore allo Sharpe per Fondi Attivi
- Sharpe = (Rp - Rf) / σp → penalizza volatilità *totale* (beta + alpha). Un fondo high-beta in bull market ha Sharpe alto ma zero skill.
- IR = Alpha / ω (omega = tracking error) → premia **consistenza dell'alpha**, non esposizione beta.
- Se gestore replica benchmark (TE ≈ 0), IR indefinito → gestione passiva.
Componenti dell'Active Return (Brinson Attribution)
Per capire *da dove viene* l'IR, decomponi active return:
- Allocation Effect: sovrappeso/sottopeso settori/paesi/asset class vs benchmark.
- Selection Effect: scelta titoli *dentro* ogni settore vs benchmark settore.
- Interaction Effect: combinazione allocation + selection.
Un IR alto guidato da **Selection** = stock picking skill. Da **Allocation** = macro/tactical asset allocation skill.
Limiti e Trappole
- Benchmark appropriato: IR vs benchmark sbagliato (es. small-cap fund vs S&P 500) è privo di senso. Deve riflettere *investment universe* e *style* del fondo.
- Periodo troppo breve: 1 anno = rumore. Minimo **3 anni (meglio 5-10)** rolling monthly.
- Non-normalità rendimenti: IR assume distribuzione normale active returns. Code grasse (tail risk) → IR sopravvaluta. Usa **Conditional IR** o **Omega Ratio** per completare.
- Gaming del TE: gestori possono ridurre TE artificialmente (hugging benchmark) per gonfiare IR, sacrificando alpha potenziale. Guarda **Active Share** (Cremers/Petajisto): se Active Share < 60% + IR alto → closet indexer.
- Costi non inclusi: IR lordo vs netto fee. Fee 1-2% annuo riducono IR netto drasticamente. Calcola sempre **IR netto**.
Applicazione Pratica per Selezionare Fondi
- Definisci universo (es. Azioni Europa Large Cap Blend).
- Filtra: storicità > 5 anni, AUM > €100M, Active Share > 70%, TER < 1,5%.
- Calcola **IR rolling 36 mesi** (mensile) per ultimi 5-10 anni.
- Richiedi: **IR medio > 0,5**, **IR > 0 in > 70% finestre rolling 36m**, **max drawdown active return < 5%**.
- Analizza attribuzione: selection vs allocation consistency.
- Verifica stabilità team/processo (key person risk).
- Confronta con **ETF benchmark + costo**: se IR netto < 0,2 dopo costi → ETF vince.
Conclusione
L'Information Ratio è lo standard industriale per misurare *skill* attiva. Ma è necessario, non sufficiente. Combinalo con Active Share, attribuzione, analisi qualitativa (processo, team, allineamento interessi), costi totali e robustezza nel tempo. Solo così separi i veri alpha generator dai fortunati (o closet indexer).
-
Calmar Ratio: Misurare la Performance Risk-Adjusted degli Hedge Fund
Il Calmar Ratio è un indicatore che misura la performance di un fondo dinvestimento (tipicamente un hedge fund) in rapporto al rischio sostenuto. È ampiamente utilizzato dagli investitori come metrica
-
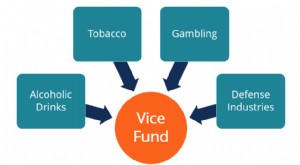
Vice Fund: investire in settori controversi
Il Vice Fund, gestito da USA Mutuals, è un fondo comune di investimento che concentra i propri asset in quattro settori spesso considerati viziosi: bevande alcoliche, tabacco, gioco dazzardo e industr
Articoli in Evidenza
- Fondi avvoltoio: investimenti ad alto rischio e alto rendimento
- Fund Manager of Managers: Diversificazione per Competenze Specialistiche
- Capire i Prospetti dei Fondi Comuni: Guida per Investitori
- Calmar Ratio: Metrica di Performance Risk-Adjusted per Fondi e CTA
- Feeder fund: guida completa per investitori
- Fondi obbligazionari: guida completa per investitori in cerca di reddito
- Fondi Sanitari: Vantaggi d'Investimento e Potenziale Crescita
- Fondi Focalizzati (Focused Funds): Strategie di Investimento Concentrato
- Expense Ratio dei Fondi Comuni: Guida Completa a Costi, Componenti e Impatto sui Rendimenti
- Corsa ai rimborsi nei fondi: cause e conseguenze
-
 Quick Ratio: Guida alla Liquidità a Breve Termine della Tua Azienda
Il Quick Ratio, noto anche come Acid-test o indice di liquidità immediata, misura la capacità di unazienda di far fronte ai propri debiti a breve termine utilizzando asset facilmente convertibili in c...
-
 Coefficiente di Riserva: Spiegazione delle Riserve Bancarie
Il coefficiente di riserva (o riserva obbligatoria, requisito di riserva bancaria, coefficiente di cassa) è la percentuale dei depositi che un istituto finanziario deve mantenere in riserva come conta...