
Comprendere la bancarotta: definizione, tipi e impatto sul credito
Quando un individuo o una società presenta istanza di bancarotta, sta facendo una dichiarazione legale di incapacità a ripagare il suo debito ai creditori. Una volta dichiarata la bancarotta, un debitore è assolto dalla maggior parte degli obblighi finanziari; tuttavia, la bancarotta avrà un impatto negativo sulla storia creditizia dell'individuo o della società e sulla capacità di ottenere credito in futuro.
Tipi di bancarotta
Un debitore può presentare istanza per diversi tipi di bancarotta a seconda delle circostanze del debito. I seguenti sono i fallimenti più comunemente presentati.
Capitolo 7: Liquidazione
Il Capitolo 7 è al numero 1 per le presentazioni di bancarotta negli Stati Uniti. I debitori che si sono qualificati sotto il test dei mezzi (che determina il reddito disponibile) e hanno partecipato a una sessione di consulenza creditizia richiesta sono eleggibili per presentare il Capitolo 7. Un individuo che presenta il Capitolo 7 avrà tutti i suoi asset venduti, con l'eccezione di certi beni esenti, come vestiti necessari ed elettrodomestici. I proventi dalla liquidazione andranno ai creditori per pagare il debito. Il Capitolo 7 non assolve un debitore da certi obblighi, inclusi gli alimenti per figli e coniuge o i prestiti studenteschi. Tutti gli altri debiti possono essere scaricati; tuttavia, la bancarotta è riflessa sul rapporto di credito del debitore per 10 anni. La bancarotta del Capitolo 7 è più adatta a debitori che non possiedono proprietà immobiliari.
Le aziende possono anche scegliere di presentare istanza per una bancarotta del Capitolo 7. Le operazioni aziendali cesseranno, e un trustee del Capitolo 7 sarà nominato per il caso della società per vendere i suoi asset. Il denaro sarà usato per pagare il debito dovuto al creditore. A differenza di un individuo che presenta una bancarotta del Capitolo 7, il debito non sarà scaricato, poiché la società chiuderà completamente.
Capitolo 11: Riorganizzazione
La bancarotta di riorganizzazione di solito coinvolge una società o una partnership. Il debitore rimane in controllo delle operazioni aziendali ma con supervisione del tribunale. La bancarotta del Capitolo 11 permette a questo debitore in possesso di ottenere un prestito a un tasso di interesse ragionevole con un nuovo finanziatore. Questo nuovo finanziatore riceve la prima priorità sui guadagni aziendali se il mutuatario defaulta sul nuovo prestito. Una sospensione automatica è anche imposta, che permette all'azienda di mettere in attesa altri contenziosi finché non possono essere risolti in tribunale fallimentare. Il tribunale richiede anche una dichiarazione scritta di disclosure e un piano di riorganizzazione. Il piano deve elencare tutte le richieste contro la società e come ne rettificherà ciascuna. Se una richiesta non sarà pagata per intero, il creditore interessato può votare se è d'accordo con il piano. Una volta che tutti i voti sono conteggiati, si tiene un'udienza per determinare se il piano è confermato.
Capitolo 13: Adeguamento debiti individuale
Il Capitolo 13 permette a un individuo di mantenere la sua proprietà e pagare il suo debito su un periodo di 3-5 anni. Il motivo principale per cui un debitore presenterebbe il Capitolo 13 piuttosto che il Capitolo 7 è per evitare il pignoramento della sua casa. Qualsiasi individuo è eleggibile per presentare una bancarotta del Capitolo 13 a condizione che i suoi debiti non garantiti siano sotto 360.475$ e che i suoi debiti garantiti siano sotto 1.081.400$. (Queste cifre sono aggiornate a luglio 2010.) Un trustee del Capitolo 13 è nominato per il caso e riscuoterà i pagamenti dal debitore per distribuirli al creditore. Una sospensione automatica è anche imposta su altri contenziosi; questo include la prevenzione di procedure di pignoramento e pignoramenti salariali. Una bancarotta del Capitolo 13 rimarrà sul credito di un debitore fino a 7 anni.
Come presentare istanza di bancarotta
Per presentare istanza di bancarotta come individuo, devi aprire un caso presso il tribunale fallimentare della tua giurisdizione. Una tassa di presentazione è richiesta insieme a una tassa amministrativa dovuta al momento della presentazione. Per completare i moduli ufficiali di bancarotta, devi compilare queste informazioni:
- un elenco di tutti i creditori e quanto è dovuto,
- la fonte del tuo reddito e la frequenza dei pagamenti,
- un elenco delle proprietà che possiedi e
- un elenco dettagliato delle tue spese mensili di sostentamento.
Queste informazioni andranno nella dichiarazione degli affari finanziari e nella sezione degli orari della tua petizione di bancarotta. Aspettati di attendere 20-50 giorni prima che sia programmato un incontro con te e i tuoi creditori per concordare un piano d'azione.
-

Bancarotta Capitolo 13: requisiti, procedura e doveri
Il Capitolo 13 è una procedura di riorganizzazione del debito per persone fisiche con reddito regolare. A differenza del Capitolo 7, non estingue subito i debiti, ma prevede un piano di rimborso. Requ
-

Kasasa: il significato del nostro nome e la nostra missione
Kasasa! Parola curiosa. Che cosa significa? Labbiamo inventata oltre dieci anni fa per una missione precisa: aiutare gli istituti finanziari di comunità — piccole banche e credit unions — a offrire pr
Articoli in Evidenza
- Pagamenti Proporzionali (Prorata): Definizione e Calcolo
- Fatturazione Trimestrale: Vantaggi, Svantaggi e Cosa Sapere
- Stipendio da 9.000 dollari: significato e tassazione
- Capire l'APY: Rendimento Annuale Percentuale Spiegato
- Capire i contratti di locazione residenziale: guida completa
- Sublocazione: Guida Completa a Diritti, Ruoli e Rischi
- Asset Sottovalutati: Guida Completa per Identificare Opportunità di Valore
- Assicurazione FDIC: proteggere i depositi bancari
- Costo Opportunità: Guida per Investitori
- ETF spiegati: guida ai fondi negoziati in borsa
-
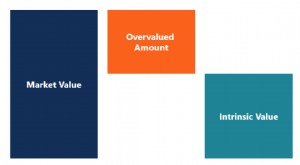 Asset Sopravvalutati: Guida all'Individuazione e Strategie
Un asset è sopravvalutato (overvalued) quando il prezzo di mercato supera il suo valore intrinseco. Esempio: azione con valore intrinseco 7€ che tratta a 13€. Il Concetto di Valore Intrinseco Il valo...
-
 Underperformance: Cause, Effetti e Soluzioni per Azioni Sottoperformanti
In senso generale, underperforming indica una prestazione scarsa o insoddisfacente rispetto alle aspettative o a uno standard. Nel mondo finanziario, lunderperformance si verifica quando unazione fa p...