
Capire la Performance degli Investimenti Passivi: Evitare l'Inseguimento dei Rendimenti
Ultimo aggiornamento dicembre 2019
Uno dei più grandi errori che gli investitori commettono è basare le decisioni sulla performance recente. Questo può significare comprare più azioni di un titolo che è schizzato in alto, o vendere azioni dopo che il prezzo è crollato. La ricerca ha dimostrato che, più spesso che no, questo comportamento di "inseguimento della performance" può essere molto dannoso.
Perché gli investitori lo fanno? Potrebbe essere perché non capiscono la volatilità che dovrebbero aspettarsi nel breve termine per raccogliere guadagni nel lungo termine. Per aiutare i nostri clienti a evitare questa trappola, abbiamo creato un quadro in tre fasi per pensare alla performance per portafogli "passivi" a lungo termine come i nostri, che non sono progettati per il trading attivo. Sono progettati con l'obiettivo di far crescere i tuoi soldi gradualmente nel tempo.
Imposta il Tuo Orizzonte Temporale e Tolleranza al Rischio — Più a lungo puoi restare investito, più è improbabile che finirai con una perdita significativa, anche con portafogli rischiosi. Se hai bisogno dei soldi prima e vuoi ridurre il rischio di perdita, considera portafogli più sicuri.
Imposta le Aspettative. Devi sapere che tipo di volatilità aspettarti nel breve termine e perché — specialmente per le perdite. I rendimenti nel tempo dovrebbero essere grossomodo proporzionali al rischio che ti assumi, ma non è raro perdere il 10%-20% in un solo anno quando i mercati prendono una svolta al ribasso. In rare occasioni, i portafogli più rischiosi possono perdere molto di più. Aspettati una vasta gamma di risultati nel breve termine, ma sappi che questo dovrebbe livellarsi nel tempo. Probabilmente perderai soldi in circa uno su tre anni — il che significa che probabilmente guadagnerai soldi negli altri due.
Valuta la Performance vs. Aspettative. Guarda la performance nel contesto della storia e di ciò che sta accadendo nei mercati globali.
Questo quadro ti aiuterà a restare sulla strada giusta ed evitare di prendere decisioni sbagliate che potrebbero farti male nel lungo periodo. La lezione più grande? Sii paziente. È fondamentale essere in grado di restare sulla rotta attraverso alti e bassi per avere successo.
1. Imposta il Tuo Orizzonte Temporale e Tolleranza al Rischio
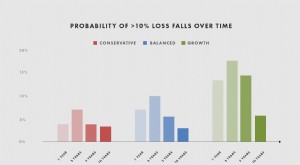
Il seguente grafico mostra, inquadratura generale, come sarebbero apparse storicamente le probabilità di una perdita del 10% per ciascuno dei portafogli tornando agli anni '20, aggiustato per l'attuale basso livello dei tassi di interesse. Come puoi vedere, il rischio di perdita è più alto nel breve termine ma cala nel tempo.
Per il portafoglio crescita, la probabilità di perdere il 10% o più è ancora relativamente alta al traguardo dei 5 anni — circa il 15%. Dopo 10 anni, quella probabilità scende al 5-6% e cala ulteriormente da lì. Per i portafogli conservativo e bilanciato, la probabilità di una perdita materiale inizia a scendere sotto il 5% intorno al traguardo dei 4-5 anni. Nota come la probabilità sale prima di scendere. Mentre c'è una certa probabilità di avere un paio di anni cattivi di fila, averne molti di fila è piuttosto improbabile. (E non dimenticare, la probabilità di rendimenti positivi dopo 5 anni è di gran lunga superiore alla probabilità di perdite — dal 74% per il portafoglio crescita fino all'84% per quello conservativo.)

Per informazioni aggiuntive su questo grafico, vedi la Dichiarazione e la Nota 1 nella sezione Dichiarazioni sotto.
Ovviamente, nessuno conosce le vere probabilità — queste sono solo medie storiche — e il futuro potrebbe sembrare molto diverso dal passato. Ma pensiamo che la storia sia un indicatore piuttosto buono di quanto tempo dovresti pianificare di restare investito per ogni portafoglio.
Quindi, per quanto tempo puoi restare investito? Quanto dolore a breve termine sei disposto a sperimentare per un guadagno a lungo termine? Assicurati di essere chiaro con te stesso sulla tua risposta e scegli il portafoglio giusto per te.

Solo a scopo illustrativo. L'adattabilità del portafoglio varierà da persona a persona in base alle circostanze individuali. Consulta il tuo consulente o chiedi a Wealthsimple per ulteriori informazioni su quale portafoglio è giusto per te.
2. Imposta le Aspettative di Performance
Per valutare la performance in modo intelligente — sia a breve che a lungo termine — devi impostare aspettative chiare. Prima, è fondamentale essere a proprio agio con la gamma di risultati potenziali in un dato trimestre o anno — cioè, quanto spesso il portafoglio perderà soldi e quanto grandi potrebbero essere quelle perdite. Secondo, è importante capire cosa guida la performance, così puoi dare un senso ai tuoi risultati.
Aspettati una Vasta Gamma di Risultati
Con la maggior parte dei portafogli, dovresti aspettarti una vasta gamma di risultati potenziali nel breve termine che si livelleranno nel tempo. Più rischioso è il tuo portafoglio, più alto il rendimento atteso nel lungo periodo — ma più grandi saranno quelle oscillazioni a breve termine. Per avere un senso della gamma di risultati da aspettarsi, guardiamo di nuovo a come i mercati hanno performato in passato. Il seguente grafico mostra la gamma di rendimenti annualizzati che avresti potuto sperimentare su orizzonti temporali di 1 anno, 3 anni, 5 anni e 10 anni, tornando di nuovo fino agli anni '20, e aggiustato per riflettere l'attuale tasso privo di rischio atteso più basso (circa l'1%).

Per informazioni aggiuntive su questo grafico, vedi la Dichiarazione e la Nota 2 nella sezione Dichiarazioni sotto.
Come puoi vedere, più rischioso il portafoglio, più volatili i rendimenti. Questo è da aspettarsi: un portafoglio focalizzato sulla crescita sperimenterà oscillazioni più ampie di uno conservativo. Inoltre, i rendimenti sono più volatili nel breve termine (1 anno) — potrebbero essere molto alti o molto bassi — e diventano più lisci e costantemente positivi nel tempo (10 anni). Vale la pena notare, tuttavia, che anche al traguardo dei 10 anni e oltre, una vasta gamma di risultati è possibile.
Le seguenti tabelle zoomano sulla performance a breve termine. Mostrano un trimestre e un anno "tipici" per ogni portafoglio, così come il migliore (top 10%) e il peggiore (bottom 10%) di trimestri e anni. In particolare, il 30% degli anni sono negativi. È normale. Un anno cattivo può facilmente significare una perdita del 10%-20% o più, a seconda del portafoglio. Ovviamente, gli anni buoni possono essere molto buoni, e nel tempo, la storia ci mostra che ci sono più anni buoni che cattivi. Usando la stessa simulazione di sopra, ecco la gamma simulata di rendimenti.


Per informazioni aggiuntive su queste tabelle, vedi la Dichiarazione e la Nota 3 nella sezione Dichiarazioni sotto.
In sintesi, dovresti aspettarti una vasta gamma di risultati nel breve termine anche per il portafoglio conservativo, e specialmente per quello crescita. Questa volatilità è una parte intrinseca del prendersi rischi per guadagnare rendimenti positivi nel tempo.
Le Condizioni Economiche Guidano i Rendimenti
Se la prima parte di impostare le aspettative è sapere quale livello e gamma di rendimenti aspettarsi, la seconda parte è capire cosa guida quei rendimenti.
Nel breve termine, i rendimenti sono connessi alle condizioni economiche e a come la politica monetaria — per esempio come le banche centrali alzano o abbassano i tassi di interesse — si svolge rispetto a ciò che i mercati si aspettano. Se i mercati si aspettano una crescita economica forte ed è debole, le azioni probabilmente declineranno e le obbligazioni dovrebbero rallentare. Se l'inflazione dovrebbe salire ma sale meno del previsto, ci aspetteremmo che sia azioni che obbligazioni vadano bene. Se l'inflazione vola, sia azioni che obbligazioni probabilmente andranno male. Se la politica monetaria è più facile di quanto i mercati si aspettano — tassi di interesse bassi ed è facile per persone e aziende prendere in prestito denaro — sia azioni che obbligazioni dovrebbero andare bene. Al contrario, se la politica monetaria è più stretta di quanto i mercati si aspettano, sia azioni che obbligazioni dovrebbero soffrire.
La performance a breve termine del tuo portafoglio sarà guidata dal suo mix di asset. Per un portafoglio crescita, la maggior parte degli asset — circa l'80 percento — sono in azioni. Poiché le azioni sono generalmente molto più rischiose delle obbligazioni, questo significa che la crescita sarà un driver principale dei rendimenti. Un portafoglio conservativo, al contrario, bilancia il rischio tra azioni e obbligazioni, quindi quel portafoglio dovrebbe essere meno esposto ai cambiamenti nella crescita.
Nel tempo, i cambiamenti a breve termine nelle aspettative per crescita, inflazione e politica monetaria non dovrebbero importare molto, in quanto tendono a livellarsi. A volte sorprendono al rialzo, altre al ribasso. Ma queste sono forze di rischio note che sono importanti da capire perché ti aiutano a dare un senso alla tua performance.
Per ulteriori informazioni su come crescita, inflazione e politica delle banche centrali guidano la performance, vedi l'Appendice A del nostro white paper sulla costruzione del portafoglio qui.
3. Valuta la Performance vs. Aspettative
Il passo successivo è valutare la performance del tuo portafoglio. Per una strategia passiva a lungo termine, è importante non controllare la performance troppo frequentemente. La ricerca ha dimostrato che, almeno in contesti sperimentali, gli investitori che valutano la performance più frequentemente "hanno assunto il minor rischio e guadagnato i pochi soldi." Questo perché tutto quel controllare portava gli investitori a farsi prendere dal panico per le perdite a breve termine e prendere decisioni incaute di vendere quando avrebbero dovuto semplicemente aspettare la flessione. Valutare il tuo portafoglio una volta al trimestre (al massimo) trova un equilibrio ragionevole tra la necessità di sapere come stai andando e ci sia abbastanza nuova informazione sulla performance per rendere utile il controllare.
Mantieni la Performance in Prospettiva
Prima, è fondamentale valutare la performance nel contesto della storia. Ciò significa non guardare solo quanto bene o male il tuo portafoglio ha performato nel trimestre, ma anche come ha fatto o avrebbe fatto in trimestri precedenti, il più indietro possibile nel tempo. Questo ti dirà com'è un trimestre "tipico".
Il seguente grafico mostra la performance trimestrale del portafoglio crescita di Wealthsimple ogni trimestre dall'inizio nel 2014. Il 90% delle volte, la performance dovrebbe cadere dentro le due bande mostrate, ma una volta ogni 2-3 anni o giù di lì (1 su 10 trimestri), ci aspettiamo che i rendimenti cadano fuori quelle bande. Quindi le probabilità che tu abbia un trimestre più alto o più basso del 90% dei risultati storici sono piuttosto buone — in effetti sono il 10%. Ma le probabilità che tu abbia 3 o 4 trimestri del genere di fila sono molto basse — meno dell'1%. Questo tipo di contesto può aiutare a mettere in prospettiva un recente guadagno o perdita.

Per informazioni aggiuntive su questo grafico, vedi la Nota 4 nella sezione Dichiarazioni sotto.
Mentre la performance può fluttuare ampiamente da trimestre a trimestre, i portafogli hanno storicamente fornito rendimenti attraenti nel tempo. Questo ultimo grafico mostra la performance cumulativa contro la gamma di risultati che ci aspetteremmo basandoci sulla volatilità e i rendimenti a lungo termine di portafogli simili. Il portafoglio ha performato in linea con le aspettative.

Per informazioni aggiuntive su questo grafico, vedi la Nota 5 nella sezione Dichiarazioni sotto.
Capire Cosa Ha Guidato la Performance
Quindi perché gli asset hanno performato nel modo in cui l'hanno fatto? Le aspettative di crescita sono migliorate nel trimestre? Se sì, ci aspetteremmo che le azioni rally. La Fed ha tagliato i tassi di interesse inaspettatamente? Se sì, ci aspetteremmo che le obbligazioni rally, e probabilmente anche le azioni. Parte della valutazione della performance è confermare che il portafoglio si sta comportando nel modo in cui ti aspetteresti date le cose che stanno accadendo nel mondo.
Conclusione
Per sentirti a tuo agio con la tua performance, devi: (1) assicurarti di essere nel portafoglio giusto per te dato il tuo orizzonte temporale e tolleranza al rischio, (2) aspettarti una vasta gamma di risultati nel breve termine, e (3) valutare la performance nel contesto delle tue aspettative e capire i driver economici dietro di essa. Se ciò che sperimenti è nel regno di ciò che ti aspetti, e ha senso per te, sei più propenso a restare sulla rotta.
Speriamo che questa guida per pensare alla performance ti aiuti a mantenere le cose in prospettiva la prossima volta che vedi un calo nei rendimenti — anche se è grande! Come sempre, contattaci se hai domande — siamo felici di rispondere.
Dichiarazioni
Fonti: Global Financial Data, dati Xignite, analisi Wealthsimple
Dichiarazione: Tutti i grafici e le tabelle sono mostrati solo a scopo illustrativo e non sono i rendimenti di un conto effettivo. Le lunghe storie di rendimenti sono per portafogli simulati di azioni globali e obbligazioni canadesi a 10 anni sul tasso canadese T-bill a 3 mesi dal 1925 più un tasso di cassa assunto dell'1%, meno la commissione di gestione di Wealthsimple (0,50%) e commissioni ETF assunte in media dello 0,15%, e una commissione annualizzata di conversione valuta estera dello 0,03%, e ponderati come segue: conservativo (35% azioni, 65% obbligazioni), bilanciato (50%/50%), e crescita (80%/20%), assumendo ribilanciamento mensile e prima dei costi di transazione. La performance simulata passata non è necessariamente indicativa di risultati futuri, le allocazioni effettive differiscono e la performance e le probabilità effettive differiranno.
Nota 1: Questo grafico riflette le frequenze di perdite di diverse magnitudini per i portafogli simulati.
Nota 2: Questo grafico riflette la gamma di rendimenti annualizzati per i portafogli simulati.
Nota 3: Le tabelle mostrano i risultati storici delle simulazioni del portafoglio.
Nota 4: Fonte: dati Xignite, analisi Wealthsimple. Il grafico dei rendimenti trimestrali del portafoglio crescita mostra i rendimenti simulati del portafoglio crescita di Wealthsimple usando le allocazioni target di Wealthsimple nel tempo e la logica di ribilanciamento basata su soglie di Wealthsimple, al netto di una commissione di gestione stimata dello 0,5%, commissione ETF ponderata media dello 0,15%, e commissione annualizzata di conversione valuta estera dello 0,03% dove applicabile, prima di altri costi di transazione. I rendimenti mostrati non riflettono la performance di alcun conto scambiato da Wealthsimple e i rendimenti effettivi del conto possono variare a causa di differenze nel timing, reinvestimento dividendi, costi di trading, tax-loss harvesting, commissioni valuta estera, tasse e altri fattori. I rendimenti mostrati riflettono le allocazioni di conto registrato (RRSP); le allocazioni effettive possono variare per tipo di conto. La performance passata non è necessariamente indicativa di risultati futuri. Le probabilità sono inconoscibili, le probabilità effettive possono differire, e la performance futura può differire materialmente dalle aspettative.
Nota 5: Fonte: dati Xignite, analisi Wealthsimple. Il grafico mostra i rendimenti totali al netto delle commissioni di un conto rappresentativo del portafoglio crescita dall'inizio calcolati come descritto nella Nota 4 vs. aspettative cumulative a lungo termine che assumono volatilità a lungo termine del 10%, rendimenti attesi del 4% sopra il contante, un tasso di contante dell'1% e una distribuzione normale dei rendimenti aggiustata per tenere conto delle code grasse presenti nei mercati. Non i rendimenti di un conto individuale. La performance passata non è indicativa di risultati futuri e la performance del conto individuale differirà.
-
Superare il bisogno di compiacere: come smettere di preoccuparsi del giudizio altrui
Ti preoccupi di cosa pensano gli altri di te? O ti ritrovi spesso a rimuginare sulle azioni altrui? Non sei solo. Sebbene possa sembrare che le persone siano egoiste, la maggior parte di noi tiene mol
-
Creare un Piano di Investimento Solido: Guida Passo dopo Passo
Hai un piano di investimento? Secondo le ultime ricerche, più della metà dei giovani adulti di oggi sta investendo i propri soldi e dichiara di sentirsi fiducioso sul proprio futuro finanziario. Sei u
Articoli in Evidenza
- Guida all'Acquisto di Immobili d'Investimento: Approccio Passo-Passo
- Fondi socialmente responsabili: cosa sono e come funzionano
- Ricercare investimenti socialmente responsabili: guida completa
- Come Identificare Nuove Opportunità di Investimento: Guida Pratica
- Come Avviare un Club di Investimento: Guida Passo per Passo
- Scegliere il Programma di Gestione Investimenti Giusto: Guida per Investitori
- Strategie per costruire ricchezza: una guida pratica
- Guida per Principianti agli Investimenti: Iniziare con Fiducia
- Capire le PFIC (Passive Foreign Investment Companies): Guida per Investitori USA
- Investimenti SIP: Costruire ricchezza con piccoli contributi regolari
-
 Oltre il fondo emergenza: costruire un futuro finanziario sicuro
Quando hai vissuto di busta paga in busta paga, racimolare abbastanza soldi per un fondo emergenza può sembrare una rivelazione. Allimprovviso non vivi più con una nuvola nera sopra la testa e gli imp...
-
 Capire la Performance degli Investimenti Passivi: Evitare l'Inseguimento dei Rendimenti
Ultimo aggiornamento dicembre 2019 Uno dei più grandi errori che gli investitori commettono è basare le decisioni sulla performance recente. Questo può significare comprare più azioni di un titolo che...