
7 errori comuni di risparmio che fanno gli americani (e come correggerli)
Spendete troppo e risparmiate a malapena? Benvenuti nel club.
Molti di noi vorrebbero avere un cuscino di risparmio adeguato o un fondo per i giorni di pioggia più grande. E per quelli di noi che non vivono alla giornata, forse potremmo. Qualche aggiustamento e alcuni piccoli cambiamenti potrebbero potenzialmente fare una grande differenza.
Sondaggi recenti hanno rivelato alcuni degli errori di risparmio più sciocchi degli americani. Abbandonare alcune cattive abitudini e fare piccoli cambiamenti potrebbe aiutarvi a fare un passo avanti verso il raggiungimento dei vostri obiettivi finanziari.
1. Non conoscere il vostro tasso di interesse
Non c'è motivo di aspettare per aprire un nuovo conto risparmio, specialmente se ne avete avuto lo stesso per un po' di tempo. Ma sarà difficile sceglierne uno migliore se non avete idea di quanti interessi state guadagnando attualmente.
Tra le persone con un conto risparmio, il 52% non sa qual è il loro rendimento percentuale annuo, secondo un sondaggio PurePoint Financial 2018.
"(Non stanno) necessariamente equiparando l'impatto di ciò che potrebbero guadagnare sui risparmi sui loro acquisti quotidiani o anche avendo un senso di quello", dice Maha Madain, responsabile marketing aziendale di PurePoint Financial.
2. Assumere che conti correnti e risparmio paghino lo stesso rendimento
Il sondaggio di PurePoint su 2.000 persone ha scoperto che circa 2 su 5 pensano che i loro conti correnti e risparmio offrano la stessa quantità di interessi. Ovviamente, se questo è accurato dipende da con chi fate banca.
Il conto risparmio medio paga lo 0,10% APY, secondo i dati Bankrate. E l'ultimo sondaggio Bankrate su commissioni conto corrente e bancomat ha scoperto che il conto corrente medio che frutta interessi paga lo 0,06% APY.
Questi rendimenti sono essenzialmente gli stessi. Ma i conti risparmio ad alto rendimento attualmente pagano sopra il 2% APY.
Iniziate a fare qualche ricerca e vedrete che potreste facilmente guadagnare molto più interesse altrove, specialmente se avete un cuscino di risparmio discreto.
"Ora è un momento particolarmente importante per guardarsi intorno e assicurarsi di ottenere il miglior rendimento perché i rendimenti top sui risparmi liquidi sono sopra il 2%, che è l'obiettivo di inflazione della Fed", dice Greg McBride, CFA, capo analista finanziario di Bankrate. "Quindi la differenza tra guardarsi intorno o no è la differenza tra mantenere il potere d'acquisto dei vostri risparmi o languire a qualche rendimento che è una frazione dell'1%".
3. Restare fedeli a un conto risparmio a basso rendimento
È una vergogna quante persone tengano i loro soldi in un conto risparmio che paga poco o nessun interesse. Secondo un sondaggio Bankrate di maggio 2019, più di 4 intervistati su 10 guadagnano o niente del tutto o meno dell'1% all'anno.
Solo una piccola porzione dei partecipanti al sondaggio (14%) ha detto di guadagnare alcuni dei rendimenti più alti che le banche offrono.
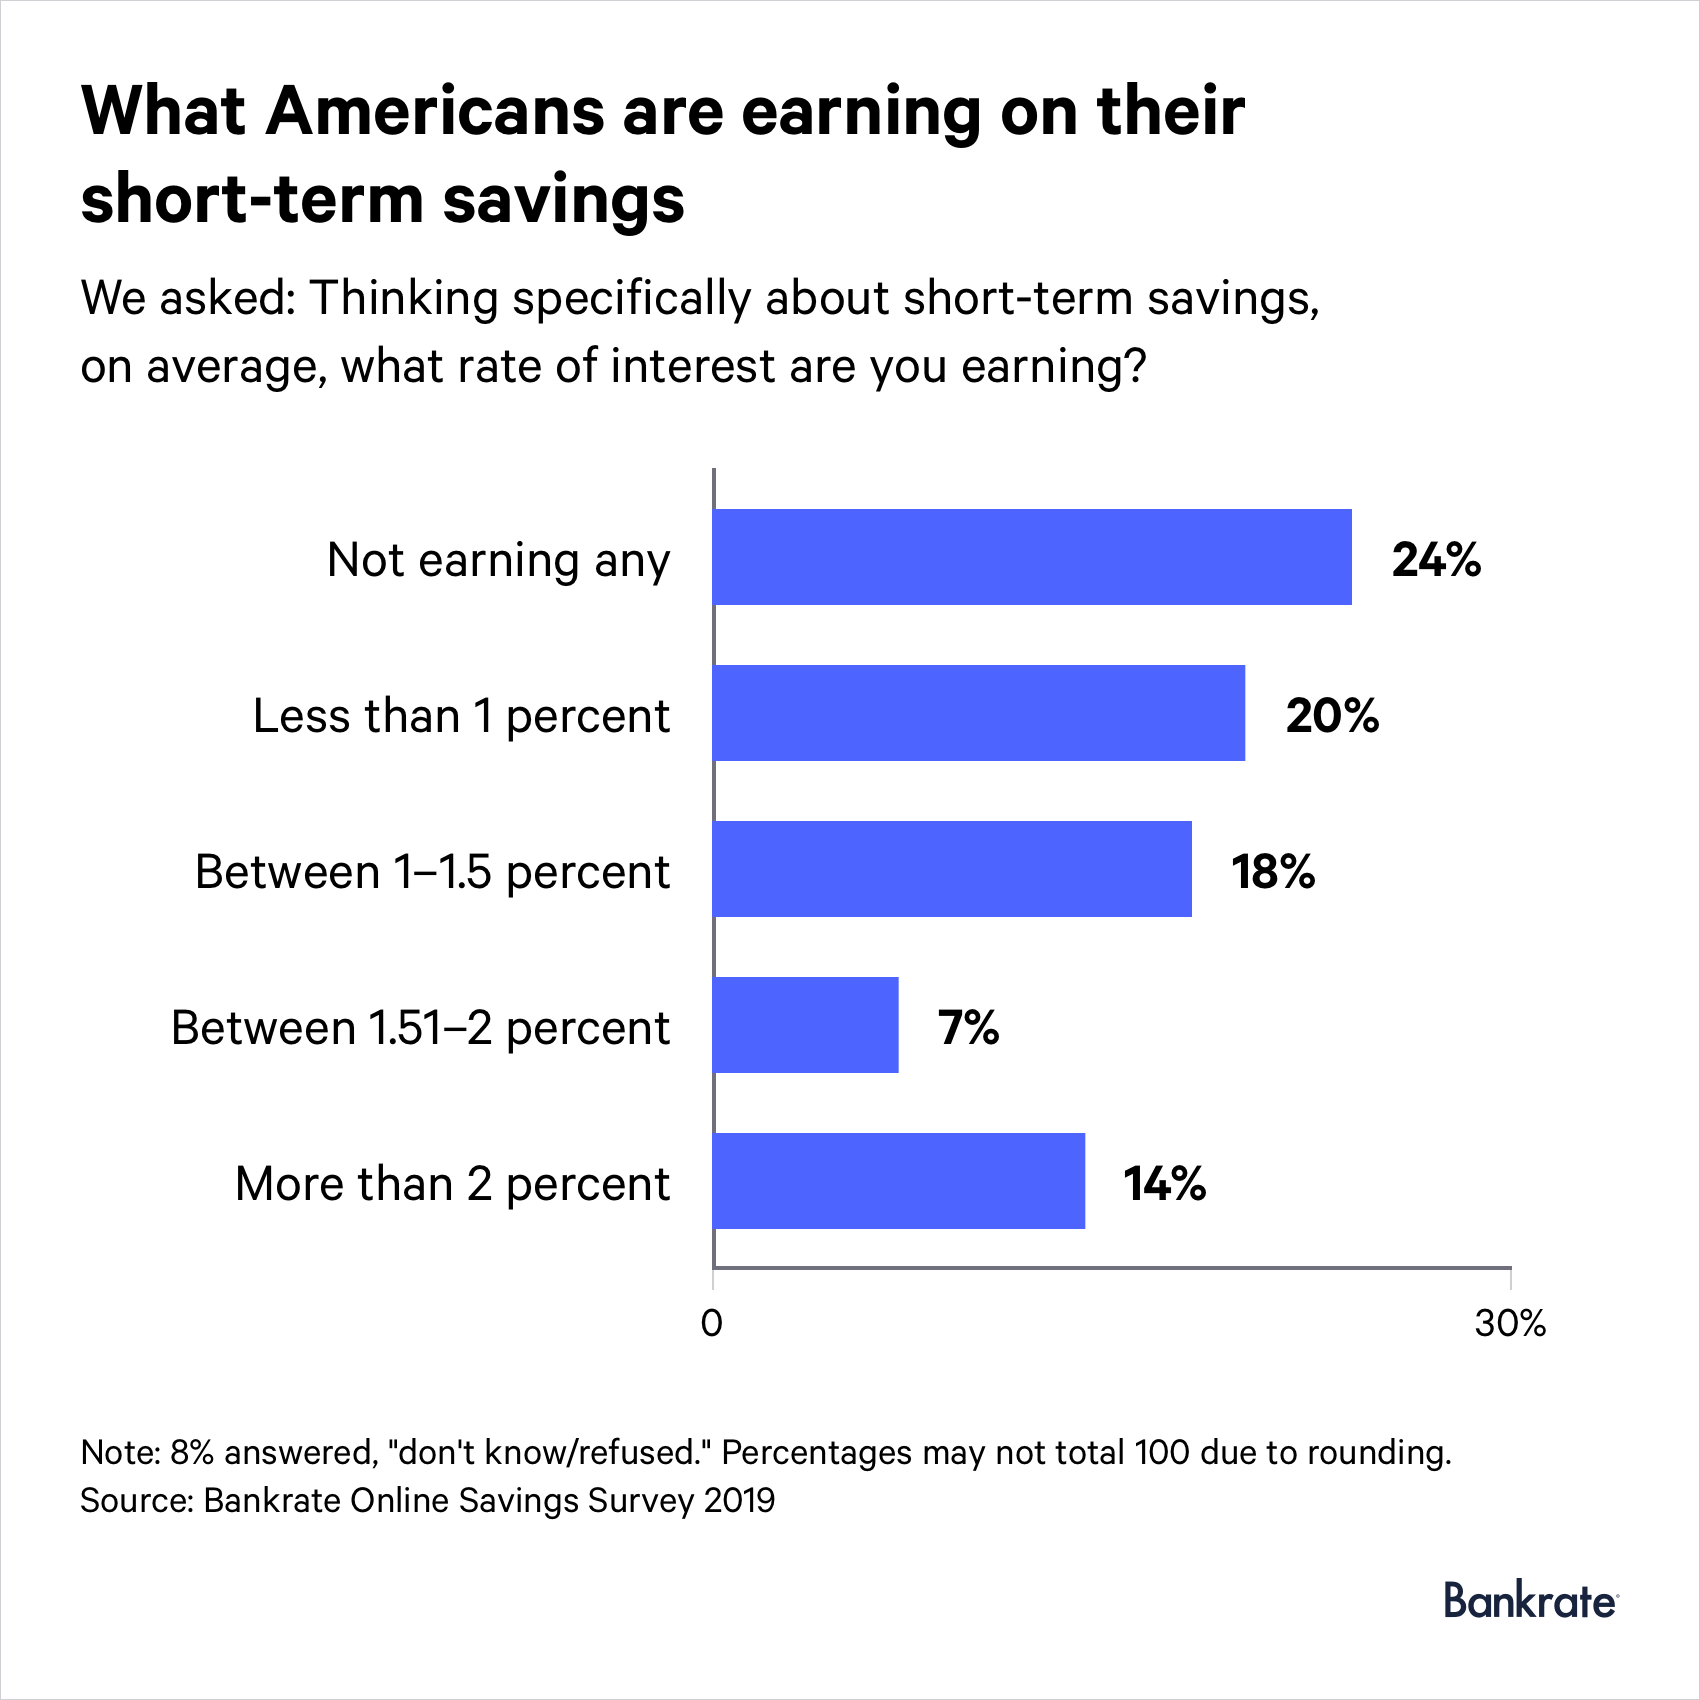
"Si riduce a essere semplicemente trasandati o compiacenti con i vostri contanti, nel qual caso non è davvero una funzione dei tassi di interesse quanto la vecchia scusa 'non ci sono ancora arrivato'", dice McBride. "In altri casi, è solo il fatto che per molte persone, hanno pochi risparmi. Non hanno molto in termini di risparmi. E quindi anche un rendimento migliore non genererà molto in termini di interessi aggiuntivi perché non hanno molto in termini di risparmi".
4. Lasciare i soldi seduti in un conto corrente
Un'altra mossa sbagliata di cui molti di noi sono colpevoli è trattare i nostri conti correnti come conti risparmio. L'americano medio ha quasi 5.000$ seduti in un conto corrente o portafoglio digitale, secondo PurePoint Financial. Non è intelligente, considerando quanto poco pagano i conti correnti, anche se sono conti che fruttano interessi.
È possibile trovare conti correnti premianti che pagano più del 3% APY. Ma non guadagnerete quel tanto interesse senza pagare il vostro dovuto. Dovrete soddisfare alcuni requisiti, come usare la vostra carta di debito un certo numero di volte ogni mese. È per questo che probabilmente siete meglio con un conto risparmio ad alto rendimento.
5. Evitare le banche online
Aprire un conto bancario online è il modo più facile per i risparmiatori di guadagnare più interessi. Le banche online offrono rendimenti che sono più di 20 volte superiori alla media nazionale. Ma in un sondaggio Bankrate, più della metà dei partecipanti (58%) ha detto che non ha attualmente un conto risparmio o mercato monetario online o non ne ha mai avuto uno prima.
Secondo Ally Bank, tenere i risparmi in banche fisiche costa ai consumatori miliardi di dollari di interessi non guadagnati annualmente.
"C'è di meglio là fuori, e se lo perdono non dando un'altra occhiata alle loro finanze e a cosa le banche online possono fare per loro", dice Anand Talwar, responsabile depositi e strategia consumatori di Ally.
6. Non automatizzare i vostri risparmi
Acquisire l'abitudine di risparmiare regolarmente può essere difficile. Questo potrebbe cambiare se potete automatizzare il processo di mettere da parte fondi dalle vostre buste paga.
"Depositare fondi nel vostro conto risparmio su base regolarmente programmata — o 'automatizzare' i vostri risparmi — è un modo efficace per fare del risparmio una priorità continua", dice Thea Mason, vicepresidente depositi presso PenFed Credit Union.
Ma mentre ci sono molti strumenti che automatizzeranno i vostri risparmi, non tutti ne approfittano. Un sondaggio 2018 su 1.000 adulti rilasciato da PenFed ha scoperto che meno della metà (48%) usa strumenti di risparmio automatici.
Il sondaggio ha anche scoperto che gli adulti che usano strumenti di risparmio automatici hanno 3.800$ in più in risparmi, in media, degli adulti che usano solo un'app bancaria e 4.100$ in più degli adulti che non usano uno strumento di risparmio automatico o un'app bancaria.
7. Prendere in prestito dai risparmi pensionistici
Un errore non così sciocco che alcuni americani stanno facendo è attingere ai loro conti pensionistici prematuramente. Quasi 3 su 10 hanno preso un prestito, prelievo anticipato e/o prelievo per difficoltà da un 401(k), un conto pensionistico simile o un IRA, secondo un report Transamerica.
Dover pagare debiti o coprire un'emergenza finanziaria sono le ragioni più comuni per cui i lavoratori prendono in prestito da un piano 401(k) o un conto simile. Ma usare risparmi pensionistici a lungo termine per risolvere problemi a breve termine potrebbe tornare a perseguitarvi.
"Dato che sta impattando la dimensione del loro conto ora, può avere un effetto composto sulla dimensione del conto pensionistico quando raggiungono l'età pensionabile", dice Catherine Collinson, presidente e CEO del Transamerica Institute e Transamerica Center for Retirement Studies. "Quindi, per esempio, attingendo ai loro risparmi, hanno meno risparmi per crescere e meno risparmi per potenzialmente beneficiare dalla capitalizzazione dei loro investimenti nel tempo".
— Nota: Una versione precedente di questa storia menzionava una campagna promozionale di Ally Bank per clienti conti deposito che non è più disponibile.
-
L'errore più comune: dedicare troppo poco tempo ai soldi
Secondo The Ascent, solo il 3% degli americani dedica ogni giorno del tempo alla gestione delle finanze domestiche. Il restante 97% non svolge alcuna attività quotidiana in merito. In media, il tempo
-
Le 4 spese che gli americani tagliano per risparmiare di più
Vuoi risparmiare di più? Ecco le quattro voci su cui stanno intervenendo gli altri. Trovare denaro da risparmiare può essere difficile, ma è fondamentale se vuoi raggiungere i tuoi obiettivi ed evita
Articoli in Evidenza
- Strategie efficaci di gestione del denaro per gli americani
- I migliori propositi finanziari per il 2022: cosa pianificano gli americani
- Benefici Disoccupazione: Cambiamenti Statali e Supporto Federale Spiegati
- Migliori Conti Deposito: Proteggi il Tuo Futuro Finanziario in un Contesto di Tassi Bassi
- Errori di risparmio comuni da evitare in ogni fase della vita
- Tassi di Interesse Più Alti: Banche che Offrono Rendimenti Superiori alla Media su Conti di Risparmio e CD
- Le 10 migliori città per risparmiare: aumenta la tua sicurezza finanziaria
- Perché Risparmi? Capire i Tuoi Obiettivi di Risparmio
- COVID-19 e pensionamento: evitare errori costosi in tempi incerti
- Gli errori più comuni nel risparmio pensionistico degli americani
-
 Evita questi 5 errori comuni nel risparmio e migliora il tuo futuro finanziario
Stai essendo intelligente nel risparmiare denaro? Ecco alcuni errori di risparmio che dovresti smettere di fare ora. Risparmiare denaro è vitale — questo non è un segreto. Purtroppo, fin troppi americ...
-
 Evita errori costosi: 7 errori bancari comuni e come correggerli
Quasi tutti fanno almeno una di queste cose. In superficie, il banking sembra abbastanza semplice. Scegli una banca, ci metti i tuoi soldi, e prendi in prestito quando hai bisogno di fare un grande ac...