
Il portafoglio di Suze Orman: coerenza e contraddizioni di una guru
Qualche mese fa Suze Orman ha scatenato un bel polverone con un'intervista al New York Times. Se alcuni si sono limitati a commentare la sua dichiarazione di omosessualità, nel mondo della finanza personale a far discutere è stato altro: la guru più famosa del Paese teneva gran parte del suo portafoglio da 25 milioni di dollari in tranquille obbligazioni municipali, con solo circa un milione investito in azioni.
Il mio amico Chuck Jaffe, editorialista di MarketWatch e non certo un ammiratore di Suze, si è divertito parecchio con quel dettaglio. Chuck ha spesso criticato i suoi consigli come troppo prudenti, e la sua scarsa esposizione personale al mercato azionario sembrava confermare il sospetto che fosse distante dai bisogni delle persone comuni. "In breve", ha tuonato, "la persona a cui tutti si affidano come consulente finanziario ha un portafoglio che pochi potrebbero permettersi di imitare".
Penso che ognuno dovrebbe poter investire come preferisce, ma tutta la vicenda mette in luce un'ironia del mestiere di chi scrive di finanza: più questi opinionisti hanno successo, meno le loro vite somigliano a quelle della maggior parte dei lettori.
Ci pensavo quando J.D. mi ha chiesto di scrivere un piccolo autoritratto per il suo sito su quanto bene applico i consigli che do.
"Mi chiedo sempre come vivano davvero i guru della finanza personale", mi ha scritto. "Seguono i consigli che dispensano? Sono frugali? Investono in fondi indicizzati? Guidano auto vecchie? Credo sia una domanda che si fanno in molti, e penso sia anche uno dei motivi per cui leggono Get Rich Slowly: io evidentemente seguo i miei consigli, o almeno ci provo."
Anche io, più o meno. Su richiesta di J.D., eccomi a scostare un po' il sipario, mostrando dove metto in pratica ciò che dico e dove invece mi limito a (buone) chiacchiere.
Per chi non conoscesse il mio lavoro: sono la editorialista di finanza personale più letta del web. Scrivo una rubrica bisettimanale per MSN Money e una colonna distribuita su scala nazionale. Sono anche autrice di tre libri sul denaro:
- Your Credit Score: How to Fix, Improve, and Protect the 3-Digit Number that Shapes Your Financial Future
- Deal With Your Debt: The Right Way to Manage Your Bills and Pay Off What You Owe
- Easy Money: How to Simplify Your Finances and Get What You Want Out of Life
Sono frugale?
Costituzionalmente sì, quasi sempre.
Sono cresciuta in una famiglia del ceto medio: mio padre lavorava come elettricista alla centrale elettrica locale, mia madre stava a casa e aveva la classica diffidenza per i debiti tipica di chi ha vissuto la Depressione. Avevamo un orto, mettevamo in barattolo, sciacquavamo e riutilizzavamo i sacchetti. Mia madre tornò al lavoro per aiutarmi a pagare il college, mentre io svolgevo due o quattro lavori part-time a semestre per far quadrare i conti. Mi sono laureata senza debiti studenteschi né debiti su carte di credito.
Non sono mai stata una grande appassionata di shopping e mi è stato insegnato a pagare per intero il saldo della carta ogni mese. (In un paio di occasioni mi sono portata dietro debiti su carta, ma per motivi di flusso di cassa, non perché non potessi pagare.) Da quando ho iniziato a lavorare come cronista, poco più che ventenne, ho sempre risparmiato tra il 15% e il 20% del reddito, a volte di più. La gran parte finisce in fondi previdenziali, per lo più fondi azionari.
Però molte delle cose che un tempo facevo per risparmiare oggi le faccio soprattutto per l'ambiente: spegnere le luci, usare un termostato programmabile, camminare o andare in bicicletta invece di prendere l'auto.
E ora che viaggio molto ho imparato ad apprezzare lussi che ai tempi delle vacche magre sarebbero stati impensabili, come l'accesso alle lounge aeroportuali o, ogni tanto, un biglietto di prima classe quando non riesco a ottenere un upgrade con le miglia. Volare in classe economica oggi mi ricorda decisamente troppo i viaggi in pullman ai tempi del college, e sono abbastanza fortunata da potermi permettere un'alternativa.
Investo in fondi indicizzati?
Sì, quasi sempre.
Sono convinta che chi crede di poter battere il mercato probabilmente si illude. Io di certo mi illuderei: sono troppo impegnata per monitorare singoli titoli o fondi attivi.
Una recente revisione del nostro portafoglio, però, ha evidenziato che, pur avendo la maggior parte del capitale in fondi indicizzati ampi, conservo ancora alcuni fondi attivi acquistati prima di convincermi dell'inutilità di prevedere i campioni del mercato. Come il calzolaio con i figli senza scarpe, anche il mio portafoglio è in ritardo per una bella ripulita e un ribilanciamento. Grazie J.D., per avermi spronata.
Guido un'auto vecchia?
Altroché.
Sono la fiera guidatrice di un SUV del 1993 con 250.000 chilometri sul contatore. L'ho ereditato da mio marito, che è passato a una Volvo più recente (a lui importa davvero che macchina guida, a me no). Prima o poi vorrei sostituirlo con qualcosa che consumi meno, ma al momento percorro così pochi chilometri che non avrebbe senso. E poi, lo ammetto, sono curiosa di vedere quanto resisterà ancora questa vecchia signora.
Ho fatto errori?
Ho imparato molto sul denaro proprio sbagliando. Quando avevo vent'anni ho comprato una "proprietà per la pensione" (qualcuno vuole 14 acri in Alaska, a 80 chilometri dalla prima strada?). Dopo anni passati a criticare la follia della bolla delle dot-com, ho investito 2.000 dollari in un fondo tecnologico nel marzo 2000, circa una settimana prima dello scoppio. E l'ultima volta che abbiamo comprato casa mi sono dimenticata (sì, dimenticata) delle spese di chiusura e ho dovuto vendere alcuni investimenti all'ultimo momento per coprirle. Per fortuna quella volta il mercato mi ha aiutata: di norma, però, il denaro che serve a breve, come anticipi e spese notarili, non andrebbe tenuto in azioni o fondi azionari, per evitare che il valore crolli proprio quando serve.
Ma sì, nel complesso ho seguito i miei consigli. Ho evitato i debiti tossici, incluse le carte di credito; ho messo da parte una bella somma per la pensione; e ho investito moltissimo denaro in esperienze e divertimento. Ho girato il mondo, ho preso il brevetto da pilota, ho organizzato feste memorabili, mi sono presa due periodi sabbatici per assistere mia madre malata e sto crescendo una figlia meravigliosa (che forse si rivelerà l'esperienza più costosa di tutte, ma ne vale davvero la pena). Sono convinta che gestire bene il denaro aiuti a vivere bene, ed è questo il messaggio che spero arrivi ai lettori, ovunque si trovino lungo la strada verso la salute finanziaria.
Liz Weston è esperta di finanza personale di NerdWallet, Certified Financial Planner® e autrice di cinque libri sul denaro, tra cui il bestseller "Your Credit Score".
-
Vendere Casa in Pennsylvania da Privato: Guida Completa FSBO
I proprietari in Pennsylvania possono vendere casa da soli senza coinvolgere broker o agenti immobiliari. Il processo si chiama FSBO (For Sale By Owner). La vendita immobiliare è però una transazione
-
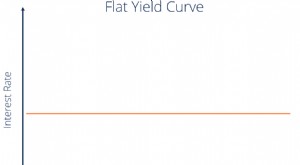
Curva dei Rendimenti Piatta (Flat Yield Curve): Cause, Significato e Implicazioni
Una curva dei rendimenti piatta (flat yield curve) si verifica quando i tassi dinteresse attesi sono stabili, oppure la volatilità a breve termine supera quella a lungo termine. Indica che la differen
Articoli in Evidenza
- Investimenti Alternativi: Diversificare Oltre il Mercato Azionario
- Credito cattivo e relazioni: il sondaggio WalletHub
- Conto corrente e conto di risparmio: differenze e come usarli
- Recensione Nutrisystem: guida completa a dieta, funzionamento e costi
- Conti deposito ad alto rendimento: vantaggi e rischi spiegati
- Sicurezza delle banche online: rischi, vantaggi e come proteggere i tuoi soldi
- Digiuno intermittente e finanze: esiste un legame?
- Investire in un condominio da otto unità senza anticipo: una lezione dai rischi immobiliari
- Risparmiare sulla Spesa: La Guida Definitiva ai Coupon
- L'impatto delle donazioni: tre motivi per essere generosi
-
 Alfabetizzazione finanziaria per neolaureati: 7 consigli essenziali
Per tutta la conoscenza che acquisisci nellistruzione superiore, molti neolaureati lasciano luniversità sapendo poco di finanza personale. Ecco cosa vorrei che qualcuno mi avesse insegnato! Considera...
-
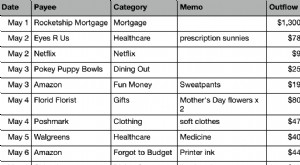 Istante finanziario: la famiglia Jones a maggio 2020 - un esempio di budget
È tempo di fare di nuovo il punto con Joe e Josie Jones: la nostra ipotetica famiglia media americana mentre arrancano a maggio sotto ordini di restare a casa, affrontano la perdita di reddito, e fann...