
Backtesting: Validare Strategie d'Investimento con Dati Storici
Il backtesting è il processo di testare una teoria d'investimento su dati già esistenti. Invece di aspettare anni per dati futuri, usi dati passati per un'analisi immediata di come il modello avrebbe funzionato nel mondo reale. Ha limiti: analizza il passato, non il futuro. Questo crea problemi quando applichi la teoria in tempo reale.
Esempio di Backtesting
Un analista teorizza che fondi generici battono quelli di marca. Per testarlo su 5 anni, usa dati 2005-2010. Traccia performance di tutti i fondi in quel periodo. Lavorando sul passato, completa il modello in un giorno. Se dimostra la tesi, può venderla al cliente e costruire credibilità.
Vantaggi del Backtesting
La maggior parte degli analisti crede che il ciclo economico sia prevedibile e ripetitivo. Quindi analizzare il passato permette strategie future. Il backtesting ne è l'esempio: evidenzia trend passati e mostra come un modello avrebbe funzionato. Se il trend si ripresenta, la teoria è applicabile.
Svantaggi del Backtesting
Il maggior difetto: performance passata non garantisce successo futuro. Esempio: un analista usa 2000-2005 per mostrare profitto di MBS (mortgage-backed securities); un altro usa 2005-2010 per mostrare l'opposto. Il backtesting usa una finestra storica limitata, spesso producendo risultati non allineati al mercato attuale. Se anche un solo fattore cambia, il risultato può ribaltarsi.
Quando Usare il Backtesting
È più efficace su lunghissimi periodi. Esempio: mostra che growth stock (basso volume) battono titoli noti e liquidi su periodi quinquennali, non su singoli periodi. Mostra che obbligazioni sono meno rischiose delle azioni, o che fondi di marca non battono il mercato. Attenzione: non funziona se limitato a un segmento temporale specifico. Risultati possono essere distorti; basarci trades non è saggio.
-
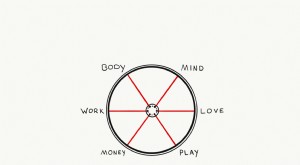
La teoria dei sei raggi: Raggiungere il benessere olistico
Immagina che la tua vita sia come una ruota con sei raggi. La ruota continuerà a muoversi se uno dei tuoi raggi è rotto o mancante. Ma se più raggi non funzionano, la ruota collasserà. Per vivere una
-

Pianificazione Pensione: Strategie Efficaci per Garantire il Tuo Futuro
Strategie pensionistiche che funzionano Molti parlano di risparmiare per la pensione, ma pochi hanno abbastanza. Rapporto Economic Policy Institute 2017: quasi metà delle famiglie USA non aveva alcun
Articoli in Evidenza
- Le implicazioni fiscali della vendita di azioni
- Pianificare il futuro: strategie per raggiungere i vostri obiettivi
- Finanze a Prova di Futuro: Budgeting Strategico per Grandi Spese Vita
- Capire e Ottimizzare la Tassazione sulle Plusvalenze
- Assicura il Tuo Futuro: Strategie di Pianificazione Pensionistica
- Pianificazione Fiscale della Pensione: Limiti di Contribuzione e Strategie per un Futuro Sicuro
- Accordi SAFT: Una Guida Completa per Investitori
- Asset Management e Investimenti: Guida per Costruire un Futuro Finanziario Solido
- Mercato Immobiliare ai Massimi Storici: Cosa Significa per i Costruttori
- Private Equity 2024-2026: Navigare sfide e opportunità - Insight Global Outlook 2020
-
 Migliorare le Decisioni di Investimento: 4 Strategie Basate sul Cervello
Quando si tratta di investire, sappiamo tutti cosa dovremmo fare: investire presto nella carriera per far lavorare linteresse composto; comprare basso, vendere alto; evitare tutto ciò che sembra tropp...
-
 Pianificazione finanziaria per le coppie: costruire un futuro sicuro insieme
Quando si tratta di una relazione sana, è molto importante parlare di gestione del denaro, di come farete il budget, risparmiate, tutto. Unire due vite è già abbastanza complicato senza dimenticare d...