
Beta in Finanza: Valutazione del Rischio Sistematico
In finanza, il beta misura la volatilità di un titolo rispetto al mercato nel suo complesso (beta mercato = 1,0). Beta < 1 = meno volatile del mercato; Beta > 1 = più volatile.
Calcolo del Beta
Formula: Beta = Covarianza(rendimento asset, rendimento mercato) / Varianza(rendimento mercato)
Per un asset in portafoglio, si può sostituire il rendimento del mercato con quello del portafoglio. Covarianza e varianza si calcolano con calcolatrici finanziarie.
Applicazione nel CAPM
Il Beta è centrale nel Capital Asset Pricing Model (CAPM), che stima il valore teorico di un asset basandosi su rendimento e rischio relativi. Se il prezzo di mercato è sotto il valore teorico, l'asset è potenzialmente un buon acquisto.
Formula CAPM: Rendimento atteso asset = Tasso risk-free + Beta × (Risk premium)
Dove risk premium = Rendimento mercato atteso - Tasso risk-free. Il CAPM non è esatto, ma fornisce un riferimento relativo basato su stime.
Applicazioni Pratiche
Il beta è accessibile: formula semplice, poche variabili, calcolabile con calcolatrice finanziaria senza modelli complessi (es. APT o Fama-French). Un investitore moderatamente preparato può farlo da solo.
Essendo una misura comparativa, anche se imperfetto, applicato uniformemente mostra il valore relativo tra opzioni. Per valutare un nuovo titolo nel portafoglio, basta confrontarne il beta con quello del portafoglio esistente.
-
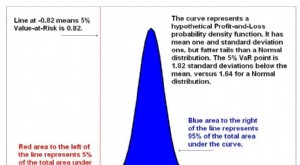
Value at Risk (VaR): Guida alla Misurazione del Rischio d'Investimento
Il Value at Risk (VaR) è una metrica finanziaria che stima il rischio di un investimento. Specificamente, è una tecnica statistica per misurare lammontare di potenziale perdita in un portafoglio su un
-
Capire il Beta: guida alla valutazione del rischio azionario
Quando investi denaro, preparati a incontrare dossi lungo la strada. Il mercato azionario sale e scende continuamente, ma i singoli titoli che compongono il mercato si muovono a ritmi diversi. Alcuni
Articoli in Evidenza
- Value at Risk (VaR): comprendere il rischio di investimento
- Value at Risk (VaR): cos'è, pregi, difetti e uso nella risk management
- Capire l'Indice dei Prezzi alla Produzione (PPI): Indicatore Economico Chiave
- Capire il Beta Azionario: Guida per Investitori
- Price-to-Book Ratio (P/B): guida alla valorizzazione relativa
- Price-to-Sales (P/S): Guida alla Valutazione Azionaria
- Azioni micro-cap: comprendere e investire nelle piccole aziende
- Valutazione Fondi Comuni: 5 Metriche Chiave per gli Investitori
- Capire il Beta dei Fondi Comuni: Guida alla Volatilità
- R-Quadrato (R²) nei Fondi Comuni: Misurare la Correlazione col Benchmark
-
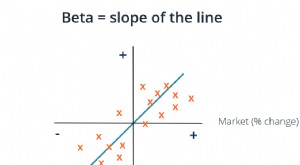 Capire il coefficiente Beta: una guida per gli investitori
Il coefficiente Beta (β) misura la sensibilità o correlazione di un titolo o portafoglio dinvestimento rispetto ai movimenti del mercato nel suo complesso. Confrontando i rendimenti di un singolo tito...
-
 Value of Risk: Guida Completa alla Valutazione del Rischio d'Impresa
Il Value of Risk (Valore del Rischio) rappresenta il beneficio finanziario che unorganizzazione ottiene intraprendendo unattività a rischio. Lancio nuovi prodotti, apertura negozi, ingresso nuovi merc...