
Il vantaggio competitivo di Best Buy: analisi performance azionaria e crescita futura
La storia di Best Buy (NYSE:BBY) sta rapidamente diventando un tema significativo per i titoli di Wall Street. La società che era in difficoltà negli anni che hanno preceduto la pandemia sta emergendo dalla crisi più forte e in una posizione migliore. In questo caso, è la combinazione di stili di vita e lavoro pandemici, l'accelerazione del passaggio a tutto digitale, e gli sforzi interni dell'azienda per rigirare il business che rendono il titolo così attraente. Non solo il business è stato spinto dalla pandemia ma la redditività è migliore che mai, e c'è una prospettiva per un CAGR degli utili a doppia cifra nei prossimi 4-5 anni almeno.
Gli analisti si scaldano
Gli analisti sono rialzisti su Best Buy con sia il sentiment di consenso che il target price in rialzo negli ultimi periodi di 30 e 90 giorni. La riserva è che il target price di consenso, pur salendo, è in ritardo sull'azione dei prezzi e implica che il titolo sia correttamente valutato o leggermente sopravvalutato. La buona notizia è che il trend del sentiment è al rialzo e continua a salire. Le note degli analisti più recenti, tutte emesse sulla scia dei risultati del 3Q molto forti, hanno un consenso più vicino al range 125-135 dollari che ai 112,50-115 dollari a cui il titolo ha scambiato recentemente. È un upside del 10% e ci sono sia il dividendo che i buyback da considerare.
Bank of America ha recentemente emesso una call rialzista su Best Buy definendola una "sleeper win". L'analista Curtis Nagle ha notato la posizione di cassa record della società, leva bassa e ampio spazio per ritorni di capitale nei suoi commenti. All'ultimo periodo di reporting la società aveva oltre 5,8 miliardi o 22,40 dollari per azione in cassa con un rapporto di leva di soli 0,28 e copertura 48X. La società ha già una storia di aumenti del dividendo quindi un ottavo non è certo fuori discussione. Con il payout ratio vicino al 28%, l'aspettativa che la società pubblichi un forte 4° trimestre, una prospettiva positiva per il business, e un CAGR delle distribuzioni del 20%, le probabilità che l'ottavo aumento valga circa 0,44 dollari annui sono molto alte.
Correlato: Investitori in fila per guadagni 20X su gigantesca scoperta di rame
"Da tempo vediamo BBY come uno dei nomi di più alta qualità nella nostra copertura e stiamo assumendo una visione più positiva data: 1) la nostra convinzione che BBY dovrebbe uscire dal periodo COVID-19 in una posizione più forte e più redditizia; 2) c'è spazio per una continuazione della crescita costante in molteplici segmenti e i confronti per i prossimi trimestri sono facili; e 3) la valutazione è attraente con azioni che scambiano a 14x utili 2021E e sotto altri beneficiari stay-at-home e peer hardline nel complesso."
Best Buy è sottovalutata
Best Buy scambia a soli 15X gli utili di quest'anno e del prossimo, il che la rende un vero affare. La valutazione implica che la società non vedrà crescita l'anno prossimo, il che è folle perché la crescita ha accelerato nel 4° trimestre ed è supportata da trend dei consumatori, work-from-home, boom immobiliare, e diversi altri fattori secolari che hanno anni se non un decennio o più da correre.
Per quanto riguarda il valore, il 15X utili è un deep-value rispetto al mercato ampio e peer con business comparabili. L'S&P 500 scambia più vicino a 22X utili e paga meno dell'1,5% mentre i leader nel gruppo consumer discretionary come Target, Walmart e Costco scambiano nel range 22X-32X utili. Anche Tractor Supply Company, un altro astro nascente nel nuovo mondo retail, scambia a 22X i suoi utili.
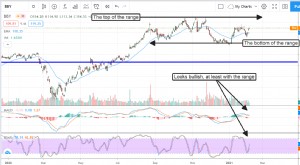
Le azioni di Best Buy sono rimaste bloccate in un range di trading da quando il titolo ha toccato un nuovo massimo storico a fine estate 2020. L'azione dei prezzi ha iniziato a sembrare rialzista di nuovo, tuttavia, e potrebbe portare il titolo più in alto man mano che si avvicina il prossimo report sugli utili. La società dovrebbe rilasciare i risultati del 4° trimestre il 25 febbraio circa e la notizia muoverà molto probabilmente il mercato. Se il report è accettabilmente forte, gli investitori potrebbero aspettarsi che questo titolo fissi un nuovo massimo storico da qualche parte vicino a 140 o 145 dollari. Se no, una continuazione del range è l'esito più probabile. In ogni caso, c'è un dividendo sicuro e crescente e buyback per sostenere il mercato.

-
Outlook Stagione Utili Q3: Navigare Rischi Inflazione e Supply Chain
Gli Investitori Dovrebbero Prepararsi al Peggio Gli analisti si aspettano cose buone dallS&P 500 (NYSEARCA: SPY) durante la stagione utili Q3, come noi, ma non è questo di cui gli investitori dovrebbe
-
10 titoli azionari da monitorare per la crescita del portafoglio
Vincere in borsa non significa solo scegliere un’azienda famosa: significa entrare nel momento giusto, con una strategia e una gestione del rischio. Questo elenco presenta dieci titoli storici citati
Articoli in Evidenza
- Le migliori offerte di primavera: cosa comprare a maggio
- Le 7 migliori azioni 5G da tenere d'occhio nel 2024: il futuro del wireless
- Top Azioni da Comprare e Vendere: Approfondimenti Attuali sul Mercato
- Top 3 Azioni Bancarie da Seguire nella Stagione Utili Q3
- Top 10 Criptovalute in cui Investire nel 2024: Potenziale di Crescita e Rendimenti
- Investire in Argento: Guida Completa per Investitori Intelligenti
- Migliori Azioni per Q4 2021: Scelte Esperte e Opportunità di Ripresa
- Capire la Differenza tra i Vostri Rendimenti e la Performance del Fondo
- I 11 migliori fondi a indici per investire per la crescita a lungo termine
- Scegliere i Fondi Comuni Giusti: Guida Completa
-
 Azioni Spotify: analisi del calo post-utili e prospettive future
Spotify (NYSE: SPOT) ha riportato i suoi utili di fine anno la scorsa settimana, facendo crescere la sua base utenti più velocemente delle aspettative medie. Gli abbonati paganti sono aumentati del 24...
-
 Il vantaggio competitivo di Best Buy: analisi performance azionaria e crescita futura
La storia di Best Buy (NYSE:BBY) sta rapidamente diventando un tema significativo per i titoli di Wall Street. La società che era in difficoltà negli anni che hanno preceduto la pandemia sta emergendo...