
Gestione Attiva vs Passiva: Panoramica Completa
Il mondo della gestione degli investimenti odierno si divide in due ampie categorie di stile, ciascuna riflettente un sistema di credenze fondamentalmente diverso sul comportamento dei moderni mercati dei capitali: gestione attiva e gestione passiva. Questo articolo li affronta applicati al mercato azionario, ma le osservazioni valgono ugualmente per il reddito fisso (obbligazioni).
Definire Attivo e Passivo
Gestione attiva = modo tradizionale di costruire portafoglio azionario, ampia varietà di strategie per identificare società con prospettive sopra la media: crescita passata vendite/utilri, nuovi prodotti promettenti, potenziale "turnaround" di aziende in difficoltà, analisi tecnica (pattern prezzi per prevedere futuri). Filo comune: comprare/vendere selettivamente basandosi su previsioni eventi futuri.
Gestione passiva (indice) = niente previsioni su mercato/economia, niente distinzione titoli "attraenti"/"non attraenti". Un gestore passivo su grandi aziende USA non decide se Ford > GM, Coca-Cola > Pepsi, Campbell > Kellogg. Compra semplicemente ogni grande azienda da Abbott Labs a Zion's Bank, risultando in portafoglio con centinaia di titoli. Turnover bassissimo: ogni titolo tenuto indefinitamente. Aggiustamenti solo per cambiamenti fondamentali nell'universo sottostante (fusioni, nuove grandi aziende es. Google). Spesso replicano benchmark noti: S&P 500 (grandi USA), Russell 2000 (small USA), MSCI EAFE (grandi internazionali).
Sembra Troppo Semplice
Alla prima esposizione, novizi ed esperti respingono l'idea come ingenua. Come può una strategia "senza cervello" di comprare e tenere tutto battere la selezione dei titoli più attraenti? Non è ovvio che alcune società hanno prospettive migliori e saranno investimenti più proficui? La ricerca accurata di analisti bravi non garantisce risultati superiori? Il recente successo dell'indicizzazione non è un'aberrazione?
No, no, e no. Come osservò Victor Hugo ~150 anni fa: "Si può resistere all'invasione degli eserciti ma non all'invasione delle idee." L'investimento indicizzato è una forza, non una moda. Nonostante l'assenza di gruppi di interesse commerciali che ne trarrebbero profitto, ha superato enorme scetticismo iniziale ed è stata abbracciata dalla maggior parte dei maggiori e più sofisticati investitori mondiali. Come è nata l'idea e perché funziona?
La Gestione Passiva in Prospettiva
L'approccio passivo è un newcomer relativo. Teorie accademiche a supporto sviluppate negli anni '50-'60. Primo fondo indice azionario USA nel 1973 da Rex Sinquefield (American National Bank, Chicago), co-chairman Dimensional Fund Advisors (leader innovazione passiva). Gestione attiva = vecchia quanto il money management stesso. Prevedere il futuro — quali titoli andranno meglio? Dove va il mercato? — è stata a lungo considerata la definizione stessa di consulenza d'investimento.
Il lavoro teorico a supporto del passivo si svolse principalmente nelle università, non nei dipartimenti investimento di grandi banche/broker. Fine anni '60, con computer sempre più potenti, ricercatori accademici iniziarono ad assemblare storia dettagliata rendimenti azioni/bond e a mettere in discussione assunzioni mai testate.
Una di queste: la superiorità della gestione attiva. Nelle firme tradizionali, eserciti di economisti, analisti, gestori, trader scrutano flusso enorme info giornaliere su società, settori, condizioni economiche, sviluppi politici. Producono montagne di report raccomandando titoli da comprare/vendere, settori da sovrappesare/sottopesare. Tutto questo sforzo paga? Fondi comuni, dipartimenti trust banche, piani pensione aziendali, fondi università, fondi pensione pubblici, assicurazioni riescono a guadagnare rendimenti superiori per azionisti/beneficiari seguendo queste raccomandazioni vs strategia "ingenua" di tenere semplicemente un portafoglio di mercato?
La Prova: Performance Fondi Comuni
I rendimenti dei fondi comuni sono ottima fonte dati su performance money manager: risultati auditati da contabili professionisti e pubblicamente disponibili. Da studio landmark di Michael Jensen (1968), ricercatori accademici hanno scrutato risultati fondi comuni per quasi 50 anni. Nessuno studio pubblicato majeure afferma con successo che i gestori battono i mercato più di quanto ci si aspetterebbe per caso.
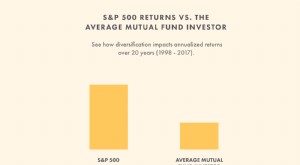
Secondo Morningstar, per i 15 anni finendo aprile 2006, solo il 40% (918 su 2.309) dei fondi comuni azionari USA diversificati a gestione attiva è riuscito a battere l'S&P 500.
Considerazione importante: come è definito il mercato azionario USA. Poiché S&P 500 è pesato su grandi growth, se small o value hanno reso di più nel periodo, il gestore medio ha vantaggio incorporato (fondo medio tipicamente possiede società più small o più value-oriented di S&P 500 = price/book inferiore = più value).
| S&P 500 Index | Fondi Attivi USA Equity | |
|---|---|---|
| Dimensione Media Società | $46 Mld | $21 Mld |
| Price/Book Ratio | 2,8x | 2,8x |
Usando un indice aggiustato per small/value, la % di gestori che battono "il mercato" negli ultimi 15 anni scende al 2,4%. Questo indice aggiustato ha battuto il fondo attivo medio di 4,69% annuo composto.
Altra considerazione: "survivor bias". Fondi chiusi/fusi spariscono da database commerciali. Fondi non più esistenti = generalmente poor performer. Studi: 3-5% fondi spariscono/anno. Effetto: sovrastima "fondo medio" di 1-1,5% annuo. Contabilizzando survivor bias, % fondi che battono mercato scende a poco >1%.
Vantaggio addizionale indicizzazione: minore tassazione per minor turnover. Ultimi 15 anni, Vanguard S&P 500 Index Fund ha battuto 95% fondi attivi per efficienza fiscale. Risparmio extra da basso turnover oggi = 1-2% più rendimento/anno vs fondo attivo medio. Attualmente, DFA Funds è l'unico fornitore di fondi passivi tax-managed.
Lanciatore di Monete: Fortunati o Bravi?
Se 1% gestori batte mercato (pre-tasse), non è prova che una minoranza sia genuinamente abile? Non necessariamente. Il numero che batte mercato non è maggiore di quanto ci si aspetta per caso. Immaginate stadio calcio con 50.000 lanciatori di monete: dopo ogni lancio, solo chi fa "testa" resta seduto. Probabilità testa = 50%. Dopo 1° lancio: 25.000; 2°: 12.500; ... dopo 10 lanci: probabilità prevede ancora 49 persone con 10 teste consecutive. Alcuni scriverebbero libri o andrebbero in TV a vantare abilità nel lanciare monete, ma non c'è ragione per aspettarsi successo simile in futuri concorsi. Allo stesso modo, ci si aspetta che un certo numero di money manager ottenga risultati superiori in un periodo puramente per caso. Scegliere futuri vincenti (lanciatore o gestori) studiando track record porta a delusioni e risultati insoddisfacenti: impossibile distinguere fortuna da abilità.
Perché la Gestione Passiva Ha Avuto Successo?
Il settore attira persone brillanti, altamente formate, laboriose. Perché battere un indice non gestito dovrebbe essere così difficile? Alcuni incolpano l'industria fondi comuni: fee crescenti, esplosione nuovi prodotti = prove che le società fondi son più preoccupate di quota mercato e profitti che migliorare risultati. Altri criticano gestori "pistoleri" che prendono rischi eccessivi con soldi azionisti per battere fondi concorrenti. Investitori stessi colpevoli per non pretendere risultati migliori.
Critiche valide, ma mancano il punto. L'implicazione: battere indice sarebbe facile se gestori non fossero avidi e ci provassero un po' di più. Se fosse così, ci si aspetterebbe che grandi fondi pensione (mandati chiari, fee basse, competizione accesa) mostrino risultati relativi migliori. Alas, il record di gestione attiva vs indicizzazione tra questi investitori sofisticati è ugualmente deludente, il che spiega perché gli impegni istituzionali in strategie indicizzate sono mushroomed da zero a >$5.000 miliardi in 30 anni. Molti grandi piani pensione e 401k usano esclusivamente fondi indice per i partecipanti.
La Mano Invisibile di Adam Smith
Cosa spiega il fallimento dei gestori attivi nel fare meglio? Forse la risposta migliore sta negli insight di Adam Smith, economista scozzese 18° secolo, La Ricchezza delle Nazioni pose basi intellettuali economia libero mercato.
Smith diede prove convincenti che il meccanismo di segnali basato su prezzi liberamente determinati è il modo migliore per un ordine sociale di allocare risorse. Paesi organizzati su principi libero mercato prosperarono, altri no. La maggior parte degli investitori oggi si considera sostenitrice libero mercato, e nel mondo alcuni dei più ardenti sostenitori son quelli che hanno personalmente sperimentato i fallimenti delle economie pianificate centralmente.
Indicizzare un portafoglio titoli è la conseguenza logica della credenza nell'efficacia di un sistema di libero mercato. Proprio come prezzi acciaio, petrolio, legname riflettono rapidamente nuovi sviluppi economici, così fanno prezzi asset finanziari (azioni, bond). In ogni momento, il prezzo di un'azione rappresenta la migliore stima del suo valore da parte dei partecipanti al mercato, ed è la decisione collettiva del prezzo "giusto" da tutti compratori, venditori, possessori. Alcune società hanno prospettive superiori per marca affidabile, tecnologia rivoluzionaria, strategia marketing unica, solidità finanziaria? Certo, e questo ottimismo si riflette in prezzo azione più alto relative ad altre. I prezzi cambiano, a volte violentemente, in risposta a nuove info, ma poiché le notizie sono per definizione imprevedibili, lo sono anche i prezzi delle azioni.
La Sfida Ardua di Battere il Mercato
Per costruire portafoglio che batta mercato, gestori attivi devono identificare azioni "mispriced".
- Devono avere info non solo accurate, ma non condivise da altri investitori.
- Devono essere disposti a condividerla con clienti.
- Altri investitori devono agire su quest'info in futuro, facendo cambiare l'azione mispriced verso suo valore "reale".
- Per aggiungere valore netto, l'"excess return" deve superare costi raccolta info, trading, potenziale tassazione superiore.
- Devono ripetere il processo ancora e ancora.
In un mondo dove l'informazione si diffonde rapidamente e l'uso di info "inside" è illegale, è un ordine altissimo. In un tale mondo, guadagnare vantaggio sostenibile su altri partecipanti abili in un mercato ferocemente competitivo è estremamente difficile. Il fatto che non ci siano vincitori costanti tra money manager dimostra chiaramente come le forze competitive di mercato determinino efficacemente i prezzi dei titoli.
Per avere successo, gestori attivi devono costantemente trovare titoli mispriced. Quindi, il fallimento dei gestori attivi nel performare meglio non è affatto un negativo; è solida evidenza che i mercati dei capitali funzionano efficientemente.
Il Salto di Fede
Supponiamo che un fondo/gestore superi analisi rigorosa e dimostri valore aggiunto: persistono sfide per aspettarsi rendimenti superiori continuati.
- Condizioni mercato che permisero al gestore di battere mercato potrebbero non esistere più.
- Strategie usate per estrarre inefficienze potrebbero essere duplicate da altri gestori abili, eliminando il vantaggio competitivo.
- Strategie potrebbero non essere più efficaci se asset del gestore diventano troppo grandi. Volume trading e liquidità diventano vincolo.
- Il gestore potrebbe alzare fee (giustificate da record superiore) eliminando potenzialmente il ritorno anomalo extra.
Obiezioni Comuni all'Approccio Passivo
Gran numero di analisti, gestori, dirigenti ben pagati e stampa finanziaria popolare hanno interesse acquisito nel mantenere il bias tradizionale verso gestione attiva. Obiezioni più frequenti:
Obiezione #1
"L'indicizzazione funziona bene per grandi azioni USA attivamente scambiate perché queste società son seguite da dozzine di analisti e scoprire info utile non già note ad altri è molto difficile. Non funziona altrettanto bene per aree meno ricercate: small cap, titoli esteri, soprattutto mercati emergenti."
Risposta: L'indicizzazione funziona bene in tutte le classi d'asset. Vantaggio chiave: fee gestione basse, costi turnover bassi, maggior efficienza fiscale. In ogni mercato, tutte le azioni devono essere possedute da qualche investitore. Non esiste azione non già posseduta da qualcuno. Investitori attivi, come gruppo, devono per definizione sotto-performare una strategia che passivamente tiene un portafoglio di mercato, poiché gli attivi incorrono in maggiori costi transazione. La ridotta liquidità di small cap o mercati emergenti comporta costi transazione più alti, rendendo ancora più difficile battere una strategia passiva.
Esempio: 15 anni finendo aprile 2006, blend indici/fondi small cap ha battuto ogni fondo attivo small cap di 6,30% medio annuo. 10 anni finendo aprile 2006, blend indici/fondi emerging markets ha battuto ogni fondo attivo emerging markets di 5,63% medio annuo (ultimi 10 anni per emerging markets perché pochi fondi su 15 anni interi).
Il meglio che si può dire per l'approccio attivo: la dispersione risultati tra migliori e peggiori gestori attivi è probabilmente maggiore in mercati meno liquidi. Alcuni faranno molto meglio del mercato, altri molto peggio: gioco a somma zero. Poiché non c'è modo affidabile di identificare superiori gestori attivi in anticipo, la gestione attiva aggiunge solo incertezza al processo d'investimento.
Obiezione #2
"I fondi indice possono battere il fondo medio ma io non scelgo gestori medi. Se l'indicizzazione è così superiore, come spiegare risultati di gestori attivi che hanno battuto mercato per 10, 15, anche 20 anni? Non può essere solo fortuna."
Risposta: La probabilità statistica mostra che in un dato periodo ci si aspetta che un certo numero di gestori attivi batta il mercato, anche con margini sostanziali.
Dati storici supportano che la performance passata non può usarsi per selezionare gestori che continueranno a battere il mercato in futuro. Numerosi studi su gestori/fondi "superiori" mostrano costantemente tendenza a "regredire" o diventare medi, anche dopo lunghi periodi di risultati stellari. Es: dal lancio giugno 1963, Fidelity Magellan è stato il miglior fondo azionario USA, ma ha sotto-performato S&P 500 negli ultimi 15 anni finendo aprile 2006. Magellan incassa $190 mln/anno più in fee vs Vanguard S&P 500 Index. Se "pagare per ricerca" per battere mercato funzionasse davvero, $190 mln non basterebbero?
Inoltre, gran parte della performance apparentemente superiore di gestori che han battuto S&P 500 si spiega con esposizione a classi d'asset, non stock picking superiore. Confrontati a indice passivo più appropriato che incorpora dimensioni mercato ad alto rendimento (small cap, value), la loro performance superiore svanisce.
Obiezione #3
"I fondi indice vanno bene quando i prezzi salgono, ma sono impotenti in un severo ribasso. Chi vuole un fondo azionario che resta 100% investito in azioni quando è ovvio che il mercato sta crollando?"
Risposta: Questa obiezione assume che gli investitori possano fare timing di mercato con successo, sapendo il momento migliore per entrare/uscire. Non è mai ovvio in anticipo quando i mercati saliranno o scenderanno. Dati fondi comuni mostrano chiaramente che, in media, fondi a gestione attiva non hanno aggiunto valore in mercati ribassisti. Qualsiasi portafoglio dovrebbe essere costruito sapendo che correzioni severe non sono solo possibilità ma certezza. È impossibile prevedere quando avverranno e quando inizierà il recupero successivo. Un'efficace asset allocation tra classi dissimili e ribilanciamento periodico, non market timing, è soluzione migliore alle preoccupazioni d'un ribasso. Inoltre, se il "livello di comfort" (rischio accettabile) d'un investitore detta max 60% esposizione azioni quando i prezzi scendono, questa dovrebbe essere l'esposizione max anche quando salgono.
Obiezione #4
"L'indicizzazione è solo teoria accademica. Serve più tempo per essere provata."
Risposta: È vero l'opposto. L'evidenza a favore dell'approccio passivo è così schiacciante, sia teorica che empirica, che l'onere della prova grava sui gestori attivi tradizionali per giustificare il loro contributo vista i costi superiori e le maggiori incertezze.
Casinò vs Giocatore
I proprietari di casinò capiscono che la matematica è dalla loro parte. Margine profitto casinò tipico: vantaggio 2-5% sul giocatore, sufficiente a sostenere industria multi-miliardaria.
Data la scelta, la maggior parte dei "giocatori" preferirebbe essere il casinò invece del giocatore, per il vantaggio incorporato.
La stessa idea si applica ai mercati dei capitali. Un investitore indice/passivo ha un vantaggio matematico simile al casinò. L'indicizzazione fornisce tipicamente agli investitori un vantaggio di performance del 2-5% annuo, dopo tasse. Questo vantaggio 2-5% fornisce un'enorme ricchezza addizionale nel tempo. Il vantaggio indice avviene per minor rischio, minori costi, minor tassazione associati all'investimento passivo.
Conclusione
In 30 anni, la gestione passiva è passata da bizzarra teoria accademica a pietra angolare dei portafogli istituzionali, rappresentando ~40% degli asset azionari. Se gli investitori individuali continueranno il loro storico pattern di emulare gradualmente le strategie perseguite dagli istituzionali, i fondi indice sono pronti per crescita sostanziale, poiché meno del 5% degli asset individuali usa attualmente questo approccio. Impiegare un portafoglio di fondi indice a gestione passiva può permettere a qualsiasi investitore di raggiungere i propri obiettivi finanziari con maggior certezza e minor rischio.
1) 45% US Large Value, 30% US Small Value, 15% US Megacap, 10% US Microcap
-
Investimento Attivo vs Passivo: Capire le Strategie
Linvestimento attivo sembra ciò che potrebbe accadere se chiamassi un broker azionario tra una partita di tennis e laltra. Linvestimento passivo sembra che potrebbe comportare stare sul divano e scrol
-
Padroneggia il tuo destino: capire la mentalità attiva vs passiva
Mi annoio. Quando lhai detto lultima volta? Scommetto non molto tempo fa. Se mi dai 4 minuti, ti spiego perché è un segnale di una mentalità sbagliata. In passato guardavo sempre gli altri per le ris
Articoli in Evidenza
- Gestione Attiva del Portafoglio: Vantaggi e Svantaggi per gli Investitori
- Risk Management per Trader Attivi: Proteggere il Capitale
- ETF Passivi vs Attivi: Comprendere le Differenze Chiave
- Investimento in ETF: Passivo vs Attivo, Quale Strategia Scegliere?
- Investimento Passivo: Un Approccio Razionale alla Gestione del Portafoglio
- Gestione passiva degli investimenti: vantaggi e performance
- Active Share: Capire la Gestione Attiva nei Fondi Comuni
- Gestione Passiva dei Fondi Comuni: Commissioni Inferiori ed Efficienza Fiscale
- Gestione Attiva dei Fondi: Strategie e Vantaggi per l'Investitore
- Gestione Attiva vs Passiva: Quale Scegliere per il Tuo Portafoglio?
-
 Gestione Attiva: Strategie e Funzionamento
La gestione attiva è luso del capitale umano per gestire un portafoglio di fondi. I gestori attivi si basano su ricerca analitica, giudizio personale e previsioni per decidere quali titoli comprare, t...
-
Investimento Attivo vs Passivo: Quale Strategia Vince?
Linvestimento attivo può sembrare un approccio migliore di quello passivo. Dopotutto, siamo portati a vedere le cose attive come più potenti, dinamiche e capaci. Ma nellinvestimento, lattivo perde la ...