
Rebalancing del Portafoglio vs Market Timing: Quale Scegliere?
Probabilmente hai una discreta idea di come hanno performato i tuoi investimenti ultimamente. Potresti persino tracciarli quotidianamente. Ma per mantenere il tuo portafoglio in forma, devi fare molto più che controllare il risultato finale. Devi controllare la bilancia (ovvero, la tua asset allocation).
È facile che il tuo portafoglio si sbilanci. Come i tuoi soldi sono distribuiti tra diversi tipi di investimenti - la tua asset allocation - cambia nel tempo man mano che il mercato sale e scende. Prima che tu te ne accorga, il tuo mix di investimenti può essere molto diverso da quello con cui sei partito.
Seguendo un piano di rebalancing rigoroso, puoi essenzialmente "fare market timing", non aumentando o diminuendo l'esposizione azionaria mentre il mercato diventa tecnicamente "ipercomprato" o "ipervenduto" o fondamentalmente sovra- o sotto-valutato, ma semplicemente vendendo alto e comprando basso, proprio come ti è sempre stato insegnato! Un piano di rebalancing rigoroso ti costringe a seguire le teorie e i fondamentali dell'investimento che dovresti seguire, ma che non riesci a farti fare da solo e ti costringe intrinsecamente a "fare market timing" nel lungo periodo.
Ad esempio, se volevi una divisione 70-30 tra azioni e reddito fisso (obbligazioni) nel tuo portafoglio pensionistico all'inizio del 2002, e all'improvviso alla fine del 2002 avevi una divisione 55-45 (a causa della contrazione complessiva del mercato azionario durante il 2002), allora ti stai assumendo meno rischio di quanto volessi (lo scenario inverso potrebbe essersi verificato nel 1999 o 2003). Per tornare al tuo piano d'investimento originale, devi fare rebalancing del tuo portafoglio; in questo caso tornare al 70% azioni e 30% reddito fisso. Immagina solo dove potrebbe essere stato il tuo portafoglio alla fine del 2002 se avessi seguito un piano di rebalancing rigoroso nei precedenti 7 anni! Il rebalancing si applica anche ai settori all'interno di un portafoglio azionario o obbligazionario. Controlla che i tuoi investimenti azionari siano ancora diversificati. (Esempio: nell'estate del 2002 il settore tecnologico del tuo portafoglio potrebbe essere stato sottopesato, ma, con l'apprezzamento delle azioni tecnologiche nel 2003, potrebbe essere diventato sovrappesato.)
Mentre il rebalancing suona semplice in teoria, è spesso più facile a dirsi che a farsi. Per farlo, di solito devi vendere investimenti in una categoria vincente e investire quel denaro in una classe di asset che non ha performato bene, un compito che non è solo psicologicamente difficile, ma che può anche innescare tasse sulle plusvalenze.
Per evitare una salata bolletta fiscale, cerca di vendere alcuni perdenti per compensare i tuoi guadagni (non necessario in piani qualificati che permettono crescita a tassazione differita) o fai parte del tuo rebalancing con i tuoi versamenti. In altre parole, se vuoi aumentare la porzione azionaria del tuo portafoglio, contribuisci con più nuovi soldi alle tue azioni invece che a obbligazioni e fondi obbligazionari.
Quindi quanto spesso dovresti fare rebalancing? Ci sono due modi per procedere: (1) Fare rebalancing annualmente o semestralmente (fare rebalancing più spesso - come mensilmente - può risultare in guadagni a breve termine tassati come reddito corrente e alti costi di transazione); o (2) fare rebalancing del tuo portafoglio solo quando una classe di asset si sbilancia di una certa percentuale (come il 5%). Il secondo metodo è il nostro preferito, ma richiede un monitoraggio più costante del portafoglio.
-
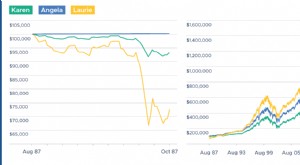
Market Timing: Separare Fatto da Finzione
Questo articolo è stato aggiornato nel febbraio 2020 Il market timing è una strategia di investimento che implica entrare e uscire dal mercato o cambiare classi di asset basandosi su previsioni che te
-

Preparare il portafoglio alla volatilità del mercato: guida pratica
Prevedere con certezza un crollo del mercato è impossibile. Tuttavia, puoi preparare il portafoglio in modo che una correzione non comprometta i tuoi obiettivi. La chiave non è indovinare il timing, m
Articoli in Evidenza
- Ribilanciamento del Portafoglio: Guida all'Asset Allocation Ottimale
- 3 Strategie Provate per la Gestione del Rischio negli Investimenti di Mercato
- Diversificazione portafoglio: proteggere gli investimenti durante la volatilità di mercato
- Navigare la Volatilità del Mercato: Dovresti Ribilanciare il Tuo Portafoglio?
- Ribilanciamento del portafoglio: una guida completa per gli investitori
- Market Timing: capire le sfide e i rischi
- Le Trappole del Market Timing: Perché Raramente Funziona
- Requisiti di Margine di Portafoglio per il Trading di Opzioni
- Ribilanciamento Fondi Comuni: Guida per Mantenere l'Equilibrio del Portafoglio
- Assicurazione del Portafoglio: Guida alla Gestione del Rischio per Trader
-
 Comprendere il Tempismo degli Ordini di Trading: Guida Completa
Il tempismo degli ordini di trading permette agli investitori di impostare la durata per cui un ordine di trading rimane valido. I diversi tipi di tempismo degli ordini hanno ciascuno vantaggi e svant...
-
 Market Timing: Capire la Strategia e i Suoi Rischi
Nel mio post precedente, alcuni commentatori hanno sollevato la questione del market timing, prendendomi generalmente a task per aver apparentemente sostenuto tale pratica. Il market timing è un argom...