
Cash Debt Coverage Ratio: definizione e calcolo
La copertura del debito in contanti, nei suoi termini più semplici, è l'importo del debito che può essere coperto dall'importo di contanti attualmente disponibili. Il rapporto di copertura del debito in contanti è uno strumento importante quando si esamina un bilancio per le aziende poiché può dirti quanto tempo ci vorrà a un'azienda per pagare i suoi debiti correnti.
Formula del Cash Debt Coverage Ratio
Per determinare il rapporto di copertura del debito in contanti si può usare questa semplice formula: "(flusso di cassa dalle operazioni - dividendi) / debito totale". Assicurati di usare la corretta procedura matematica (completando i valori all'interno delle parentesi e poi dividendo per il debito totale).
Output del rapporto debito-contanti spiegato
Usiamo numeri semplici: se un'azienda avesse un rapporto debito-contanti di 10 dollari e pagasse dividendi di 5 dollari con un debito di 5 dollari, avrebbe un rapporto 1:1. Più specificamente, (10-5)/5 che sarebbe uguale a 5/5, o un rapporto 1/1 pari. Quell'azienda sarebbe in grado di pagare tutto il suo debito in un anno. Tuttavia, un'azienda con 10 dollari di cassa, 8 dollari di dividendi e 5 dollari di debito sarebbe così: (10-8)/5 o 2/5 per un rapporto 2.5, significando che l'azienda pagherebbe i suoi debiti correnti in 2,5 anni.
Determinare un alto Cash Debt Coverage Ratio
Una copertura del debito in contanti di 1:1 significherebbe che un'azienda potrebbe coprire il 100% del suo debito in un periodo di un anno - una cifra molto accettabile. Secondo Investopedia, un rapporto debito che può coprire almeno l'80% del debito di un'azienda sarebbe considerato accettabile. Tuttavia, il livello accettabile di contanti rispetto al debito si basa su vari fattori esterni e sul rischio che un investitore o un'azienda è disposto ad assumere.
Una misura di liquidità
La copertura del debito in contanti non è misurata su un periodo di tempo prestabilito, come annualmente. Invece, la formula è usata per misurare i passivi mutevoli di un'organizzazione ogni volta che vengono forniti i bilanci. La formula prende qualsiasi flusso di cassa netto dalle attività operative in un dato momento e lo divide per i passivi correnti medi, permettendo agli investitori di determinare se l'azienda sta operando a livelli che può sostenere in termini di debito corrente. Determinando il rapporto debito-contanti, il punto di liquidità per un'organizzazione può essere determinato più facilmente.
Avvertenze sull'analisi del Cash Debt Ratio
I rapporti standard di copertura del debito in contanti usano una formula molto liberale per determinare la liquidità, tuttavia altri fattori come prestiti a breve termine, posizionamento del debito a lungo termine, azioni riscattate per contanti da dipendenti e detentori delle azioni privilegiate della società (azioni che hanno pagamento garantito prima delle normali opzioni azionarie), il costo dei leasing operativi (leasing di edifici e attrezzature) dovrebbero anche essere presi in considerazione.
-
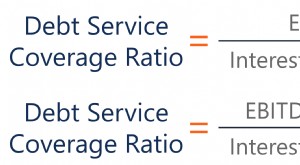
Debt Service Coverage Ratio (DSCR): Definizione, Calcolo e Interpretazione
Il Debt Service Coverage Ratio (DSCR) misura la capacità di unazienda di utilizzare il proprio reddito operativo per ripagare tutti gli obblighi di debito, inclusi il rimborso di capitale e interessi
-
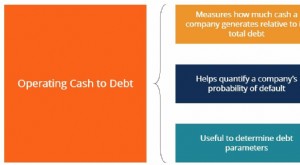
Indice Cassa Operativa su Debito: Valutare la Salute Finanziaria
Lindice cassa operativa su debito (Operating Cash to Debt Ratio) misura la percentuale del debito totale di unazienda coperta dal flusso di cassa operativo in un dato periodo contabile. Il flusso di c
Articoli in Evidenza
- Comprendere il Debito Personale: Definizione, Tipologie e Impatto
- Capire il debito inadempiente: cause, conseguenze e soluzioni
- Asset Coverage Ratio: Comprendere la Solvibilità Finanziaria
- Capitale: Definizione, Tipologie e Creazione di Valore
- Comprendere la Contropartita in Contanti nelle Fusioni e Acquisizioni
- Comprendere il Flusso di Cassa (Cash Flow): Guida Completa
- Cash Flow to Debt Ratio: Comprendere e Calcolare
- Gestione della Cassa (Cash Management): Guida alla Stabilità Finanziaria
- Cash-on-Cash Return: Definizione, Calcolo e Importanza
- Bitcoin Cash (BCH): panoramica completa - caratteristiche, storia e futuro
-
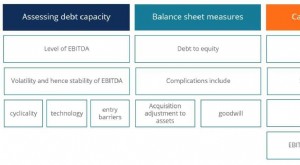 Capacità di Indebitamento (Debt Capacity): Guida per le Aziende
La capacità di indebitamento (debt capacity) è limporto massimo di debito che unazienda può contrarre e rimborsare secondo i termini concordati. Le imprese si indebitano per espandere produzione, mark...
-
 Finanziamento a Debito (Debt Financing): Guida Completa per le Aziende
Il finanziamento a debito (debt financing) avviene quando unazienda raccoglie capitale emettendo strumenti di debito, principalmente prestiti bancari o obbligazioni (bond). È anche noto come leva fina...