
Comprendere i Conti Deposito: Sicurezza e Strategie di Risparmio
I depositi sono una componente cruciale di qualsiasi piano di investimento e risparmio. Sebbene durante una recessione i conti deposito possano offrire interessi inferiori a causa dei tassi bassi, forniscono ai risparmiatori una sicurezza che non si trova altrove. Gestire attivamente i propri conti deposito vi assicura di capire come funzionano questi strumenti, primo passo verso i vostri obiettivi finanziari.
Nozioni di Base
L'obiettivo principale di un deposito è custodire denaro in un conto sicuro. I risparmiatori usano normalmente i conti deposito per il lungo termine, sebbene le banche offrano prodotti per durate brevi come una settimana (solitamente per importi minimi di 100.000€). A seconda della propensione al rischio, i conti deposito possono essere una parte del portafoglio, la maggioranza del piano di risparmio o addirittura l'unico investimento. La FDIC (negli USA) o il Fondo Interbancario di Tutela dei Depositi (in Italia) garantiscono che nessun depositante abbia mai perso un centesimo sui conti assicurati (fino a 100.000€ in UE), considerazione importante per investitori prudenti che cercano un posto sicuro per il denaro con rendimenti modesti.
Tipologie
I depositi aiutano a raggiungere obiettivi finanziari offrendo una vasta gamma di tipologie. Se l'obiettivo è maturare interessi in sicurezza, le opzioni sono molte. I Certificati di Deposito (CD) sono tra i più popolari. Offrono un tasso fisso su una somma in cambio di un impegno a termine fisso. Un grande vantaggio è la flessibilità: durate da una settimana a 10+ anni, con i tassi più alti per i termini più lunghi. I titolari possono prelevare gli interessi man mano che maturano, ma prelievi dal capitale attivano penali.
Al contrario, un conto deposito (savings account) paga interessi permettendo un certo numero di prelievi mensili senza penali. Storicamente pagano meno dei CD, ma questo è cambiato con la popolarità dei conti deposito "money market". I money market permettono alle banche di investire a tassi più alti, trasferendo il beneficio ai clienti.
Funzionamento
I conti deposito realizzano il loro obiettivo sfruttando il valore temporale del denaro. Gli interessi maturati vengono "capitalizzati", permettendo di guadagnare interessi sugli interessi. Se avete 1.000€ su un conto che rende 30€ di interessi in un mese, il mese successivo la banca pagherà interessi su 1.030€ (senza prelievi).
Un'altra funzione chiave è la competitività dei tanti. Con tante banche che offrono conti deposito, il risparmiatore beneficia di un ambiente altamente competitivo. Anche in periodi di tassi generalmente bassi, le banche avranno sempre bisogno di depositanti, offrendo vantaggi e benefit aggiuntivi.
Strategie
Data la vasta gamma di opzioni, i risparmiatori possono pianificare obiettivi basati su durate e tipologie diverse. Ad esempio, si può fare "laddering" su un deposito di 9.000€, dividendolo in tre CD da 3.000€ ciascuno con scadenze sfalsate di due mesi. Questa strategia evita di vincolare l'intera somma a lungo, creando flessibilità.
Molti usano conti deposito e CD come integrazione al reddito mensile (o, per grandi capitali, come reddito principale). Gli interessi possono essere accreditati sul conto corrente. Attenzione: questa strategia riduce il totale degli interessi composti maturati nel lungo termine.
Considerazioni
Storicamente, i CD (inclusi quelli per piani pensionistici individuali) hanno pagato di più, seguiti da conti deposito e conti correnti remunerati. Questo ordine è cambiato significativamente negli ultimi anni, poiché le banche hanno scoperto che i CD forniscono relativamente pochi ricavi. I conti correnti ad alto rendimento (high-yield checking), con tassi paragonabili ai conti deposito, sono diventati sempre più popolari. In sintesi, chiedete al vostro consulente quali conti offrono i migliori tassi al momento.
Un'altra considerazione: l'obiettivo principale dei conti deposito (interessi con sicurezza) non garantisce alti rendimenti, specie rispetto a investimenti a rischio come le azioni. Durante la recessione dal 2007, i governi prestavano denaro a basso costo alle banche; queste non avevano bisogno di tanti depositanti, abbassando i tassi. Considerate sicurezza e flessibilità, oltre ai tassi, quando pianificate i vostri obiettivi di risparmio.
-
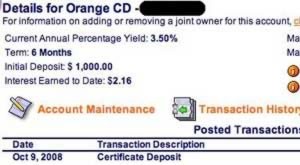
Tassi CD: Trova i Migliori Interessi sui Certificati di Deposito | [Anno]
I certificati di deposito (spesso chiamati semplicemente CD), per definizione, sono depositi a tempo. Dai i tuoi soldi alla banca e prometti di non toccarli per un periodo specifico. In generale, più
-
Certificati di deposito (CD): guida completa a funzionamento e strategie
I certificati di deposito sono come un uovo che si schiude lentamente: serve tempo prima di poter usare i fondi, ma se sei disposto ad aspettare il tuo denaro cresce. Guarda altre immagini sugli inve
Articoli in Evidenza
- Caparre e Depositi di Sicurezza AT&T: Come Funzionano e Come Recuperarli
- Budget familiare: obiettivi e strategie per la stabilità finanziaria
- USAA: come verificare lo stato dei depositi
- Politiche di Blocco degli Assegni Depositati: Guida Completa
- Metodi di Versamento su Conto Corrente e Deposito: Guida Completa
- Certificati di Deposito (CD): Guida Completa
- Comprendere l'Interesse di Minoranza (Non-Controlling Interest)
- Schede di Versamento: Guida Completa per Depositi in Banca
- Comprendere i Depositi: Definizioni, Tipi e Usi
- Interesse Assicurabile: Definizione, Principio di Indennizzo e Importanza
-
 Certificati di Deposito (CD): Guida Completa
Un certificato di deposito (CD) è un prodotto finanziario offerto da istituzioni finanziarie - come banche e cooperative di credito - che permette ai clienti di guadagnare un certo livello di interess...
-
 Certificati di Deposito a Tasso Variabile: Guida Completa per Investitori
Un certificato di deposito (CD) a tasso variabile è un prodotto finanziario offerto da istituti bancari commerciali e cooperative di credito che permette ai clienti di depositare e risparmiare denaro ...