
Fasce di punteggio di credito: guida completa ai livelli FICO
Un'esperienza comune a molti adulti moderni è l'ansia per il proprio punteggio di credito. Questo numero apparentemente magico a tre cifre può sembrare controllare la vita. Tuttavia, il metodo per determinare in quale fascia vi trovate può essere oscuro e arcano.
Valutazione del punteggio di credito
Esistono alcune agenzie di rating, ma la maggior parte delle grandi società auto e finanziarie guarda prima al vostro punteggio FICO e gli dà più peso rispetto ad altri rating. I punteggi FICO sono creati dalla Fair Isaac Corporation, fondata dall'ingegnere Bill Fair e dal matematico Earl Isaac nel 1958 per creare una scala di valutazione del rischio che una banca assume prestando denaro a una persona basandosi sulla sua attività finanziaria passata.
Secondo MyFICO.com, il vostro rating FICO si basa su cinque categorie di storico finanziario e situazione finanziaria attuale. L'importo dovuto e lo storico pagamenti compongono il 65% del rating. Le altre tre categorie hanno peso quasi uguale: lunghezza dello storico creditizio, mix di credito e nuovo credito.
Cosa si considera nel rating FICO?
Dovete capire cosa significa ciascuna delle cinque categorie e quali azioni le influenzano negativamente o positivamente. Primo, pagate i debiti in tempo o in anticipo. Questo impatta lo storico pagamenti: ritardi regolari o ripetuti danneggiano il rating.
Secondo, mantenete bassi i saldi sui conti di prestito o credito. Questo impatta l'importo dovuto: se portate più debiti complessivi, il punteggio ne risente. Terzo, iniziate presto i vostri modelli di indebitamento e tenete i conti attivi più a lungo. Secondo Credit.org, questo impatta la lunghezza dello storico creditizio. Aver mantenuto un rapporto positivo con i prestatori più a lungo giova al punteggio.
Dovete anche diversificare il credito. Avere diversi tipi di credito (carte, prestiti, mutui) può influenzare positivamente il rating. Se avete molti conti carta aperti ma non avete mai acceso un prestito, il vostro mix di credito può essere considerato scarso. Infine, evitate di aprire una nuova linea di credito prima di cercare un grande prestito o un mutuo. Con il nuovo credito, se aprite diverse carte o accendete più prestiti in rapida successione, può sembrare rischioso per i prestatori e danneggiare il rating.
Quali sono le fasce FICO?
Capire i fattori che influenzano il rating è una cosa, ma come interpretare il numero effettivo? Certamente un numero più alto è meglio, ma dove sono i tagli e cosa significano per la vostra situazione finanziaria? Le fasce di punteggio sono importanti da comprendere.
Da 300 a 579 è considerato un rating cattivo/scarso, con tassi di interesse sulle carte intorno al 24-25%. Punteggi da 580 a 669 sono considerati credito discreto: c'è margine di miglioramento. Il tasso su una carta in questa fascia sarebbe fino al 17%, un miglioramento significativo. Tra 670 e 739 è considerato un buon rating: potete aspettarvi un tasso intorno al 14%. Un rating FICO sopra 740 è considerato "eccezionale", con tassi del 12% o inferiori.
-
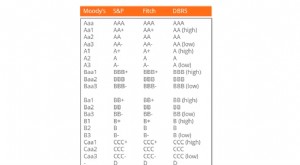
Rating di Credito: Guida Completa
Il rating di credito è il giudizio di unagenzia specializzata sulla capacità e volontà di unentità (governo, impresa, individuo) di onorare i propri impegni finanziari per intero e nelle scadenze patt
-
Verifica del Reddito: Guida Completa per Affitti e Prestiti
La prima volta che ho dovuto verificare il mio reddito non centrava nulla con una domanda di prestito. Ero in unagenzia immobiliare per affittare il mio primo appartamento a New York. Era il 2011, mi
Articoli in Evidenza
- Capire i rating di credito A1: guida alla solidità finanziaria
- Capire il Credit Score (FICO): Vantaggi e Svantaggi per Consumatori e Creditori
- Capire il Credit Score: Importanza e Impatto sulle Tue Finanze
- Contestare errori nel rapporto di credito e migliorare il punteggio
- Rating "Outperform": Significato nell'Analisi Finanziaria e Confronto con Benchmark
- Lettera di Credito (LC): Guida Completa per il Commercio Internazionale
- Tier 1 Capital: Il Capitale Primario delle Banche Spiegato
- Il Credito Bancario: Prestiti per Individui e Aziende
- Prestiti Personali per Cattivo Credito: Opzioni e Strategie
- Rinegoziazione del Debito e Punteggio di Credito: Impatto e Recupero
-
 Comprendere le Agenzie di Rating del Credito: Guida per Investitori e Aziende
Le agenzie di rating del credito forniscono a investitori e debitori informazioni importanti sulla solvibilità di un individuo, una società, unagenzia o persino un governo sovrano. Le agenzie aiutano...
-
 Crediti Rating Utility State Farm: Assicurazione Proprietari Casa
Il piano di rating utility di State Farm colloca i proprietari assicurati in diverse categorie di rating basate sulletà della casa e dei suoi impianti, inclusi impianto elettrico, idraulico, riscaldam...