
Capire il Credit Score (FICO): Vantaggi e Svantaggi per Consumatori e Creditori
Un punteggio di credito alto apre le porte a condizioni vantaggiose, mentre un punteggio basso (spesso FICO) costringe ad accettare le peggiori condizioni o a vedersi negare il credito. Chi ha un FICO elevato è accolto da banche, datori di lavoro e proprietari. Il sistema di credit scoring presenta luci e ombre per entrambe le parti.
Definizione di Credit Rating
Il credit rating è un numero a tre cifre che sintetizza l'affidabilità creditizia. Creato da Fair Isaac (FICO), si basa su storico crediti, sentenze, pagamenti regolari (affitto, utenze). Ogni conto — mutuo, auto, carte — incide sul punteggio. Iponi e transazioni legali compaiono nel report e abbassano il punteggio.
Vantaggi
Un buon punteggio agevola le transazioni e mantiene accessibile il credito a basso costo. Segnala affidabilità e buon carattere, utile per lavoro e abilitazioni di sicurezza. Permette prestiti e assicurazioni a tassi preferenziali con approvazione rapida. Accesso a carte con APR basso, premi, miglia aeree, sconti.
Svantaggi
Come nell'adagio "i ricchi si arricchiscono, i poveri si impoveriscono", chi perde il lavoro o ha un'emergenza medica vede crollare il FICO proprio quando serve credito. Punteggio basso = prestiti cari o negati. I datori di lavoro usano il credit score per scremare candidati, penalizzando chi ha più bisogno. Il punteggio può dare un'immagine edulcorata della reale affidabilità.
Costruire un Buon Punteggio
I fattori restano in archivio 7-10 anni. Un punteggio alto dimostra responsabilità finanziaria e gestione obbligazioni a lungo termine. Problemi lasciano traccia e abbassano il punteggio. Per ottimizzare il FICO: pagamenti puntuali e costanti, alcuni conti aperti e in regola per dimostrare affidabilità. Il credit rating è vantaggioso o penalizzante solo quanto i dati che contiene.
-

Piani 403(b): Vantaggi, svantaggi e risparmio pensionistico
Un piano 403(b) è un piano di annuita con tassazione differita, simile a un 401(k), per i dipendenti di enti non profit e istituzioni educative. I contributi al piano 403(b) vengono trattenuti diretta
-
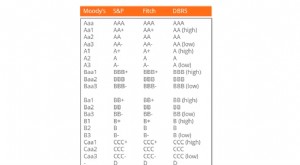
Rating di Credito: Guida Completa
Il rating di credito è il giudizio di unagenzia specializzata sulla capacità e volontà di unentità (governo, impresa, individuo) di onorare i propri impegni finanziari per intero e nelle scadenze patt
Articoli in Evidenza
- Fasce di punteggio di credito: guida completa ai livelli FICO
- Capire i rating di credito A1: guida alla solidità finanziaria
- Credito al consumo: vantaggi e rischi - Guida completa
- Rischio di Credito: Vantaggi, Svantaggi e Strategie di Mitigazione
- Rating Creditizio B: Cosa Significa per le Aziende
- Vendita di Beni: Vantaggi e Svantaggi per Aziende e Privati
- Politica Monetaria: Vantaggi e Svantaggi
- Denaro Elettronico: Vantaggi, Rischi e Anonimato nelle Transazioni Digitali
- Conto deposito con libretto: vantaggi, svantaggi e se fa per te
- Assegni Elettronici: Vantaggi e Svantaggi per Aziende e Consumatori
-
 Indice di Redditività (PI): Vantaggi, Svantaggi e Decisioni di Investimento
Lindice di redditività (Profitability Index - PI) è una tecnica di capital budgeting che confronta il valore attuale dei flussi di cassa futuri con linvestimento iniziale, espresso in termini di rappo...
-
 Ammortamento (Depreciation): pro, contro e perdita di valore degli asset
Lammortamento (depreciation) è un termine usato in economia e finanza che descrive la perdita di valore nel tempo. Può colpire qualsiasi asset: auto, immobili, azioni, valute. Cause: usura, obsolescen...