
Tasso d'interesse nominale vs effettivo: guida completa
Esiste una differenza tra tasso d'interesse nominale (stated) ed effettivo (effective). "Nessun prestito o investimento è giusto, a meno che il prezzo non lo sia" è un detto valido per investitori novizi ed esperti.
Per prendere una decisione informata, occorre comprendere il vero costo o beneficio. Ciò richiede di capire la differenza tra tasso nominale ed effettivo.
Tasso d'interesse nominale
L'interesse semplice è un tasso annualizzato che non tiene conto della capitalizzazione intra-annuale. Di conseguenza, il tasso effettivo coincide con il nominale.
Tasso d'interesse effettivo
Il tasso effettivo incorpora l'effetto della capitalizzazione intra-annuale (trimestrale, mensile, giornaliera). Più frequente è la capitalizzazione, più alto il tasso effettivo.
Per un prestito che capitalizza interessi frequentemente, il tasso effettivo sarà significativamente più alto del nominale. Usi il tasso effettivo annuo per determinare il rendimento reale di un investimento o il vero costo di un prestito.
Nominale vs Effettivo
Quando un investimento genera interesse composto, i due tassi coincidono solo se la capitalizzazione è annuale.
Il tasso nominale non considera l'effetto dell'interesse composto sull'importo che dovrai al creditore o riceverai come interesse. In questo differisce dal tasso effettivo, che tiene conto della capitalizzazione.
Di conseguenza, poiché una proposta di prestito bancario userà il tasso nominale (non l'effettivo), potresti assumere di dovere quel tasso più basso. Ma in realtà, invece di pagare capitale + 20% nominale, dovrai capitale + 23,94% effettivo annuo.
Al contrario, un istituto finanziario potrebbe pubblicizzare il tasso effettivo annuo invece del nominale. Es.: una banca può promuovere il 9,43% effettivo per un deposito, invece del 9% nominale.
Esempio di tasso effettivo
Supponi un certificato di deposito (CD) a un anno da 20.000 $ con tasso nominale 5%, capitalizzato mensilmente, che rende 1.000 $ a scadenza.
Per calcolare il guadagno mensile effettivo: 5% / 12 = 0,4166% al mese.
Fine mese 1: 20.000 $ × 0,4166% = 83 $ interessi → 20.083 $.
Mese 2: ulteriori 83 $ + interesse composto sugli 83 $ precedenti (3,46 $) → 20.169,46 $.
Gli interessi si capitalizzano così per 12 mesi.
Per investitori e mutuatari, una decisione informata richiede di capire il vero costo o beneficio. Comprendere la differenza tra tasso nominale ed effettivo aiuta.
-
Comprendere il Rischio di Tasso di Interesse: Definizione e Impatto
Il rischio di tasso di interesse è la probabilità di un calo del valore di un asset derivante da fluttuazioni impreviste dei tassi di interesse. Questo rischio è principalmente associato agli asset a
-

Interesse Semplice: Formula, Calcolo, Vantaggi ed Esempi Pratici
Linteresse semplice è un metodo di calcolo degli interessi che non tiene conto delleffetto della capitalizzazione composta. Mentre in molti prestiti gli interessi maturano sugli interessi già accumula
Articoli in Evidenza
- Tasso Nominale vs Effettivo: Capire la Differenza
- Calcolo Interessi: Semplice vs Composto - Guida Chiara
- Capire i Tassi di Interesse Correnti: Definizione e Tassi Attuali
- Comprendere i Tassi di Interesse a Scaglioni: Guida Completa
- Tasso Effettivo Annuo (EAR): Definizione, Formula e Calcolo
- Interest Rate Gap: Definizione, Calcolo e Implicazioni
- Covered Interest Rate Arbitrage: Guida Completa
- Future sui Tassi di Interesse: Contratti, Esempi e Strategie di Copertura
- Opzioni sui Tassi di Interesse: Definizione e Funzionamento
- Opzioni Call sui Tassi di Interesse: Basi e Meccanica
-
 Tassi di Interesse: Guida Completa su Tipologie, Calcolo e Fattori Determinanti
Un tasso dinteresse si riferisce allimporto applicato da un creditore a un mutuatario per qualsiasi forma di debito, generalmente espresso come percentuale del capitale. Lasset preso in prestito può e...
-
 Interest Rate Swap: Guida Completa
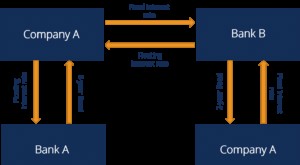
Un interest rate swap è un tipo di contratto derivato attraverso il quale due controparti concordano di scambiare un flusso di pagamenti di interessi futuri con un altro, basandosi su un importo nozio...