
Interesse Semplice vs Composto: Differenze e Vantaggi
Gli interessi su conti di risparmio e altri conti si calcolano con interesse semplice o composto. L'interesse semplice si calcola solo sul deposito iniziale, mentre l'interesse composto si calcola su capitale più interessi maturati. Si guadagna di più con il metodo composto.
Spiegazione
La differenza principale: l'interesse semplice si calcola solo sull'importo depositato, mai sugli interessi già guadagnati. Per questo l'interesse composto rende di più.
Interesse Semplice
Formula: Interessi = Capitale × tasso × tempo (I = PRT). Gli importi si calcolano generalmente una sola volta. Esempio: certificato di deposito (CD) 500€ al 6% semplice per 2 anni. I = 500 × 6% × 2 = 60€. Alla scadenza ricevi 560€.
Interesse Composto
L'interesse composto è interessi su deposito più interessi precedenti. Quando un deposito matura interesse composto, l'investimento cresce più velocemente. Gli interessi si calcolano più volte secondo l'investimento: giornaliero, settimanale, mensile, trimestrale, annuale. Se il CD sopra ha interesse composto annuale, il calcolo cambia. Stessa formula usata due volte. Fine primo anno: I = 500 × 6% × 1 = 30€. Valore 530€.
Fine secondo anno: il capitale cambia. Equazione: I = 530 × 6% × 1 = 31,80€. Valore totale 561,80€ dopo due anni.
Differenze nell'Esempio
La differenza nasce da come si calcola l'interesse. Lo stesso investimento vale di più con interesse composto. Qui la differenza è minima, ma all'aumentare degli anni i risultati divergono maggiormente.
-
Interesse Semplice vs Composto: Differenze, Esempi e Capitalizzazione Continua
Gli interessi rappresentano il costo del denaro preso in prestito: il debitore li paga al creditore alla scadenza, calcolati come percentuale del capitale. La distinzione fondamentale tra interesse se
-
Ricco vs. ricco di patrimonio: capire le differenze fondamentali
Quando pensiamo a qualcuno che è ricco o ricco di patrimonio, potremmo pensare che sia la stessa cosa, ma non lo è. Per qualche motivo, le parole ricco e ricco di patrimonio vengono spesso usate in mo
Articoli in Evidenza
- Promissory Note e Assegni: Le Differenze Chiave
- Ammortamento vs Fondo di Ammortamento: Differenze Chiave
- Cambiale vs Pagherò vs Assegno: Differenze Chiave Spiegate
- Conto corrente personale vs aziendale: differenze chiave e considerazioni
- EBITA vs EBITDA vs EPS: capire le metriche chiave degli utili
- Assicurazione vs Riassicurazione: Differenze Chiave Spiegate
- Interesse semplice e composto: differenze, formule e impatto
- Sfrutta il Potere dell'Interesse Composto: Fai Crescere la Tua Ricchezza
- Interesse semplice vs composto: capire le differenze chiave
- Fondi Comuni e Interesse Composto: Capire il Legame
-
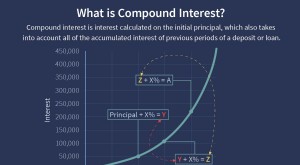 Interesse Composto: Cos'è, Formula e Come Far Crescere il Patrimonio
Cosè lInteresse Composto? Linteresse composto (o compounding interest) è linteresse calcolato sia sul capitale iniziale che sugli interessi maturati nei periodi precedenti. Nato nellItalia del XVII se...
-
 Formula dell'Interesse Composto: Calcolare e Capire la Crescita
Per iniziare, è importante capire prima cosè linteresse composto. Linteresse composto viene calcolato sullimporto iniziale — o capitale — di un prestito o un deposito, più gli interessi che sono già m...