
Interesse Composto: Cos'è, Formula e Come Far Crescere il Patrimonio
Cos'è l'Interesse Composto?
L'interesse composto (o compounding interest) è l'interesse calcolato sia sul capitale iniziale che sugli interessi maturati nei periodi precedenti. Nato nell'Italia del XVII secolo, si può definire "interesse sugli interessi" e fa crescere una somma più velocemente dell'interesse semplice, calcolato solo sul capitale.
La velocità di maturazione dipende dalla frequenza di capitalizzazione: più periodi di capitalizzazione, maggiore l'interesse composto. Quindi, 100 € al 10% annuo capitalizzato annualmente rendono meno di 100 € al 5% semestrale nello stesso orizzonte. L'effetto "interesse sugli interessi" genera rendimenti crescenti sul capitale iniziale, tanto da essere chiamato "miracolo dell'interesse composto".
Punti Chiave
- L'interesse composto si calcola sul capitale iniziale includendo tutti gli interessi maturati nei periodi precedenti.
- Formula: capitale iniziale × (1 + tasso annuo)^n periodi − capitale iniziale.
- La capitalizzazione può avere qualsiasi frequenza: continua, giornaliera, mensile, annuale.
- Il numero di periodi di capitalizzazione fa una differenza significativa.
Come Funziona l'Interesse Composto
Si calcola moltiplicando il capitale iniziale per (1 + tasso annuo) elevato al numero di periodi, meno uno. Il capitale iniziale viene poi sottratto dal risultato.

La formula per calcolare l'interesse composto è:
Interesse composto = [P (1 + i)^n] – P = P [(1 + i)^n – 1]
Dove:
P = capitale
i = tasso annuo nominale in percentuale
n = numero di periodi di capitalizzazione
Esempio: prestito triennale di 10.000 € al 5% con capitalizzazione annua. L'interesse sarà:
10.000 [(1 + 0,05)^3 – 1] = 10.000 [1,157625 – 1] = 1.576,25 €
Come Cresce l'Interesse Composto
Poiché include gli interessi dei periodi precedenti, cresce a ritmo accelerato. Nell'esempio sopra, l'interesse totale nei 3 anni è 1.576,25 €, ma non è uguale ogni anno (come nell'interesse semplice). La tabella sotto mostra l'interesse pagato a fine di ogni anno.
L'interesse composto aumenta significativamente i rendimenti d'investimento nel lungo termine. Un deposito di 100.000 € al 5% semplice annuo rende 50.000 € in 10 anni; lo stesso capitale al 5% composto annuo rende 62.889,46 €. Con capitalizzazione mensile, l'interesse sale a 64.700,95 €.
Frequenze di Capitalizzazione
La capitalizzazione può avvenire con qualsiasi frequenza, dalla giornaliera all'annuale. Esistono standard per i diversi strumenti finanziari.
- Conti deposito/risparmio: capitalizzazione giornaliera.
- CD (Certificati di Deposito): giornaliera, mensile o semestrale.
- Conti market monetario: spesso giornaliera.
- Mutui, prestiti personali, carte di credito: tipicamente mensile.
Possono esserci differenze tra quando l'interesse matura e quando viene effettivamente accreditato. Un conto può capitalizzare giornalmente ma accreditare mensilmente. Solo quando l'interesse è accreditato (aggiunto al saldo) inizia a produrre ulteriori interessi.
Alcune banche offrono capitalizzazione continua, che aggiunge interessi al capitale a ogni istante. Per scopi pratici, non rende molto più della capitalizzazione giornaliera, salvo versamenti e prelievi nello stesso giorno.
Capitalizzazioni più frequenti favoriscono l'investitore/creditore. Per il debitore, vale l'opposto.
Periodi di Capitalizzazione
Il numero di periodi fa una differenza significativa. Regola base: più periodi, maggiore l'interesse composto.
La tabella seguente mostra la differenza per un prestito di 10.000 € al 10% annuo su 10 anni con diverse frequenze.
Considerazioni Speciali
L'interesse composto è legato al time value of money (valore temporale del denaro) e alla Regola del 72, concetti chiave per l'investimento.
Valore Temporale del Denaro
Capire il valore temporale del denaro e la crescita esponenziale dalla capitalizzazione è essenziale per ottimizzare reddito e allocazione del patrimonio.
Formule per valore futuro (FV) e valore attuale (PV):
FV = PV (1 + i)^n e PV = FV / (1 + i)^n
Esempio: valore futuro di 10.000 € al 5% annuo per 3 anni:
= 10.000 (1 + 0,05)^3 = 10.000 (1,157625) = 11.576,25 €
Valore attuale di 11.576,25 € scontato al 5% per 3 anni:
= 11.576,25 / (1 + 0,05)^3 = 11.576,25 / 1,157625 = 10.000 €
Il reciproco di 1,157625 (0,8638376) è il fattore di sconto.
Regola del 72
La Regola del 72 stima il tempo per raddoppiare un investimento a un dato tasso: 72 / i (solo per capitalizzazione annua).
Esempio: al 6% annuo raddoppia in 12 anni (72/6); all'8% in 9 anni (72/8).
Tasso di Crescita Annuale Composto (CAGR)
Il CAGR (Compound Annual Growth Rate) calcola un tasso di crescita unico su un periodo. È usato per azioni, fondi, portafogli.
Esempio: portafoglio da 10.000 € a 16.000 € in 5 anni. PV = -10.000, FV = 16.000, n = 5. Con calcolatrice finanziaria o Excel, i = 9,86%.
Convenzione flussi di cassa: L'investimento iniziale (PV) è negativo perché rappresenta un deflusso. PV e FV devono avere segni opposti per risolvere "i".
Applicazioni Pratiche del CAGR
Il CAGR valuta se un gestore ha battuto il mercato. Se l'indice ha reso 10% in 5 anni e il fondo 9% annuo, il gestore ha sottoperformato.
Serve anche per pianificare obiettivi a lungo termine (pensione, anticipo casa). Esempi:
Esempio 1: Investitore prudente accetta 3% annuo. 100.000 € diventano 180.611 € in 20 anni. Investitore tollerante al rischio con 6% vede 100.000 € diventare 320.714 €.
Esempio 2: Coppia vuole 50.000 € in 10 anni per anticipo casa. Al 4% CAGR deve risparmiare 4.165 €/anno; al 5%, 3.975 €/anno.
Esempio 3: Obiettivo 1 milione € a 65 anni, CAGR 6%. A 25 anni serve risparmiare 6.462 €/anno; a 40 anni, 18.227 €/anno (quasi il triplo).
Dato economico: PIL pro capite Cina da 193 $ (1980) a 6.091 $ (2012). Crescita annua composta su 32 anni: 11,4%.
Pro e Contro della Capitalizzazione
Il "miracolo" ha portato alla storia (apocrifa) di Einstein che lo chiamava "ottava meraviglia". Ma la capitalizzazione gioca contro chi ha debiti ad alto tasso, es. carte di credito. Un saldo di 20.000 € al 20% capitalizzato mensilmente genera 4.388 € di interessi in un anno (~365 €/mese).
Dal lato positivo, la capitalizzazione lavora a vantaggio degli investimenti ed è fattore chiave nella creazione di ricchezza. La crescita esponenziale contrasta inflazione, costo della vita e perdita di potere d'acquisto.
I fondi comuni offrono un modo semplice per beneficiare dell'interesse composto. Reinvestire i dividendi acquista più quote, generando più interessi composti in un ciclo virtuoso.
Esempio: fondo comune con 5.000 € iniziali e 2.400 €/anno. Rendimento medio 12% per 30 anni → valore futuro 798.500 €. L'interesse composto è la differenza tra versamenti (77.000 € totali, 200 €/mese) e valore finale: 721.500 €.
Attenzione: i guadagni da interesse composto sono tassati (aliquota ordinaria), salvo conti tax-sheltered (es. PIR, fondi pensione).
Investimenti a Interesse Composto
Chi sceglie un piano di reinvestimento in conto titoli usa la capitalizzazione su ciò che acquista.
Anche le obbligazioni zero-coupon sfruttano la capitalizzazione. Le obbligazioni tradizionali pagano cedole periodiche (non composte). Le zero-coupon non pagano cedole: si comprano sotto la pari e crescono nel tempo. L'emittente usa la capitalizzazione per portare il valore al prezzo di rimborso a scadenza.
La capitalizzazione aiuta anche nel rimborso prestiti. Pagare metà rata mutuo ogni quindici giorni invece che mensilmente accorcia il piano d'ammortamento e risparmia interessi significativi.
Come Calcolare l'Interesse Composto
Se la matematica è arrugginita, non preoccupatevi: esistono strumenti pratici. Molte calcolatrici (portatili e software) hanno funzioni di potenza.
Calcolo in Excel
Tre metodi per calcoli complessi:
- Metodo iterativo: Moltiplica il saldo di ogni anno per il tasso. Es: 1.000 € al 5% annuo per 5 anni. In Excel: A1="Anno", B1="Saldo". A2:A7 = 0-5. B2=1000. B3="=B2*1,05", trascinare fino a B7. B7 = 1.276,28 €. Interesse = 276,28 €.
- Formula fissa: ((P*(1+i)^n) - P). A1="Capitale", B1=1000. A2="Tasso", B2=0,05. A3="Periodi", B3=5. B4="=(B1*(1+B2)^B3)-B1" → 276,28 €.
- Macro VBA: Editor Visual Basic → Inserisci Modulo. Incolla:
Poi in A6="Interesse composto", B6="=Compound_Interest(B1,B2,B3)" → 276,28 €.Function Compound_Interest(P As Double, I As Double, N As Double) As Double Compound_Interest = (P*(1+I)^N) - P End Function
Altri Calcolatori Online
- Financial-Calculators.com: semplice, frequenze da giornaliera ad annua, opzione capitalizzazione continua, date calendario reali. Mostra interessi, valore futuro, APY, interesse giornaliero.
- Investor.gov (SEC): calcolatore gratuito, permette versamenti mensili aggiuntivi — utile per piani di accumulo.
- TheCalculatorSite.com: valute multiple, versamenti/prelievi mensili, adeguamento inflazione automatico.
Come Capire se un Interesse è Composto?
Il Truth in Lending Act (TILA) impone ai prestatori di divulgare termini del prestito, incluso l'importo totale interessi e se maturano semplice o composti.
Altro metodo: confrontare tasso nominale e APR (TAEG), che il TILA richiede di mostrare. L'APR converte oneri finanziari (interessi + commissioni) in tasso semplice. Una grande differenza tra tasso e APR indica: interesse composto, o forti commissioni aggiuntive. L'APR varia molto tra istituti per commissioni e costi diversi.
Il tasso applicato dipende anche dal merito creditizio: chi ha credito eccellente ottiene tassi molto inferiori.
Definizione Semplice di Interesse Composto
L'interesse composto è il fenomeno per cui gli interessi su conto, prestito o investimento crescono esponenzialmente — non linearmente — nel tempo. La chiave è "composto".
Esempio: investi 100 € in un'attività che paga 10% dividendo annuo. Puoi incassare i dividendi o reinvestirli in nuove quote. Se reinvesti, i rendimenti iniziano a crescere nel tempo.
Chi Beneficia dell'Interesse Composto?
In sintesi: gli investitori. Ma "investitori" è ampio. Le banche beneficiano prestando e reinvestendo gli interessi in nuovi prestiti. I depositanti beneficiano ricevendo interessi su conti, obbligazioni, investimenti.
Importante: sebbene il termine includa "interesse", il concetto va oltre conti e prestiti.
L'Interesse Composto Può Renderci Ricchi?
Sì. È probabilmente la forza più potente per generare ricchezza mai concepita. Mercanti, prestatori, imprenditori lo usano da millenni. A Babilonia, 4.000 anni fa, tavolette d'argilla insegnavano la matematica dell'interesse composto.
Oggi, Warren Buffett è tra i più ricchi al mondo grazie a una strategia di paziente capitalizzazione dei rendimenti su lunghi orizzonti. Probabilmente l'interesse composto continuerà a generare ricchezza per il futuro prevedibile.
-
Padroneggiare l'interesse composto: come funziona e costruisce ricchezza
Siamo abituati a considerare linteresse come il cattivo della situazione. E per buone ragioni. Molti di noi pagano interessi e, quando sono composti, finiamo per pagare interessi sugli interessi. Qu
-
Interesse Composto: Guida Completa per Capire Come Funziona e Come Sfruttarlo
Linteresse composto è un interesse che si applica sia allimporto principale che a qualsiasi interesse maturato nei periodi precedenti. Linteresse crescerà molto più velocemente su un prestito o deposi
Articoli in Evidenza
- Capire l'interesse composto: con quale frequenza si capitalizza?
- Calcolare l'Interesse Composto su TI-83 Plus: Guida Passo-Passo
- Tabelle dell'interesse composto: guida completa
- Comprendere i Rendimenti Composti: Guida Completa
- Interesse semplice e composto: differenze, formule e impatto
- Sfrutta il Potere dell'Interesse Composto: Fai Crescere la Tua Ricchezza
- Comprendere l'Interesse di Minoranza (Non-Controlling Interest)
- Interesse semplice vs composto: capire le differenze chiave
- Interesse Assicurabile: Definizione, Principio di Indennizzo e Importanza
- Interesse composto: come funziona e perché è importante
-
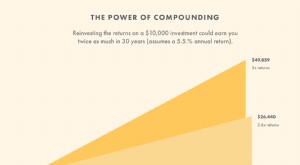 Interesse Composto: Formula, Calcolo e Potere della Crescita Esponenziale
Cè una leggenda urbana secondo cui Albert Einstein avrebbe definito linteresse composto la forza più potente delluniverso. Non possiamo essere sicuri che labbia davvero detto, ma il sentimento è certa...
-
 Interesse Composto sui Conti Deposito: Guida Completa
Una delle parti migliori di aprire un conto deposito è vedere i tuoi soldi crescere nel tempo grazie agli interessi. I conti deposito crescono tipicamente con interesse composto: guadagni interessi si...