
Interesse Composto: Formula, Calcolo e Potere della Crescita Esponenziale
C'è una leggenda urbana secondo cui Albert Einstein avrebbe definito l'interesse composto "la forza più potente dell'universo". Non possiamo essere sicuri che l'abbia davvero detto, ma il sentimento è certamente vero: l'interesse composto è uno strumento finanziario potente per far crescere la ricchezza.
Ma mentre Einstein non aveva problemi a capire l'interesse composto, molti lo trovano confuso. Ancora meno sanno come usare la formula dell'interesse composto. In questo articolo, faremo un tuffo profondo nell'interesse composto. C'è molta matematica davanti a noi, ma ti guideremo lentamente.
Qual è la formula dell'interesse composto?
L'interesse composto è il principio per cui i tuoi interessi generano interessi. E poi quegli interessi generano interessi. Continua all'infinito. Man mano che il tuo saldo cresce, i tuoi pagamenti d'interesse crescono, che a loro volta fanno crescere il tuo saldo. Come puoi immaginare, l'interesse composto si accumula rapidamente.
Se hai familiarità con l'interesse semplice, riconoscerai alcune delle stesse variabili nella formula dell'interesse composto, ma con qualche passaggio in più. Ecco la formula:
Totale capitale e interessi = P (1 + i)n
Ecco cosa significano quelle lettere:
P = Capitale del prestito (quanto stai prendendo in prestito).
i = Tasso d'interesse espresso come percentuale (es. per un tasso del 4%, usa 0,04).
n = Il numero di periodi di capitalizzazione. Sarà diverso per ogni prestito. Alcuni capitalizzano annualmente, alcuni mensilmente, ecc. Troverai questa informazione nei termini del tuo prestito.
Questa equazione ti dirà quanto pagherai in totale, incluso il capitale originale. È un ottimo modo per scoprire, per esempio, esattamente quanto ti costerà quell'auto nel lungo periodo, o il vero costo dei tuoi prestiti studenteschi.
Se vuoi scoprire solo quanto pagherai in interessi, però, semplicemente sottrai il capitale originale alla fine dell'equazione.
Solo interessi = [P (1 + i)n] - P
Questo ti dirà il costo del prestito. Cioè, imparerai esattamente quanto costa il privilegio di prendere in prestito denaro.
Come usare la formula dell'interesse composto
Ora che conosci la formula, il passo successivo è imparare come usarla.
Passo 1: Risolvi le parentesi
A causa dell'ordine delle operazioni (te lo ricordi dalla lezione di matematica?), risolviamo prima le parentesi di un'equazione. C'è solo una parentesi da risolvere in questo caso e per fortuna è piuttosto facile. Aggiungi semplicemente uno al tasso d'interesse. Se il tuo tasso d'interesse è il 2%, il valore nelle parentesi sarebbe 1,02.
Passo 2: Risolvi l'esponente
Dopo aver risolto le parentesi, risolvi gli esponenti. Nel caso della formula dell'interesse composto, eleviamo il valore nelle parentesi al numero di periodi di capitalizzazione. Se ci sono 12 periodi di capitalizzazione, eleveremmo il nostro 1,02 alla 12ª potenza per ottenere 1,27.
Passo 3: Risolvi per l'interesse
Il nostro passo finale è moltiplicare ciò che abbiamo risolto per il capitale originale del conto, investimento o prestito. Se hai depositato originariamente 1.000$, moltiplicheremmo quello per 1,27 per ottenere 1.270$. Questo è il totale che riceveresti alla fine del termine del prestito. Poi potresti sottrarre il capitale per scoprire quanto hai guadagnato in interessi: 270$.
Calcolo di esempio dell'interesse composto
Quando esploriamo concetti matematici complessi, aiuta usare un esempio reale per relazionarci. Camminiamo attraverso un esempio fittizio di interesse composto.
Giovanni ha 15.000$ che vuole far crescere. La sua banca offre certificati di deposito al 3% capitalizzati mensilmente, ma i suoi soldi saranno bloccati per quattro anni. Se li rimuove prima, pagherà una grossa penale. Vuole sapere quanto guadagnerà in interessi.
Torniamo alla nostra formula. Totale capitale e interessi = P (1 + i)n
Se ricordi dalla formula, P è il capitale, che sono i 15.000$ che Giovanni vuole depositare nel CD. i è il tasso d'interesse, ma poiché non usiamo 0,03. Le banche dichiarano i loro tassi d'interesse annuali, ma questo CD capitalizza mensilmente, quindi dobbiamo dividere 0,03 per 12 mesi per ottenere 0,0025. n è il numero di periodi di capitalizzazione, che in questo caso è 36 (tre anni convertiti in mesi).
Ecco la nostra equazione: 15.000$ (1 + 0,0025)36 = 16.410,77$
Quanto è quanto Giovanni riavrà alla fine. Quel numero include il suo investimento originale più i rendimenti dagli interessi. Per scoprire quanti interessi ha guadagnato, semplicemente deduciamo il capitale originale da quella cifra.
16.410,77$ - 15.000$ = 1.410,77$
Per aiutarti a vedere come l'interesse composto si accumula nel tempo, guardiamo tutti i pagamenti d'interesse in un anno del certificato di deposito di Giovanni. Questa tabella mostra il saldo iniziale all'inizio del mese, quanti interessi sono stati guadagnati quel mese e il saldo finale del conto.
| Mese | Saldo Iniziale | Interessi Guadagnati | Saldo Finale |
|---|---|---|---|
| 1 | 15.000$ | 37,50$ | 15.037,50$ |
| 2 | 15.037,50$ | 37,59$ | 15.075,09$ |
| 3 | 15.075,09$ | 37,69$ | 15.112,78$ |
| 4 | 15.112,78$ | 37,78$ | 15.150,56$ |
| 5 | 15.150,56$ | 37,87$ | 15.188,43$ |
| 6 | 15.188,43$ | 37,98$ | 15.226,41$ |
| 7 | 15.226,41$ | 38,07$ | 15.264,48$ |
| 8 | 15.264,48$ | 38,16$ | 15.302,64$ |
| 9 | 15.302,64$ | 38,25$ | 15.340,89$ |
| 10 | 15.340,89$ | 38,36$ | 15.379,25$ |
| 11 | 15.379,25$ | 38,45$ | 15.417,70$ |
| 12 | 15.417,70$ | 38,54$ | 15.456,24$ |
Nota come la colonna degli interessi guadagnati aumenta nel tempo. Guadagna più denaro al mese più a lungo mantiene il certificato di deposito. La differenza non è enorme, ma è perché Giovanni ha investito solo 15.000$. Immagina se fosse il suo conto pensione con 200.000$ o 300.000$ che guadagnano l'8-12% per 30 anni in un portafoglio diversificato di fondi negoziati in borsa (ETF). Gli interessi si accumulano velocemente.
Perché a Giovanni importa quanto guadagnerà alla fine in interessi? Perché non investiamo nel vuoto. Ci sono innumerevoli opportunità d'investimento per far crescere i tuoi soldi. Devi capire quanti interessi guadagnerai da un particolare titolo o prodotto d'investimento per identificare gli investimenti che pagano di più.
I benefici dell'interesse composto
Speriamo che ora tu capisca come usare la formula dell'interesse composto. Ma questo solleva la domanda: perché l'interesse composto è così importante? Cosa può fare per noi?
1. I tuoi soldi crescono più velocemente nel tempo
Pagare l'interesse composto è problematico perché può sembrare difficile stare al passo col debito. Le carte di credito addebitano interesse composto, ed è per questo che molte persone faticano a uscire dal debito delle carte di credito. Ricevere l'interesse composto, tuttavia, è meraviglioso perché i tuoi soldi crescono sempre più velocemente nel tempo. Tutto quello che devi fare è lasciarli stare.
Quando metti soldi in un conto deposito ad alto rendimento, gli interessi che ricevi ogni periodo vengono aggiunti al tuo saldo. Il tuo nuovo saldo viene usato per calcolare il prossimo pagamento d'interesse, che include gli interessi che hai guadagnato precedentemente. Quindi, ogni pagamento d'interesse che ricevi è leggermente più grande del precedente (assumendo che non prelevi denaro dal conto).

Per esempio, reinvestire i rendimenti d'interesse di 10.000$ potrebbe far guadagnare il doppio in 30 anni rispetto a se prelevassi i guadagni.
Questo effetto valanga è un modo potente per costruire ricchezza nel tempo. È anche perché dovresti resistere a prelevare denaro dai tuoi conti di risparmio e investimento.
Se usi un portafoglio d'investimento automatizzato, è meglio fare contributi regolari e far finta che i soldi non esistano fino alla pensione. Ogni dollaro che aggiungi al tuo saldo crea un po' più d'interesse, e ogni pezzetto d'interesse aumenta il tuo saldo. Questo ciclo è come le persone diventano ricche.
2. L'interesse composto paga più dell'interesse semplice
L'effetto "interesse sull'interesse" significa che un investimento con interesse composto pagherà sempre più di un investimento con interesse semplice quando tutte le altre variabili (capitale, tasso d'interesse e durata) sono uguali.
Tieni a mente questo mantra: è meglio pagare interesse semplice e ricevere interesse composto.
3. L'interesse composto è emozionante e incoraggiante
Potrebbe sembrare sciocco, ma guardare gli interessi crescere in un conto deposito o prodotto d'investimento è affascinante—i tuoi soldi aumentano senza dover contribuire con il tuo lavoro.
In effetti, il piacere di guardare i soldi crescere incoraggia le persone a lasciare i loro soldi negli investimenti e contribuire di più. È più facile impegnare denaro nell'investimento se puoi vedere una crescita significativa e tangibile ogni mese, specialmente quando sai che ogni dollaro che contribuisci lo fa crescere più velocemente.
4. L'interesse composto ti aiuta a raggiungere i tuoi obiettivi finanziari
Il più grande beneficio dell'interesse composto è che ti aiuta a raggiungere i tuoi obiettivi finanziari e prepararti per la pensione. Mettere soldi sotto il materasso è tecnicamente risparmiare per il futuro, ma non regge il confronto con la potenza di un conto deposito ad alto rendimento o portafoglio d'investimento. Senza interesse composto, dovresti lavorare per ogni dollaro del tuo gruzzolo.

Cosa viene dopo
Applica la tua nuova comprensione della formula dell'interesse composto ogni volta che consideri un prodotto finanziario, investimento o prestito. Assicurati di capire il vero costo o beneficio dei tuoi soldi prima di prendere la tua decisione.
-
Interesse Composto: Guida Completa per Capire Come Funziona e Come Sfruttarlo
Linteresse composto è un interesse che si applica sia allimporto principale che a qualsiasi interesse maturato nei periodi precedenti. Linteresse crescerà molto più velocemente su un prestito o deposi
-
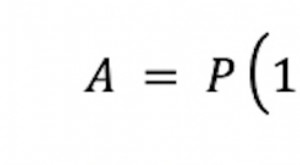
Interesse composto: guida e calcolatore per risparmiare
L’interesse composto è uno dei concetti più potenti della finanza personale. Consente ai risparmi di crescere non solo sul capitale iniziale, ma anche sugli interessi già maturati. Cos’è l’interesse c
Articoli in Evidenza
- Capire l'interesse composto: con quale frequenza si capitalizza?
- Interesse Semplice vs Composto: Differenze e Vantaggi
- Calcolare l'Interesse Composto su TI-83 Plus: Guida Passo-Passo
- Tabelle dell'interesse composto: guida completa
- Quick Ratio (Indice di Liquidità Immediata): Guida alla Salute Finanziaria
- Interesse semplice e composto: differenze, formule e impatto
- Sfrutta il Potere dell'Interesse Composto: Fai Crescere la Tua Ricchezza
- Interesse semplice vs composto: capire le differenze chiave
- Interesse Composto: Cos'è, Formula e Come Far Crescere il Patrimonio
- Interesse composto: come funziona e perché è importante
-
 Interesse Composto sui Conti Deposito: Guida Completa
Una delle parti migliori di aprire un conto deposito è vedere i tuoi soldi crescere nel tempo grazie agli interessi. I conti deposito crescono tipicamente con interesse composto: guadagni interessi si...
-
 Padroneggiare l'interesse composto: come funziona e costruisce ricchezza
Siamo abituati a considerare linteresse come il cattivo della situazione. E per buone ragioni. Molti di noi pagano interessi e, quando sono composti, finiamo per pagare interessi sugli interessi. Qu...