
Interesse semplice vs composto: capire le differenze chiave
Interesse semplice vs composto: panoramica
L'interesse è il costo del denaro preso in prestito: il mutuatario paga una fee al prestatore per il prestito. L'interesse, tipicamente espresso in percentuale, può essere semplice o composto. L'interesse semplice si basa sull'importo capitale di un prestito o deposito. Al contrario, l'interesse composto si basa sul capitale e sugli interessi che si accumulano in ogni periodo. L'interesse semplice si calcola solo sul capitale, quindi è più facile da determinare di quello composto.
Punti chiave
- L'interesse è il costo del prestito, dove il mutuatario paga una fee al prestatore.
- Generalmente, l'interesse semplice pagato o ricevuto in un certo periodo è una percentuale fissa del capitale preso in prestito o prestato.
- L'interesse composto matura e si aggiunge agli interessi accumulati nei periodi precedenti, quindi i mutuatari pagano interessi sugli interessi oltre che sul capitale.
Interesse semplice
L'interesse semplice si calcola con la formula:
Interesse Semplice = P × r × n
Dove:
- P = Importo capitale
- r = Tasso di interesse annuo
- n = Durata del prestito, in anni
Generalmente, l'interesse semplice pagato o ricevuto in un certo periodo è una percentuale fissa del capitale. Esempio: uno studente ottiene un prestito a interesse semplice per un anno di università (18.000$), tasso annuo 6%, rimborso in 3 anni. L'interesse semplice pagato è:
3.240$ = 18.000$ × 0,06 × 3
L'importo totale pagato è:
21.240$ = 18.000$ + 3.240$
Interesse composto
L'interesse composto matura e si aggiunge agli interessi accumulati nei periodi precedenti; include interessi sugli interessi. La formula è:
Interesse Composto = P × (1 + r)t − P
Dove:
- P = Importo capitale
- r = Tasso di interesse annuo
- t = Numero di anni in cui l'interesse è applicato
Si calcola moltiplicando il capitale per uno più il tasso annuo elevato al numero di periodi di capitalizzazione, poi sottraendo il capitale per quell'anno. Con l'interesse composto, i mutuatari pagano interessi sugli interessi oltre che sul capitale.
Esempi di interesse semplice vs composto
Ecco alcuni esempi.
Esempio 1
Depositi 5.000$ in un CD a un anno con interesse semplice al 3% annuo. L'interesse dopo un anno è 150$:
5.000$ × 3% × 1
Esempio 2
Continuando l'esempio, il CD è riscattabile in qualsiasi momento con interesse proporzionale. Se lo riscatti dopo 4 mesi, quanto interessi guadagni? Riceveresti 50$:
5.000$ × 3% × 4/12
Esempio 3
Bob prende in prestito 500.000$ per 3 anni da suo zio ricco, che applica interesse semplice al 5% annuo. Quanto paga Bob in interessi ogni anno e totale dopo 3 anni? (Il capitale resta invariato, il prestito intero si rimborsa dopo 3 anni.) Bob paga 25.000$ all'anno:
500.000$ × 5% × 1
O 75.000$ totale dopo 3 anni:
25.000$ × 3
Esempio 4
Bob ha bisogno di altri 500.000$ per 3 anni. Lo zio non può più prestare. Fa un prestito in banca al 5% annuo capitalizzato annualmente, con capitale e interessi pagabili dopo 3 anni. Quali interessi totali pagherebbe Bob?
Poiché l'interesse composto si calcola su capitale e interessi accumulati, ecco come si somma:
- Dopo Anno 1, Interessi Dovuti = 25.000$ (500.000$ × 5% × 1)
- Dopo Anno 2, Interessi Dovuti = 26.250$ (525.000$ × 5% × 1)
- Dopo Anno 3, Interessi Dovuti = 27.562,50$ (551.250$ × 5% × 1)
- Totale Interessi Dopo 3 Anni = 78.812,50$ (25.000$ + 26.250$ + 27.562,50$)
Si può anche determinare con la formula dell'interesse composto:
Totale Interessi Dopo 3 Anni = 78.812,50$ = 500.000$ × (1 + 0,05)3 − 500.000$
Questo esempio mostra come la formula dell'interesse composto nasca dal pagare interessi sugli interessi oltre che sul capitale.
-

Interesse Composto: Capire la Potenza della Crescita Esponenziale
Albert Einstein definì famosamente linteresse composto sia come lottava meraviglia del mondo che come la forza più potente delluniverso. Eppure molti investitori entrano nel mercato azionario senza ca
-
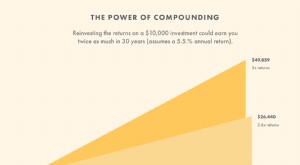
Interesse Composto: Formula, Calcolo e Potere della Crescita Esponenziale
Cè una leggenda urbana secondo cui Albert Einstein avrebbe definito linteresse composto la forza più potente delluniverso. Non possiamo essere sicuri che labbia davvero detto, ma il sentimento è certa
Articoli in Evidenza
- Interesse semplice vs composto sui titoli di Stato USA: guida per investitori
- Interesse semplice e composto: differenze, formule e impatto
- Il gioco dei marshmallow: insegnare ai bambini l'interesse composto
- Sfrutta il Potere dell'Interesse Composto: Fai Crescere la Tua Ricchezza
- APR vs APY: comprendere le differenze fondamentali
- SIMPLE IRA: Guida Completa a Requisiti e Vantaggi
- Teoria dell'Interesse Short: Un Indicatore Chiave del Mercato Azionario
- Interest Coverage Ratio: Calcolo e Indicatore di Salute Finanziaria
- Interesse composto: come funziona e perché è importante
- Fondi Comuni e Interesse Composto: Capire il Legame
-
 Interesse Semplice vs Composto: Differenze, Esempi e Capitalizzazione Continua
Gli interessi rappresentano il costo del denaro preso in prestito: il debitore li paga al creditore alla scadenza, calcolati come percentuale del capitale. La distinzione fondamentale tra interesse se...
-
 Calcolatore Interesse Composto: Calcola la Crescita dei Tuoi Investimenti
Linteresse composto è uno dei concetti più importanti da capire negli investimenti. È qualcosa sugli investimenti che molte persone non conoscono, ma gioca un ruolo essenziale nel rendere gli investim...