
Interesse semplice vs composto sui titoli di Stato USA: guida per investitori

Il governo USA emette vari tipi di obbligazioni con modalità di pagamento degli interessi diverse. Per l'investitore, la capitalizzazione composta favorisce la crescita del portafoglio: si guadagnano interessi sugli interessi man mano che il valore del titolo o del conto aumenta. La scelta dipende dall'obiettivo: reddito corrente o crescita per capitalizzazione.
Buoni del risparmio USA (Savings Bonds)
Le serie EE e I capitalizzano gli interessi. Si comprano in banca o su TreasuryDirect.gov. La serie EE ha tasso fisso per tutta la durata; la serie I adegua il tasso all'inflazione due volte l'anno. Gli interessi maturano mensilmente e si capitalizzano semestralmente: ogni sei mesi il calcolo include gli interessi maturati nei sei mesi precedenti.
Note e obbligazioni del Tesoro (Treasury Notes and Bonds)
Sono titoli negoziabili venduti all'asta dal Tesoro. Pagano un tasso fisso (coupon) semestrale. Esempio: nota da 10.000 $ al 7% paga 700 $ l'anno in due rate da 350 $. Gli interessi sono semplici, non composti. Possono essere venduti sopra o sotto la pari, generando un rendimento a scadenza (yield to maturity) diverso dal coupon.
Buoni del Tesoro (Treasury Bills)
Hanno scadenza 3-52 settimane e si vendono a sconto. Esempio: T-bill a un anno, valore nominale 100.000 $, prezzo d'acquisto 97.000 $. La differenza (3.000 $) è l'interesse. Tasso di sconto 3%, ma rendimento effettivo (bond equivalent yield) è superiore perché l'interesse matura su 97.000 $: 3,093%. Anche qui interesse semplice.
Come capitalizzare l'interesse semplice dei titoli negoziabili
Solo i buoni del risparmio capitalizzano, ma hanno limiti d'acquisto. Per capitalizzare T-bill, note e bond, si può investire tramite fondi comuni obbligazionari sul Tesoro: gli interessi distribuiti come dividendi vengono reinvestiti automaticamente in nuove quote, ottenendo l'effetto composto.
-
Pagamenti di Interessi sui Treasury Bond: Frequenza e Implicazioni Fiscali
I Treasury bond pagano un tasso dinteresse fisso su base semestrale. Questi interessi sono esenti da tasse statali e locali, ma soggetti a imposta federale sul reddito, secondo TreasuryDirect.I Treasu
-
Treasury Bond USA: guida agli investimenti
I Treasury Bond statunitensi sono titoli di stato considerati tra gli investimenti più sicuri al mondo. Emessi dal Dipartimento del Tesoro USA, pagano interessi periodici e rimborsano il capitale alla
Articoli in Evidenza
- Capire l'interesse composto: con quale frequenza si capitalizza?
- Interesse Semplice vs Composto: Differenze e Vantaggi
- Capire l'interesse composto giornaliero: una guida completa
- Calcolo Interesse Semplice: Guida Completa
- Investire in Brasile: Guida all'Acquisto di Obbligazioni Governative Brasiliane
- Accrual Giornaliero e Capitalizzazione Mensile: Capire la Crescita dei Tuoi Risparmi
- Interesse semplice e composto: differenze, formule e impatto
- Impatto del Bilancio Statunitense sugli Investitori: Obbligazioni e Tasse
- Capire il Tesoro USA: Obbligazioni di Stato e Debito Nazionale
- Interesse semplice vs composto: capire le differenze chiave
-
 Interesse Semplice vs Composto: Differenze, Esempi e Capitalizzazione Continua
Gli interessi rappresentano il costo del denaro preso in prestito: il debitore li paga al creditore alla scadenza, calcolati come percentuale del capitale. La distinzione fondamentale tra interesse se...
-
 Fondi Bilanciati: Guida Completa all'Investimento Diversificato
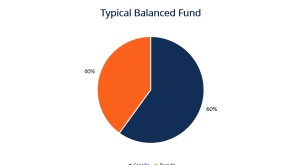
Un fondo bilanciato, noto anche come fondo ibrido, si caratterizza per la diversificazione tra due o più classi di asset. Un fondo bilanciato combina solitamente componenti azionarie e obbligazionarie...