
EBITA vs EBITDA vs EPS: capire le metriche chiave degli utili
EBITA e EBITDA sono flussi di utili, mentre EPS (earnings per share) è un altro livello di utili espresso per azione. EBITA = utili prima di interessi, tasse e ammortamenti. EBITDA = utili prima di interessi, tasse, ammortamenti e svalutazioni (deprezzamento). EPS si basa su utili netti (utile dopo tasse). Le principali differenze tra i tre flussi:
- Gli utili usati in EPS riflettono deduzioni per interessi, tasse, ammortamenti e svalutazioni.
- EBITA = utili + interessi + tasse + ammortamenti.
- EBITDA = EBITA + svalutazioni.
- EPS = utili netti / numero azioni ordinarie emesse e in circolazione.
Usi diversi
Investitori e creditori spesso danno più importanza a EBITA e EBITDA che a EPS. Riaggiungere ammortamenti e svalutazioni, entrambi voci non monetarie, produce una misura di utili più simile al flusso di cassa lordo che agli utili netti. Ammortamenti e svalutazioni sono costi per scopi contabili, ma non comportano uscite di cassa dirette.
EBITDA in particolare è favorita dagli investitori perché riflette risultati indipendenti dalla struttura di capitale (misurata dai costi d'interesse) e dagli investimenti in capitale fisso (misurati dalle svalutazioni). Anche le spese di ammortamento riducono gli utili solo su base contabile. Concentrarsi su EBITDA, specialmente in settori con forte finanziamento tramite debito e capital-intensive, permette di confrontare risultati finanziari indipendenti da questi elementi.
Valutazione d'azienda
EBITDA ed EPS sono metriche chiave per valutare aziende. Il noto Price/Earnings ratio si calcola dividendo il prezzo dell'azione per EPS. Tuttavia, nella maggior parte dei settori non finanziari, gli investitori usano multipli EBITDA per la valutazione. Vale per aziende pubbliche e private. Le private sono valutate applicando multipli derivati da peer pubbliche a metriche come book value ed EBITDA. Un altro metodo basato sul mercato usa multipli di transazione da acquisizioni di controllo di pubbliche e private, applicandoli allo stesso modo.
Applicando il P/E ratio (basato su EPS) si ottiene un valore di mercato del capitale proprio. Applicando multipli EBITA/EBITDA si ottiene l'enterprise value, da cui si deve sottrarre il debito remunerato per arrivare al valore di mercato del capitale proprio. Questo perché EPS riflette un flusso di reddito post-debito disponibile solo per azionisti. EBITA e EBITDA riflettono flussi di cassa disponibili per azionisti e creditori, poiché le deduzioni per interessi non sono considerate.
-
Abitudini finanziarie: differenze chiave tra Millennial e Gen Z
Sentiamo molto parlare dei millennial e dei loro soldi, ma cosa dire della generazione che li segue? I membri della Generazione Z stanno ora avvicinandosi alletà adulta e hanno le loro caratteristiche
-
Ricco vs. ricco di patrimonio: capire le differenze fondamentali
Quando pensiamo a qualcuno che è ricco o ricco di patrimonio, potremmo pensare che sia la stessa cosa, ma non lo è. Per qualche motivo, le parole ricco e ricco di patrimonio vengono spesso usate in mo
Articoli in Evidenza
- Promissory Note e Assegni: Le Differenze Chiave
- Interesse Semplice vs Composto: Differenze e Vantaggi
- Redditi vs salari: capire le differenze fondamentali
- Cambiale vs Pagherò vs Assegno: Differenze Chiave Spiegate
- Conto corrente personale vs aziendale: differenze chiave e considerazioni
- Offerte competitive e non competitive per buoni del Tesoro
- Obbligazioni Corporate AAA vs BAA: Capire le Differenze di Rendimento
- Massimizzazione della ricchezza vs profitto: differenze
- Assicurazione vs Riassicurazione: Differenze Chiave Spiegate
- Coverdell vs Piano 529: Quale Conto Risparmio Istruzione Scegliere?
-
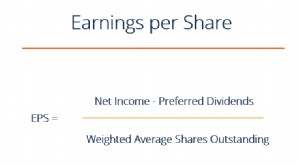 Utile per Azione (EPS): Formula e Calcolo Dettagliato
LEPS è un rapporto finanziario che divide lutile netto disponibile per gli azionisti ordinari per le azioni in circolazione medie ponderate in un certo periodo. La formula indica la capacità della soc...
-
 EBIT vs EBITDA: Comprendere le Differenze Chiave
La differenza tra EBIT e EBITDA è che gli ammortamenti sono stati aggiunti agli utili nellEBITDA, mentre non vengono esclusi nellEBIT. EBIT = Earnings Before Interest and Taxes EBITDA = Earnings Befor...