
Controllare il Saldo 401(k): Metodi e Risorse Facili
Oltre 5.300 miliardi di dollari erano nei piani 401(k) a settembre 2017 (Investment Company Institute). Se usi un 401(k) per la pensione, è importante sapere quanto hai per verificare se i risparmi sono in linea con i bisogni futuri. Se non ricevi estratti cartacei, ci sono altri modi per controllare.
Contatta il tuo Dipartimento HR
Se non sai dove controllare il saldo, l'HR può almeno indirizzarti all'ente che gestisce il piano 401(k) dell'azienda. Poi puoi contattare l'amministratore del piano per telefono o online per verificare il saldo. Puoi anche vedere come è investito il denaro e se è ora di ribilanciare il portafoglio.
Importi Maturati vs Non Maturati
Controllando il saldo, potresti vedere che una parte è "vested" (maturata) e una no. Gli importi maturati sono tuoi comunque; se lasci l'azienda, te li porti, ma perdi quelli non maturati. Sei sempre al 100% maturato sui tuoi contributi. Il datore può contribuire per tuo conto ma imporre requisiti di vesting. Per legge federale, i contributi devono maturare almeno con schemi "cliff vesting" o "graded vesting". Cliff vesting: maturazione completa a fine 3° anno. Graded vesting: 20% a fine 2° anno, poi 20% ogni anno, maturazione completa a fine 6° anno.
Conti 401(k) Persi
Se cambi lavoro, potresti lasciare i fondi nel vecchio 401(k) o trasferirli in un nuovo conto (nuovo 401(k) o IRA). Ma se non lasci contatti e la vecchia azienda non ti rintraccia, i fondi possono essere versati allo stato. Puoi cercare fondi non reclamati su missingmoney.com e unclaimed.org. I moduli variano per stato, ma spesso puoi reclamare i soldi compilando moduli online.
-
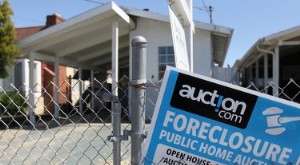
Ricerca pignoramenti: come identificare immobili a rischio
Esistono diverse strade per scoprire se una casa è in pignoramento. Che siate inquilini preoccupati di trovare un avviso di sfratto sulla porta, o interessati ad acquistare la casa di un vicino che po
-

Prelievi dal 401(k): Regole e Conseguenze da Conoscere
Se ritiri denaro dal tuo 401(k) prima dei 59 anni e mezzo, perderai molti soldi lungo la strada. Dal 1982, i lavoratori americani risparmiano per la pensione versando contributi ai piani 401(k). Si t
Articoli in Evidenza
- APR della carta di credito: dove trovarlo e come ridurlo
- Verificare il Saldo della Carta di Credito: Metodi Semplici e Consigli Utili
- Verifica Telecheck: Come Controllare se i Tuoi Dati Sono nel Sistema
- Prelievi 401(k): Quanto Puoi Prelevare Ogni Mese?
- Debito Totale in Bilancio: Guida all'Identificazione e Calcolo
- Prelievo Parziale e Rollover 401(k): Opzioni e Regole
- Rollover da 401(k) a 529: Cosa Sapere su Tasse e Opzioni
- È quotata in borsa? Come verificare se un'azione è scambiata sul mercato aperto
- Prelievi dal piano 401(k): guida completa
- Prelievi per Difficoltà dal 401(k): Guida Completa
-
 Usare il 401(k) per spese mediche: guida alle opzioni
I fondi nel vostro 401(k) sono accantonati per la pensione, ma potreste poterli usare per pagare spese mediche in casi di difficoltà. Il metodo di prelievo determina quanto pagate in penali, tasse e p...
-
 Prestiti dal 401(k): guida completa a rimborso e rischi
Prendere in prestito dal vostro 401(k) vi permette di attingere ai risparmi pensionistici in anticipo senza conseguenze fiscali sul reddito, a patto di rimborsare il prestito in tempo. Un prestito 401...