
Comprendere il Rendimento Obbligazionario: Calcolo dei Rendimenti Medi
Il rendimento medio di un'obbligazione ha due componenti. Il flusso cedolare (solitamente semestrale) è la fonte di reddito. La variazione di prezzo del bond, dovuta principalmente a variazioni tassi interesse, è l'altra. La combinazione = rendimento totale (total return). Il rendimento medio totale può riferirsi a rendimenti storici o per tipo (municipali, corporate).
I Tassi d'Interesse Fanno Variare i Rendimenti
Rendimenti investitori su Treasury 10 anni dal dopoguerra: media ~5%. Range 2%-15%. Meglio dividere in due periodi. Quando Fed abbassa tassi brevi → tutte le scadenze: plusvalenze crescenti, rendimenti cedolari calanti. Quando tassi salgono → rendimenti cedolari salgono, prezzi bond scendono.
Scadenza e Rendimenti Obbligazionari
Strumenti mercato monetario: scadenza <1 anno. Titoli reddito fisso: <10 anni. Bond: debiti scadenza entro 30 anni (occasionally più lunghi). Strumenti breve termine variano più in rendimento. Ma volatilità prezzo maggiore in debiti lungo termine per rischio scadenza. Rendimenti medi bond variano più con tassi brevi. Prezzi medi bond variano più con scadenze lunghe.
Rendimenti Medi per Valuta
Considerazione per investitori: quale valuta usare per misurare rendimenti medi. Misurato in USA, rendimenti bond dollaro negativi per gran parte del mondo perché reddito cedolare non compensa perdita capitale per dollaro in calo. Es: venduto marchi tedeschi per comprare bond USA → valore bond e reddito cedolare declinano col rafforzamento del marco.
Rating Bond Influenzano Rendimenti
Spread tra titoli highest e lowest rated varia costantemente. In tempi economici cattivi, investitori più safety-conscious → comprano meno rischiosi, evitano low-rated. Rendimenti medi alti e bassi salgono/scendono insieme, ma spread relativi variano. Credit spreads usati nel trading professionale.
Rendimenti Medi Riflettono Sopravvivenza (Survivorship)
Molti indici bond pretendono misurare rendimenti medi. Possono essere distorti perché alcuni bond alta qualità subiscono rating ridotti. Medie nel tempo non includono tutti gli stessi bond. Meglio discutere solo highest-quality (es. Treasury) e aggiungere credit spread per riflettere diverse qualità.
-
Tasso di Rendimento Nominale: Definizione, Formula ed Esempi
Il tasso di rendimento nominale è il rendimento totale di un investimento prima di qualsiasi aggiustamento per commissioni, costi di negoziazione, tasse e inflazione. Rappresenta il rendimento faccial
-

Tasso di Rendimento Richiesto: Concetto Chiave in Finanza
Il tasso di rendimento richiesto (o hurdle rate) è il rendimento minimo che un investitore si aspetta dal proprio investimento. In sostanza, è la compensazione minima accettabile per il livello di ris
Articoli in Evidenza
- Calcolare il Rendimento Pre-Tasse: Guida Completa
- Rendimento Ponderato per il Capitale (DWR): Calcolo e Importanza
- Calcolo tasso di rendimento: formule e performance investimenti
- Valutazione obbligazioni: guida semplice al calcolo del fair value
- Tasso di rendimento privo di rischio: guida completa
- Debito vs. obbligazioni: le differenze fondamentali
- Calcolo del rendimento delle obbligazioni: rendimento annuo e reale
- ETF obbligazionari: guida completa per investire in obbligazioni
- Comprendere il Rendimento Medio: Calcolo e Significato
- Obbligazioni municipali vs fondi obbligazionari municipali: quale è giusto per te?
-
 MIRR: Comprendere il Tasso Interno di Rendimento Modificato
-
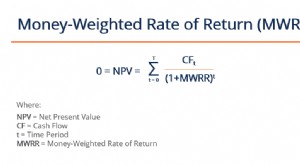 Money-Weighted Rate of Return (MWRR): Guida Completa al Tasso di Rendimento Ponderato per Denaro
Il Money-Weighted Rate of Return (MWRR) è il tasso di sconto che eguaglia i flussi di cassa attuali di un progetto al suo investimento iniziale. Viene usato per determinare la redditività di un proget...