
Obbligazioni a partecipazione agli utili: Reddito e potenziale d'investimento
Un'obbligazione a partecipazione agli utili (profit-sharing bond) è un titolo a reddito fisso che conferisce al possessore pagamenti d'interesse regolari e una quota degli utili o dividendi della società emittente.
Altri nomi
Queste obbligazioni sono anche chiamate "dividend bonds" o "participating bonds" perché i possessori partecipano agli utili dell'azienda, tipicamente distribuiti come dividendi.
Meccanismo di partecipazione
I dividendi su un'obbligazione a partecipazione agli utili possono essere limitati a un importo fisso (una percentuale fissa dell'utile aziendale) oppure equivalere ai dividendi ordinari pagati agli azionisti.
Vantaggi
Le obbligazioni a partecipazione agli utili offrono la sicurezza delle obbligazioni tradizionali (pagamenti d'interesse) e il potenziale rialzista delle azioni (partecipazione agli utili), senza i rischi di ribasso tipici delle azioni come la perdita in conto capitale per calo del prezzo.
Svantaggi
Queste obbligazioni non possono essere convertite in azioni della società. Se l'azienda emittente aumenta considerevolmente i propri profitti, i possessori di obbligazioni a partecipazione perdono un notevole potenziale di guadagno.
Storia e diffusione
Le obbligazioni a partecipazione agli utili debuttarono alla fine del XIX secolo. Al 2010 non erano ampiamente emesse perché riducono il valore per gli azionisti. Le società preferiscono emettere obbligazioni ordinarie, convertibili o azioni privilegiate.
-
Obbligazioni Sovrane: Guida Completa al Debito Nazionale
Unobbligazione sovrana è un titolo di debito emesso dal governo nazionale per finanziare programmi di spesa, coprire gli interessi dovuti o rimborsare vecchi debiti. Come per altri tipi di obbligazion
-
Comprendere la Scadenza: Un Concetto Chiave per le Obbligazioni
Il termine alla scadenza (term to maturity) è la vita residua di unobbligazione o altro strumento di debito. La durata va dal momento in cui lobbligazione viene emessa fino alla sua data di scadenza,
Articoli in Evidenza
- Defeasance Obbligazionaria: Capire una Strategia Finanziaria Chiave
- Guida Completa alle Obbligazioni per Investitori
- Obbligazioni Richiamabili (Callable Bond): Diritti di Rimborso dell'Emittente
- Celebrity Bond: Investire in Fama e Proprietà Intellettuale
- Obbligazioni Convertibili: Guida Completa per Investitori
- Fondi Obbligazionari (Debt Funds & Bond Funds): Guida Completa
- Development Impact Bonds: Investire nel Cambiamento Sociale
- Obbligazioni a Obbligazione Generale (GO Bonds): Guida Completa
- Green Bonds: Finanziare un Futuro Sostenibile
- Capire le Obbligazioni: Guida Completa per Investitori
-
 Obbligazioni Putable (Putable Bonds): Protezione Investitore e Rimborso Anticipato
Unobbligazione putable (put bond o retractable bond) conferisce al possessore il diritto, non lobbligo, di costringere lemittente a rimborsare il titolo prima della scadenza. È unobbligazione con opzi...
-
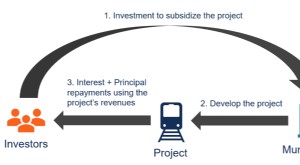 Obbligazioni a Reddito (Revenue Bonds): Guida Completa per Investitori
Unobbligazione a reddito (revenue bond) è un tipo di obbligazione municipale il cui rimborso è garantito principalmente dai ricavi operativi generati dallentità o dal progetto finanziato. Le revenue b...