
Obbligazioni Putable (Putable Bonds): Protezione Investitore e Rimborso Anticipato
Un'obbligazione putable (put bond o retractable bond) conferisce al possessore il diritto, non l'obbligo, di costringere l'emittente a rimborsare il titolo prima della scadenza. È un'obbligazione con opzione put incorporata (embedded put option). Si contrappone alle obbligazioni callable, dove è l'emittente ad avere il diritto di rimborso anticipato.

Se l'opzione put incorporata viene esercitata, l'obbligazionista riceve il valore nominale (par value) del titolo. L'opzione può essere esercitabile dopo una data predeterminata o, in certi casi, a seguito di eventi straordinari.
Importanza per Investitori ed Emittenti
La logica delle putable bond deriva dalla relazione inversa tra tassi d'interesse e prezzi delle obbligazioni: quando i tassi salgono, i prezzi dei bond scendono. La put incorporata offre all'investitore protezione contro l'aumento dei tassi.
Per l'emittente, offrire questa opzione consente di ridurre il costo del debito emettendo a rendimenti (yield) inferiori. Gli investitori accettano rendimenti più bassi in cambio della facoltà di uscire in caso di condizioni avverse.
Funzionamento: Esempio Pratico
ABC Corp. emette putable bond:
- Valore nominale: 100 $
- Cedola: 4,75%
- Tasso attuale: 4%
- Scadenza: 10 anni
- Put esercitabile: dopo i primi 5 anni
Se dopo 5 anni i tassi salgono significativamente (es. al 6%), l'investitore non ha incentivo a tenere il bond al 4,75% fino a scadenza. Esercita la put, riceve 100 $ e reinveste in nuovi bond a cedola più alta.
Se i tassi restano stabili o scendono, l'investitore non esercita e tiene il bond a scadenza. Il payoff equivale a un bond plain-vanilla.

Nota: La cedola delle putable bond è tipicamente leggermente inferiore a quella dei plain-vanilla bond, a compensazione del rischio dell'emittente di rimborso anticipato.
Valutazione di un'Obbligazione Putable
Il prezzo di mercato equo (fair value) si calcola come:
Prezzo Putable Bond = Prezzo Plain-Vanilla Bond + Prezzo Opzione Put
Dove:
- Prezzo Plain-Vanilla Bond: valore di un bond simile senza opzione put
- Prezzo Opzione Put: valore dell'opzione di rimborso anticipato

Risorse Aggiuntive
- Margin Trading — Trading con leva finanziaria
- Opzioni: Call e Put — Basi dei derivati opzionali
- Rate of Return — Calcolo rendimento investimento
- Speculazione — Acquisto in attesa di apprezzamento
-
Obbligazioni Sovrane: Guida Completa al Debito Nazionale
Unobbligazione sovrana è un titolo di debito emesso dal governo nazionale per finanziare programmi di spesa, coprire gli interessi dovuti o rimborsare vecchi debiti. Come per altri tipi di obbligazion
-
Comprendere la Scadenza: Un Concetto Chiave per le Obbligazioni
Il termine alla scadenza (term to maturity) è la vita residua di unobbligazione o altro strumento di debito. La durata va dal momento in cui lobbligazione viene emessa fino alla sua data di scadenza,
Articoli in Evidenza
- Defeasance Obbligazionaria: Capire una Strategia Finanziaria Chiave
- Obbligazioni a partecipazione agli utili: Reddito e potenziale d'investimento
- Guida Completa alle Obbligazioni per Investitori
- Obbligazioni Richiamabili (Callable Bond): Diritti di Rimborso dell'Emittente
- Celebrity Bond: Investire in Fama e Proprietà Intellettuale
- Obbligazioni Convertibili: Guida Completa per Investitori
- Fondi Obbligazionari (Debt Funds & Bond Funds): Guida Completa
- Development Impact Bonds: Investire nel Cambiamento Sociale
- Obbligazioni a Obbligazione Generale (GO Bonds): Guida Completa
- Capire le Obbligazioni: Guida Completa per Investitori
-
 Obbligazioni Non Richiamabili (Non-Callable): Caratteristiche e Differenze vs Callable
Unobbligazione non richiamabile (non-callable bond) viene rimborsata solo alla scadenza. Lemittente non può esercitare il rimborso anticipato. Differisce dalle obbligazioni richiamabili (callable), do...
-
 Obbligazioni a Reddito (Revenue Bonds): Guida Completa per Investitori
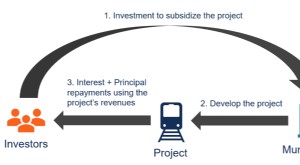
Unobbligazione a reddito (revenue bond) è un tipo di obbligazione municipale il cui rimborso è garantito principalmente dai ricavi operativi generati dallentità o dal progetto finanziato. Le revenue b...