
Defeasance Obbligazionaria: Capire una Strategia Finanziaria Chiave
Società ed enti governativi emettono obbligazioni per prendere in prestito denaro dagli investitori. Le obbligazioni richiedono all'emittente di pagare interessi e rimborsare il capitale in date prestabilite. La defeasance obbligazionaria è un metodo per pagare i flussi di cassa di un'obbligazione usando obbligazioni sostitutive. Gli emittenti usano spesso la defeasance per risparmiare denaro o ottenere altri risultati desiderabili.
Suggerimento
La defeasance obbligazionaria si riferisce all'uso di titoli di Stato in deposito cauzionale (escrow) per pagare capitale e interessi promessi da un'obbligazione originale. Quando l'emissione obbligazionaria viene rimossa dal bilancio, questo riduce le passività della società.
Definizioni Importanti
Gli esperti definiscono "defeased" come annullato. Nello specifico, i contratti obbligazionari spesso contengono una clausola di defeasance che descrive come gli obbligazionisti possono essere certi di ricevere gli interessi e i pagamenti promessi fino a una data prestabilita senza che l'emittente debba pagare penali per rimborso anticipato. La data prestabilita per il rimborso del capitale è o la data di scadenza dell'obbligazione o una data anteriore nota come data di call. Nella data di call, l'emittente può richiamare le obbligazioni rimborsando il capitale e gli interessi dovuti.
Come Funziona la Defeasance
Un emittente di obbligazioni potrebbe voler annullare l'obbligo di tenere certe obbligazioni emesse nel proprio bilancio, dove sono registrate come passività. La defeasance è un processo in cui l'emittente acquista titoli di Stato (Treasury bonds), li deposita in un conto escrow irrevocabile e li usa per pagare gli interessi e il capitale promessi dalle obbligazioni originali emesse. Questi pagamenti sostitutivi continuano per tutto il "periodo di defeasance", ovvero il periodo che si estende fino alla data di call dell'obbligazione (se ne ha una) o alla data di scadenza. La defeasance permette all'emittente di rimuovere le obbligazioni dal bilancio perché il conto escrow compensa l'obbligo di pagare i deflussi di cassa delle obbligazioni.
Defeasance delle Obbligazioni Municipal
La defeasance delle obbligazioni municipal implica l'uso di "obbligazioni di pre-rimborso (pre-refunding bonds)", che sono obbligazioni emesse per pagare i deflussi di cassa obbligatori di un'emissione obbligazionaria precedente. L'emissione precedente è un'obbligazione richiamabile (callable), e le obbligazioni di pre-rimborso sono usate per pagare interessi e rimborsare capitale fino alla data di call dell'emissione precedente. L'emittente usa i proventi dall'emissione delle obbligazioni di pre-rimborso per acquistare titoli di Stato, che vengono depositati in un conto escrow di defeasance.
In ogni data di pagamento interessi, l'emittente usa gli interessi e il capitale nel conto escrow per pagare gli interessi dovuti sull'obbligazione originale. Nella data di call, l'emittente usa il saldo residuo nel conto escrow per rimborsare il capitale dell'obbligazione originale, momento in cui l'emittente annulla le obbligazioni originali.
Motivazione per la Clausola di Defeasance
Quando gli investitori comprano obbligazioni, contano su un certo rendimento del loro investimento, solitamente consistente in pagamenti d'interesse fissi a intervalli definiti più il rimborso del capitale alla data di call o scadenza. Quel rendimento è chiamato yield-to-call (YTC) o yield-to-maturity (YTM). Se l'emittente rimborsa l'obbligazione in anticipo, gli investitori non ricevono tutti gli interessi che si aspettavano di incassare. I pagamenti d'interesse troncati risultano in un rendimento inferiore a YTC o YTM.
Gli investitori sarebbero meno propensi a comprare obbligazioni rimborsabili anticipatamente a meno che il loro rendimento non sia assicurato. Una defeasance obbligazionaria garantisce quel rendimento se le obbligazioni sono rimborsate anticipatamente, facilitando l'emissione di queste obbligazioni a un prezzo più alto.
Benefici della Defeasance Obbligazionaria
La rimozione di un'emissione obbligazionaria dal bilancio dell'emittente rafforza la condizione finanziaria dell'emittente riducendo le sue passività. A volte, la capacità di un emittente di emettere nuove obbligazioni è limitata da covenants (accordi) scritti nei contratti obbligazionari esistenti. Questi covenants possono limitare l'emittente dall'assumere debiti oltre un certo limite. La defeasance rimuove il debito esistente dal bilancio, il che può permettere all'emittente di emettere nuove obbligazioni senza violare i covenants obbligazionari.
Gli emittenti di obbligazioni potrebbero anche voler rimborsare anticipatamente le obbligazioni quando i tassi d'interesse scendono. Emettere nuove obbligazioni a tasso inferiore per sostituire quelle vecchie a tasso più alto farà risparmiare all'emittente spese per interessi. Tuttavia, l'emissione obbligazionaria potrebbe prevedere penali che l'emittente deve pagare agli investitori quando rimborsa le obbligazioni prima della data di call/scadenza. La defeasance permette agli emittenti di approfittare di tassi d'interesse più bassi senza incorrere in penali per rimborso anticipato.
-
Obbligazioni Sovrane: Guida Completa al Debito Nazionale
Unobbligazione sovrana è un titolo di debito emesso dal governo nazionale per finanziare programmi di spesa, coprire gli interessi dovuti o rimborsare vecchi debiti. Come per altri tipi di obbligazion
-
Comprendere la Scadenza: Un Concetto Chiave per le Obbligazioni
Il termine alla scadenza (term to maturity) è la vita residua di unobbligazione o altro strumento di debito. La durata va dal momento in cui lobbligazione viene emessa fino alla sua data di scadenza,
Articoli in Evidenza
- Obbligazioni a partecipazione agli utili: Reddito e potenziale d'investimento
- Guida Completa alle Obbligazioni per Investitori
- Obbligazioni Richiamabili (Callable Bond): Diritti di Rimborso dell'Emittente
- Celebrity Bond: Investire in Fama e Proprietà Intellettuale
- Obbligazioni Convertibili: Guida Completa per Investitori
- Fondi Obbligazionari (Debt Funds & Bond Funds): Guida Completa
- Development Impact Bonds: Investire nel Cambiamento Sociale
- Obbligazioni a Obbligazione Generale (GO Bonds): Guida Completa
- Green Bonds: Finanziare un Futuro Sostenibile
- Capire le Obbligazioni: Guida Completa per Investitori
-
 Obbligazioni Putable (Putable Bonds): Protezione Investitore e Rimborso Anticipato
Unobbligazione putable (put bond o retractable bond) conferisce al possessore il diritto, non lobbligo, di costringere lemittente a rimborsare il titolo prima della scadenza. È unobbligazione con opzi...
-
 Obbligazioni a Reddito (Revenue Bonds): Guida Completa per Investitori
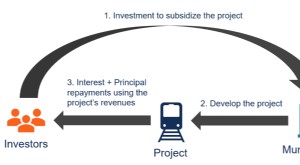
Unobbligazione a reddito (revenue bond) è un tipo di obbligazione municipale il cui rimborso è garantito principalmente dai ricavi operativi generati dallentità o dal progetto finanziato. Le revenue b...