
Comprendere i bilanci aziendali: guida completa
Un bilancio riassume le informazioni chiave sulla salute finanziaria, sul successo e sulla redditività di una determinata azienda. Le cifre contenute in un bilancio forniscono anche una misura del successo o del fallimento delle attuali strategie gestionali e di business. I bilanci sono generalmente suddivisi in quattro parti distinte: lo stato patrimoniale, il conto economico, il prospetto del patrimonio netto e il rendiconto finanziario.
Lo stato patrimoniale
Lo stato patrimoniale è un'istantanea della salute finanziaria di un'azienda in un determinato momento. A seconda di come un'azienda tiene traccia dei propri registri contabili, lo stato patrimoniale viene comunemente redatto ogni tre mesi, ovvero alla fine di ogni trimestre. Un tipico stato patrimoniale riassume in genere tre componenti finanziarie: attività, passività e patrimonio netto (del proprietario o degli azionisti). dallo stato patrimoniale puoi determinare se un'azienda sta guadagnando sottraendo le passività dalle attività. Questa differenza è il patrimonio netto dell'azienda.
Il conto economico
Il conto economico, chiamato anche prospetto dei risultati, misura se le operazioni aziendali sono state redditizie. La misura della redditività è determinata da ricavi, costi, utile o perdita netti e utile o perdita netti per quota di proprietà. Misurando come i ricavi vengono impiegati nelle operazioni aziendali, puoi determinare se l'azienda sta guadagnando. Inoltre, il conto economico rappresenta un intero periodo contabile, mentre lo stato patrimoniale è solo un momento specifico.
Prospetto del patrimonio netto
Un prospetto del patrimonio netto riconcilia i saldi iniziali e finali sia del patrimonio netto sia degli utili non distribuiti. Un tipico prospetto del patrimonio netto include comunemente i dati di diversi anni per riflettere le variazioni dei saldi da un anno all'altro. Il patrimonio netto e gli utili non distribuiti sono anche componenti dello stato patrimoniale, il che facilita la riconciliazione nel prospetto del patrimonio netto.
Rendiconto finanziario
Il rendiconto finanziario riassume il denaro generato dalle attività aziendali e quello speso dall'azienda. In particolare, il rendiconto finanziario illustra il denaro che entra ed esce da ogni fonte, compresi la cassa dalle operazioni, gli investimenti, i pagamenti di interessi, il finanziamento, il servizio del debito e le spese.
-
Bilancio aziendale: guida per principianti
Il bilancio aziendale è l’insieme dei documenti contabili che rappresentano la situazione patrimoniale, economica e finanziaria di un’impresa. È uno strumento essenziale per imprenditori, investitori,
-
Analisi dei bilanci aziendali: guida pratica per imprenditori e piccole imprese
Redigere i prospetti finanziari è importante, ma comprenderli è ancora più decisivo. L’analisi di bilancio consente di valutare la salute economica dell’impresa, individuare criticità e prendere decis
Articoli in Evidenza
- Saldo Conto vs Saldo Estratto Conto: Quale Pagare per Evitare Interessi
- Estratto conto della carta: importo dovuto e saldo dell’estratto
- Bilanci consolidati e situazioni patrimoniali congiunte: guida completa
- Analisi dei Bilanci: Conto Economico, Stato Patrimoniale e Cash Flow
- Bilancio d'esercizio: componenti chiave e analisi finanziaria
- Comprendere i bilanci: informazioni essenziali per gli azionisti
- Glossario Completo dei Rapporti di Analisi Finanziaria
- Bilancio Personale: Guida ai Rendiconti Finanziari per Privati
- Creare una potente missione finanziaria: definire i propri obiettivi
- Saldo Estratto Conto vs Saldo Corrente: Guida Completa alle Carte di Credito
-
 Note al Bilancio (Financial Statement Notes): Guida Completa
Le note al bilancio (financial statement notes) sono le note integrative allegate ai bilanci pubblicati. Spiegano le assunzioni usate per preparare i numeri e le politiche contabili adottate. Aiutano ...
-
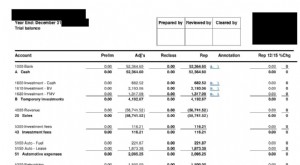 Bilancio di Verifica (Trial Balance): Guida Completa
Il bilancio di verifica (trial balance) è un report che elenca i saldi di tutti i conti del libro mastro (general ledger) di unazienda in un dato momento. I conti riflessi riguardano tutte le voci pri...