
Fondi a Carico (Load Funds) Spiegati: Capire Oneri di Vendita e Commissioni
Cos'è un Fondo a Carico (Load Fund)?
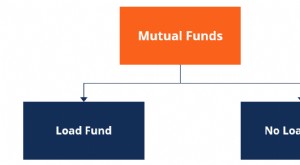
Un fondo a carico (load fund) è un fondo comune che include un onere di vendita o commissione. L'investitore del fondo paga il load, che serve a compensare un intermediario di vendita, come un broker, financial planner o investment advisor, per il suo tempo e competenza nella selezione di un fondo appropriato per l'investitore. Il load è pagato o anticipatamente al momento dell'acquisto (front-end load), quando le quote sono vendute (back-end load), o per tutto il tempo in cui il fondo è detenuto dall'investitore (level-load). I fondi a carico possono essere contrastati con i fondi no-load, che non prevedono oneri di vendita.
Punti Chiave
- Un fondo a carico implica quote di fondi comuni che comportano una commissione di vendita pagata dall'acquirente.
- I load possono essere pagati al momento dell'acquisto (front-load) o della vendita (back-load), e sono spesso pagati a un broker o agente che ha venduto il fondo.
- Il modo in cui il load sarà pagato varierà a seconda della classe di quote del fondo comune coinvolta.
Capire i Fondi a Carico
Se un fondo limita il suo level load a non più dello 0,25% (il massimo è l'1%) può definirsi "no-load" nella sua letteratura di marketing. Gli oneri front-end e back-end non fanno parte delle spese operative di un fondo comune e sono tipicamente pagati al broker venditore e al broker-dealer come commissione. Tuttavia, i level-load, chiamati commissioni 12b-1, sono inclusi come spese operative. I fondi che non addebitano un load sono chiamati no-load fund, che sono tipicamente venduti direttamente dalla società del fondo comune o tramite i loro partner.
Gli investitori possono assumere automaticamente che i fondi no-load siano la scelta migliore rispetto ai fondi a carico, ma non è necessariamente così. Le commissioni sui fondi a carico servono a pagare l'investitore o il gestore del fondo che fa ricerca e prende decisioni d'investimento per conto del cliente. Questi esperti possono vagliare i fondi comuni e aiutare gli investitori a prendere decisioni d'investimento intelligenti che potrebbero non avere l'abilità o la conoscenza di fare da soli. Pagare commissioni anticipate può anche eliminare la necessità di erodere i rendimenti d'investimento pagando continue commissioni spese sui rendimenti che il fondo realizza.
Lo svantaggio principale, ovviamente, è il load stesso. I fondi comuni no-load ora esistono come opzioni che non prevedono oneri di vendita.
Negli anni '70, le società di fondi comuni finirono sotto critica per gli alti oneri di vendita front-end che applicavano insieme a commissioni eccessive e altri oneri nascosti. Come risultato, introdussero multiple classi di quote dando agli investitori diverse opzioni per pagare gli oneri di vendita.
- Quote Classe A: Le quote Classe A sono i tradizionali fondi a carico front-end che applicano un onere di vendita anticipato sull'importo investito. La maggior parte dei fondi Classe A offre sconti breakpoint che riducono l'onere di vendita per acquisti a soglie più alte. Per investitori con maggiori importi da investire su un lungo periodo, le quote Classe A possono essere l'opzione a costo più basso grazie agli sconti breakpoint.
- Quote Classe B: Le quote Classe B includono un back-end load o contingent deferred sales charge (CDSC), che viene detratto alla vendita delle quote. I fondi Classe B non offrono sconti breakpoint, sebbene il CDSC diminuisca in un arco di 5-8 anni. A quel punto, le quote sono convertite in quote Classe A senza back-end load. Alcuni fondi Classe B addebitano anche commissioni 12b-1 annuali, che possono aumentare i costi d'investimento nel tempo. Quando le quote Classe B sono convertite in Classe A, le commissioni 12b-1 spariscono. Quote Classe B con expense ratio basso possono essere un'opzione migliore quando si fanno investimenti minori con un lungo orizzonte di detenzione.
- Quote Classe C: I fondi quote Classe C applicano anche un CDSC, ma è tipicamente inferiore alle quote Classe B. Le quote Classe C fanno più affidamento su commissioni 12b-1, che tendono a essere più alte delle Classe B, e possono durare indefinitamente. I fondi quote Classe C non offrono sconti breakpoint. A causa delle commissioni 12b-1 più alte, le quote Classe C possono essere l'opzione più costosa nel lungo termine.
-
Fondi a Commissione (Load Funds): Guida a Commissioni e Fondi Comuni
Un fondo a commissione (load fund) è un fondo comune che applica una commissione (load) allacquisto o alla vendita delle quote. Il load è una percentuale dellimporto investito/disinvestito. Serve a re
-

Fondi Comuni: Guida Completa all'Investimento
Cosè un Fondo Comune? Un fondo comune è un veicolo finanziario costituito da un patrimonio raccolto da molti investitori per investire in titoli come azioni, obbligazioni, strumenti del mercato moneta
Articoli in Evidenza
- Capire le Azioni di Classe B: Diritti di Voto e Implicazioni d'Investimento
- Capire i Level Load: Le Commissioni dei Fondi Comuni Spiegate
- Investimento Multi-Asset: Diversifica il Tuo Portafoglio
- Feeder Fund: Capire le Strutture d'Investimento a Due Livelli
- Fondi Istituzionali: Guida Completa per Investitori Istituzionali
- Fondi Load vs No-Load: capire la differenza
- Gestore di Fondi: Ruolo, Responsabilità e Percorso di Carriera
- Quant Fund: Comprendere le Strategie d'Investimento Quantitative
- Comprendere i Flussi di Fondi: Afflussi, Deflussi e Analisi d'Investimento
- Fondi Indicizzati: Guida Completa all'Investimento a Basso Costo
-
 Fondi comuni di Classe K: meno spese per la crescita di lungo periodo
I fondi comuni, composti da azioni, obbligazioni e altri titoli, diversificano i portafogli e ripartiscono il rischio. Molti investitori li acquistano per la previdenza e per la crescita del capitale ...
-
 Front-End Load: Guida alle Commissioni di Ingresso sugli Investimenti
Cosè un Front-End Load? Un front-end load è una commissione o onere di vendita applicato al momento dellacquisto iniziale di un investimento. Il termine si applica più spesso agli investimenti in fond...