
Ricavi Differiti (Deferred Revenue): Guida Completa con Esempio Pratico
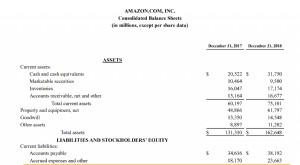
I Ricavi Differiti (Deferred Revenue), detti anche Ricavi Non Maturati (Unearned Revenue), sorgono quando un'azienda incassa pagamenti per beni/servizi non ancora consegnati o completati. In contabilità per competenza (accrual accounting), il ricavo si rileva solo quando è maturato. Se il cliente paga in anticipo, l'azienda non registra ricavo in conto economico, ma iscrive una passività in bilancio.

*Bilancio Amazon Q4 2018
Esempio Dettagliato di Ricavi Differiti
1° agosto: Cloud Storage Co incassa $1.200 per contratto annuale da nuovo cliente. Servizi erogati uniformemente in 12 mesi → ricavo mensile $100.
- 1° agosto: Ricavo in conto economico = $0. Bilancio: Cassa +$1.200; Passività "Ricavi Differiti" +$1.200.
- 31 agosto: Ricavo = $100. Bilancio: Cassa invariata; Ricavi Differiti -$100.
Lo schema si ripete mensilmente. Dopo 12 mesi: ricavo totale riconosciuto $1.200, utili non distribuiti $1.200, cassa $1.200. Ricavi differiti = $0.

Scarica il template Excel CFI per analizzare i numeri.
Perché le Aziende Registrano Ricavi Differiti
Obbligo dei principi di rilevazione dei ricavi (revenue recognition). In contabilità per competenza, sono passività (o spese anticipate inverse): l'azienda deve il denaro o i beni/servizi ordinati.
I pagamenti dei clienti sono volatili e imprevedibili: ha senso ignorare il timing dell'incasso e rilevare il ricavo quando matura.
Cassa da Attività Operative
Impatto sul rendiconto finanziario (cash flow statement):
- 1° agosto: Utile netto $0; Aumento passività correnti $1.200 → Cassa da operative = +$1.200.
- Mesi successivi: Cassa da operative = $0 (ogni +$100 utile netto compensato da -$100 diminuzione passività ricavi differiti).
Altre Risorse CFI
-

Ricavi vs Reddito: Comprendere le Differenze Chiave
Questa guida fornisce una panoramica delle principali differenze tra ricavi e reddito. Il ricavo è limporto delle vendite che unazienda guadagna fornendo servizi o vendendo prodotti (la top line o pri
-
Ricavi Non Matutati (Unearned Revenue): Definizione, Esempi e Contabilizzazione
I ricavi non maturati (unearned revenue), detti anche ricavi differiti (deferred revenue), sono pagamenti ricevuti da un cliente per beni o servizi che saranno consegnati in futuro. Il termine si usa
Articoli in Evidenza
- Difficoltà finanziaria: significato, cause e aiuti
- Revisione Finanziaria: Guida Completa all'Audit
- Comprendere i Revisori: Ruoli, Responsabilità e Processi di Revisione
- EBITDARM Spiegato: Guida Completa all'Analisi Finanziaria
- Eurovaluta: Cos'è e Come Funziona
- FactSet: Soluzioni di Dati Finanziari e Analytics per Professionisti degli Investimenti
- Finanza: panoramica completa sui concetti chiave, carriere e risorse
- Comprendere le Crisi Finanziarie: Cause, Impatti ed Esempi
- Comprendere la Tua Salute Finanziaria: Guida Completa
- Inclusione Finanziaria: Definizione, Benefici e Impatto
-
 Ricavo Marginale: Definizione, Calcolo e Importanza
Il ricavo marginale è il ricavo aggiuntivo che unazienda ottiene dalla vendita di ununità in più di un bene o servizio. In contabilità, il termine vendite si riferisce al reddito derivante dalla cessi...
-
 Comprendere i Ricavi: Guida Completa per le Aziende
Il ricavo è il valore di tutte le vendite di beni e servizi riconosciute da unazienda in un periodo. Il ricavo (chiamato anche vendite o reddito) costituisce linizio del conto economico di unazienda e...