
Comprendere l'Avviso di Rettifica dell'IRS: Cosa Sapere
L'avviso di rettifica (Notice of Deficiency) è una comunicazione formale che l'Internal Revenue Service (IRS) invia al contribuente quando riscontra discrepanze nella dichiarazione dei redditi. Il documento viene emesso quando l'IRS propone una modifica perché le informazioni presentate non corrispondono ai propri archivi. L'avviso precede l'accertamento di imposte aggiuntive come imposta sul reddito, imposta di successione, accise, ecc.
Quando Scatta l'Avviso
L'avviso viene attivato quando un soggetto terzo (datore di lavoro, istituto finanziario) trasmette all'IRS informazioni su spese, redditi o importi d'imposta diversi da quelli dichiarati dal contribuente.
Ricevute le informazioni, l'IRS rettifica l'imposta dovuta secondo i dati del terzo. L'avviso è il primo passo per conciliare la discrepanza negli archivi IRS.
Punti Chiave
- L'avviso di rettifica è una notifica formale IRS quando la dichiarazione non corrisponde agli archivi.
- Viene inviato quando un soggetto terzo (datore di lavoro, banca) trasmette dati discordanti.
- Il contribuente deve rispondere entro 90 giorni dalla data dell'avviso.
Cos'è l'Avviso IRS CP3219A?
L'Avviso CP3219A è il nome ufficiale dell'avviso di rettifica. Specifica come è stato calcolato l'importo dovuto e le rettifiche proposte. Prima di inviarlo, l'IRS invia solitamente l'Avviso CP2000, una pre-notifica della discrepanza tra dati del contribuente e del terzo.
Se il contribuente non risponde alla pre-notifica, l'IRS invia il CP3219A con il dettaglio del calcolo e le rettifiche. L'avviso non comporta sempre imposte aggiuntive: l'IRS può determinare che il contribuente ha sovrastimato i redditi e spetta un rimborso.
L'avviso concede 90 giorni per contestare l'accertamento in Corte Tributaria. Prima della scadenza, l'IRS non può avviare attività di riscossione. L'avviso deve indicare l'ultimo giorno per presentare ricorso.
Cos'è il Modulo IRS 5564?
Il Modulo 5564 (Notice of Deficiency-Waiver) accompagna il CP3219A. Serve quando il contribuente non contesta la proposta IRS. Se concorda, deve firmare e inviare la rinuncia.
Se non firma la rinuncia né presenta ricorso entro 90 giorni, l'IRS accerterà le imposte, sanzioni e interessi indicati e invierà un avviso di pagamento.
Se il contribuente concorda ma ha informazioni aggiuntive (redditi, spese), deve emendare la dichiarazione originale con il Modulo 1040-X.
Opzioni se il Contribuente Non Concorde
Presentare Ricorso in Corte Tributaria USA
Prima opzione: contestare presentando ricorso entro 90 giorni dalla spedizione dell'avviso. La Corte rivaluta la responsabilità fiscale proposta dall'IRS. Durante la revisione, l'IRS non può accertare né riscuotere.
Presentare Appello
Il contribuente può contestare fornendo all'IRS una dichiarazione scritta con documenti a supporto (redditi, spese dell'anno d'imposta). Può anche chiedere al terzo di trasmettere dati corretti.
Contattare l'IRS Telefonicamente
Il contribuente può chiamare il numero sull'avviso per parlare con un rappresentante IRS, chiedere spiegazioni e fornire informazioni su errori. Tuttavia, la comunicazione telefonica non basta: serve comunque una dichiarazione scritta firmata.
Risorse Aggiuntive
CFI offre il programma globale Commercial Banking & Credit Analyst (CBCA)™. Risorse utili:
- Reddito Lordo Rettificato (AGI)
- Dichiarazione Rettificata
- Modulo 1040EZ
- Come Usare il Sito IRS.gov
-
CPA vs CFA: Differenze e Scelta della Giusta Qualifica Finanziaria
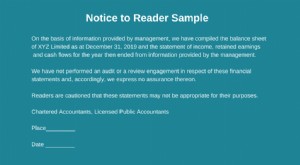
La relazione Notice to Reader (Avviso al Lettore) è una compilazione di bilanci basata sui dati forniti dalla direzione. Il rapporto è redatto da un commercialista esterno e non fornisce garanzie sull
-
Capire L'Avviso Di Sfratto: Diritti E Opzioni
È una sensazione terribile: torni a casa dopo una lunga giornata di lavoro, chiedendoti cosa preparare per cena, quando vedi un grande foglio di carta attaccato alla tua porta. Il tuo cuore affonda me
Articoli in Evidenza
- Capire l'Avviso di Default (NOD): Cosa Significa per i Proprietari
- Capire l'Avviso di Probate: Responsabilità e Requisiti dell'Esecutore
- Accounts Payable (AP): Definizione, Funzione e Importanza
- La Contabilità Spiegata: Registri Finanziari e Rendicontazione
- Reddito Contabile: Definizione, Calcolo e Importanza
- Metodi Contabili: Contabilità per Cassa vs. Contabilità per Competenza
- Revisione Finanziaria: Guida Completa all'Audit
- Avviso di Accertamento (NOA) CRA: Guida Completa per Contribuenti Canadesi
- Avvisi di Insolvenza (Notice of Default): Cosa Devi Sapere
- Offer in Compromise IRS: Guida per Transare i Debiti Fiscali
-
 Campionamento di Revisione: Guida Completa per Revisori
Il campionamento di revisione (audit sampling) è uno strumento investigativo in cui meno del 100% degli elementi totali allinterno della popolazione di elementi vengono selezionati per essere revision...
-
 Imposte sul Reddito Differite: Guida Completa alle Differenze IRS vs GAAP
Limposta sul reddito differita (Deferred Income Tax) è una passività in bilancio. Nasce dalle differenze nel riconoscimento del reddito imponibile tra normative fiscali (IRS) e principi contabili (GAA...