
CPA vs CFA: Differenze e Scelta della Giusta Qualifica Finanziaria
La relazione "Notice to Reader" (Avviso al Lettore) è una compilazione di bilanci basata sui dati forniti dalla direzione. Il rapporto è redatto da un commercialista esterno e non fornisce garanzie sulla correttezza dei bilanci.
L'avviso significa che i bilanci non sono stati sottoposti a revisione contabile né a controllo limitato; pertanto, il professionista non offre alcuna assicurazione sull'accuratezza. Tuttavia, il rapporto dà fiducia a certi utenti come amministratori e soci.
Obiettivo dell'Avviso al Lettore
L'obiettivo è usare le informazioni della direzione per preparare e presentare bilanci corretti e non fuorvianti, secondo il giudizio della direzione stessa.
I principali bilanci includono: conto economico, stato patrimoniale, rendiconto finanziario e prospetto degli utili non distribuiti. Ogni pagina deve recare la dicitura "Notice to Reader" in alto per indicare il livello di affidabilità. Avverte che il rapporto potrebbe non essere appropriato per scopi diversi da quello specifico per cui è stato preparato.
Componenti Chiave del Rapporto
1. Natura dell'Incarico
Il rapporto dichiara esplicitamente la natura del lavoro. Il commercialista afferma che i bilanci compilati si basano sui dati della direzione e che non ha svolto revisione né controllo limitato. Avverte gli utenti di non interpretare il rapporto come garanzia di correttezza.
2. Limitazione del Mandato
Il rapporto divulga i limiti del mandato. Informa che non viene espressa alcuna forma di assicurazione sui bilanci.
3. Avvertenza al Lettore
I bilanci compilati devono includere l'intestazione "Notice to Reader" per indicare che potrebbero non essere adatti allo scopo dell'utente. La direzione fornisce i dati per la compilazione, ed è necessario avvertire sull'affidabilità da attribuire al rapporto.
Caratteristiche del Rapporto Notice to Reader
1. Redatto da Commercialista Esterno
I bilanci "Notice to Reader" sono preparati da un commercialista abilitato esterno (CPA). Non possono essere redatti dal contabile interno o dall'addetto alla contabilità usando i sistemi aziendali. Se l'azienda usa un commercialista esterno per le dichiarazioni fiscali annuali, può usare lo stesso per questo rapporto.
2. Bilanci Non Revisionati
Sebbene preparati da un professionista esterno, il commercialista compila solo i bilanci sui dati della direzione senza verificarne l'accuratezza.
I bilanci devono essere chiaramente marcati "non revisionati" per informare che non sono stati sottoposti a revisione e non vanno interpretati come garanzia.
3. Scopo dei Bilanci
I bilanci "Notice to Reader" devono includere una nota che avverte: potrebbero non essere appropriati per altri scopi. Solitamente preparati per scopi specifici come ottenere finanziamenti bancari o vendere l'azienda. Potrebbero non essere adatti ad altri utenti.
4. Natura del Lavoro
Lo scopo è compilare bilanci basati sui dati grezzi forniti dalla direzione. Il commercialista esterno riceve i dati e non deve verificarne l'autenticità.
Sebbene i commercialisti debbano mantenere l'indipendenza, gli standard per i bilanci "Notice to Reader" sono generalmente meno rigorosi sulle prestazioni attese.
Usi del Rapporto Notice to Reader
1. Investitori
Investendo in piccole imprese o startup, gli investitori possono richiedere bilanci chiave per analizzare asset vs passività, redditività e potenziale di crescita. Il commercialista prepara bilanci con le informazioni specifiche richieste.
2. Vendita d'Azienda
In operazioni M&A, potenziali acquirenti possono richiedere bilanci degli ultimi 3-5 anni per la due diligence. La direzione può incaricare un commercialista esterno per preparare bilanci "Notice to Reader" con le informazioni necessarie.
Una revisione o revisione contabile completa può essere richiesta solo in operazioni M&A complesse o per grandi aziende con fatturati rilevanti.
3. Creditori
Le banche possono richiedere gli ultimi bilanci per valutare richieste di credito o la solidità di debitori esistenti. L'azienda può far preparare dal commercialista esterno i bilanci specifici richiesti dal creditore.
Letture Correlate
CFI offre il programma globale Commercial Banking & Credit Analyst (CBCA)™. Risorse utili:
- Analisi dei Bilanci
- Considerazioni e Implicazioni M&A
- Note ai Bilanci
- Proiezione Voci di Bilancio
-
Bilancio aziendale: guida per principianti
Il bilancio aziendale è l’insieme dei documenti contabili che rappresentano la situazione patrimoniale, economica e finanziaria di un’impresa. È uno strumento essenziale per imprenditori, investitori,
-

Bookkeeping vs accounting: differenze chiave
Bookkeeping e accounting sono spesso usati come sinonimi, ma indicano attività diverse. Il primo riguarda la registrazione delle transazioni, il secondo la loro analisi e interpretazione.Che cos’è il
Articoli in Evidenza
- Codici R1 e I1 nel report di credito: significato
- Bilanci Armonizzati: Pro, Contro e Impatto Globale
- Comprendere le Relazioni del Revisore: Guida Completa
- FASB: Principi Contabili, GAAP e Standard Internazionali
- Rapporti Call Report: Guida alla Salute Finanziaria delle Banche
- Rapporto CAPE (Shiller P/E): Guida al Price-to-Earnings Ciclicamente Aggiustato
- Missione di Compilazione: Definizione e Vantaggi
- Dodd-Frank Act: Spiegazione, Impatto e Disposizioni Chiave
- Comprendere il Settore Finanziario: Istituzioni e Servizi
- Revisione Contabile (Review Engagement): Definizione e Assicurazione Limitata
-
 I Tre Bilanci Fondamentali: Guida Completa
I tre bilanci fondamentali sono: (1) il Conto Economico (Income Statement), (2) lo Stato Patrimoniale (Balance Sheet), e (3) il Rendiconto Finanziario (Cash Flow Statement). Questi tre documenti chiav...
-
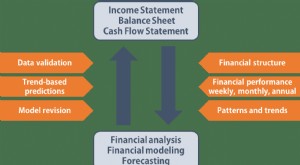 FP&A e i Tre Bilanci Fondamentali: Guida per Analisti
Chi lavora in FP&A (Financial Planning & Analysis) deve conoscere a fondo i tre bilanci principali: Conto Economico (Income Statement), Stato Patrimoniale (Balance Sheet) e Rendiconto Finanziario (Cas...