
Comprendere il Valore Residuo: Definizione e Importanza
Il valore residuo (o valore di recupero, salvage value) è l'importo che un asset è stimato valere alla fine della sua vita utile. È anche noto come valore di rottamazione o valore residuo, ed è usato quando si determina la spesa di ammortamento annuale di un asset. Il valore dell'asset è registrato nello stato patrimoniale di un'azienda, mentre la spesa di ammortamento è registrata nel suo conto economico.
Determinazione del Valore Residuo di un Asset
L'Internal Revenue Service (IRS) richiede alle aziende di stimare un valore residuo "ragionevole". Il valore dipende da quanto a lungo l'azienda si aspetta di usare l'asset e quanto duramente l'asset viene usato. Ad esempio, se un'azienda vende un asset prima della fine della sua vita utile, un valore più alto può essere giustificato. Tipicamente, le aziende impostano un valore residuo di zero su asset che vengono usati per lungo tempo, sono relativamente economici, o se la tecnologia diventa obsoleta rapidamente (stampante di 5 anni, laptop di 4 anni, ecc.).
Importanza del Valore Residuo
Se il valore residuo è impostato troppo alto o troppo basso, può essere dannoso per un'azienda.
Se impostato troppo alto:
- L'ammortamento sarebbe sottostimato.
- L'utile netto sarebbe sovrastimato.
- Il totale degli immobilizzi e gli utili non distribuiti sarebbero sovrastimati nello stato patrimoniale.
Se impostato troppo basso:
- L'ammortamento sarebbe sovrastimato.
- L'utile netto sarebbe sottostimato.
- Il totale degli immobilizzi e gli utili non distribuiti sarebbero sottostimati nello stato patrimoniale.
- I valori per il rapporto debito/equity e il collaterale del prestito sarebbero più bassi. Questo può risultare in difficoltà nel garantire finanziamenti futuri o in violazione di covenant di prestito che richiedono all'azienda di mantenere certi livelli minimi di rapporto debito.
Uso del Valore Residuo per Determinare l'Ammortamento
Il valore residuo stimato è dedotto dal costo dell'asset per determinare l'importo totale ammortizzabile di un asset.
Ad esempio, la Società A acquista un computer per 1.000 $. L'azienda stima che la vita utile del computer sia 4 anni. Questo significa che il computer sarà usato dalla Società A per 4 anni e poi venduto. L'azienda stima anche che sarebbe in grado di vendere il computer a un valore residuo di 200 $ alla fine di 4 anni. L'azienda segue un metodo di ammortamento lineare.
Il valore ammortizzabile di questo computer è determinato prendendo il prezzo di acquisto e sottraendo il valore residuo stimato. Nell'esempio sopra, il valore ammortizzabile su questo computer sarebbe 1.000 $ – 200 $ = 800 $ presi su quattro anni (la vita utile dell'asset). Se l'azienda usa un metodo di ammortamento lineare, il computer sarebbe ammortizzato annualmente di 200 $ (800 $ / 4).
Esempio Reale di Frode sul Valore Residuo
Waste Management, Inc. è una società di rifiuti fondata nel 1968 ed era la più grande società di gestione rifiuti e servizi ambientali nel 1980. Tra il 1992 e il 1997, Waste Management, Inc. commise frode diverse volte. Tra altre attività fraudolente, la società:
- Evitò spese di ammortamento gonfiando i valori residui ed estendendo la vita utile dei camion della spazzatura della società
- Assegnò valori residui arbitrari ad asset che precedentemente non possedevano valore residuo
La frode fu perpetrata nel tentativo di incontrare obiettivi di guadagno predeterminati. Nel 1998, la società riformulò i suoi guadagni di 1,7 miliardi $ – la più grande riformulazione della storia.
-

Comprendere le Note di Spesa: Guida ai Documenti di Contabilità Fornitori
Una nota di spesa (voucher) è un documento interno emesso dal reparto contabilità fornitori (Accounts Payable - AP) di unazienda. Può essere vista come un promemoria delle passività dellazienda e vien
-
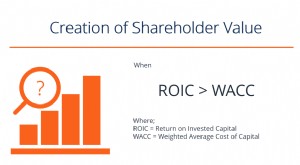
Valore per gli Azionisti: Definizione, Calcolo e Importanza
Il valore per gli azionisti (shareholder value) è il valore finanziario che i proprietari di unazienda ricevono per il possesso di azioni. Un aumento del valore per gli azionisti si crea quando unazie
Articoli in Evidenza
- Acquirente: Definizione e Ruolo nelle Acquisizioni Aziendali e nei Pagamenti
- Clausole di Clawback: Tutele per gli Stakeholder da Prestazioni Mancate
- Capire la Denominazione Finanziaria: Guida Completa
- Comprendere il Capitale Proprio: Guida Completa per Investitori
- Valore Nominale (Face Value): Definizione, Esempi e Importanza
- Comprendere il Fair Value: Definizione e Importanza
- Capire il Financial Gearing: Debito e Leva Finanziaria Spiegati
- Leva finanziaria: strategie, tipi e rischi
- Cos'è la Moneta: Definizione, Storia, Funzioni e Proprietà Essenziali
- Valore Nominale: Definizione e Significato Finanziario
-
 OIBDA Spiegato: Reddito Operativo Prima di Ammortamenti
OIBDA sta per Operating Income Before Depreciation and Amortization (Reddito Operativo Prima di Ammortamenti). È una misura non-GAAP della performance finanziaria in un periodo specifico, che esclude ...
-
 Valore Nominale (Par Value): Guida Completa per Obbligazioni e Azioni
Il valore nominale (par value o face value) è il valore facciale di unobbligazione, azione o cedola, indicato sul certificato. È un valore statico fissato allemissione che, a differenza del valore di ...