
Giorni Medi di Pagamento Fornitori (DPO): Definizione e Analisi
Cos'è il DPO (Days Payable Outstanding)?
I giorni medi di pagamento fornitori (DPO) è un rapporto finanziario che indica il tempo medio (in giorni) che un'azienda impiega per pagare fatture e obbligazioni ai creditori commerciali, inclusi fornitori, venditori o finanziatori. Il rapporto si calcola tipicamente su base trimestrale o annuale e indica quanto bene vengono gestiti i deflussi di cassa.
Un'azienda con DPO più alto impiega più tempo a pagare, trattenendo i fondi disponibili più a lungo e potendo utilizzarli per massimizzare i benefici. Un DPO alto può però essere un campanello d'allarme su incapacità di pagare puntualmente.
Punti chiave
- Il DPO calcola il numero medio di giorni che un'azienda impiega per pagare fatture e obbligazioni.
- Le aziende con DPO alto possono ritardare i pagamenti e usare la cassa per investimenti a breve termine, aumentando capitale circolante e free cash flow.
- Tuttavia, valori elevati di DPO, pur desiderabili, non sono sempre positivi: possono segnalare carenza di cassa e incapacità di pagare.
Days Payable Outstanding
Formula del DPO
Come calcolare il DPO
Per produrre un bene vendibile, un'azienda serve materie prime, utenze e altre risorse. In contabilità, i debiti fornitori rappresentano quanto l'azienda deve ai fornitori per acquisti a credito.
Inoltre, c'è un costo per produrre il bene, inclusi utenze (elettricità) e salari. Questo è il COGS (costo merci vendute), definito come costo di acquisizione o produzione dei prodotti venduti in un periodo. Entrambe le voci rappresentano deflussi di cassa usati per calcolare il DPO nel periodo.
Il numero di giorni nel periodo è solitamente 365 per un anno e 90 per un trimestre. La formula considera il costo medio giornaliero sostenuto per produrre un bene vendibile. Il numeratore rappresenta i pagamenti in sospeso. Il fattore netto dà i giorni medi impiegati per pagare le obbligazioni dopo aver ricevuto le fatture.
Due versioni della formula DPO sono usate secondo le pratiche contabili. In una, l'importo debiti fornitori è quello alla fine del periodo contabile (es. "a fine esercizio/trimestre al 30 settembre"). Questa versione rappresenta il DPO "al" la data indicata.
Nell'altra, si usa la media tra debiti fornitori iniziali e finali, rappresentando il DPO "durante" quel periodo. Il COGS resta uguale in entrambe.
Cosa ti dice il DPO
Generalmente, un'azienda acquista inventario, utenze e servizi a credito. Genera debiti fornitori (AP), voce chiave che rappresenta l'obbligo di pagare passività a breve termine a creditori o fornitori. Oltre all'importo da pagare, la tempistica dei pagamenti – dalla data di ricezione fattura all'effettivo deflusso di cassa – diventa cruciale. Il DPO misura questo ciclo medio per i pagamenti in uscita, usando dati contabili standard su un periodo specificato.
Le aziende con DPO alto possono usare la cassa per investimenti a breve termine, aumentando capitale circolante e free cash flow. Tuttavia, DPO elevati non sono sempre positivi. Se l'azienda impiega troppo a pagare, rischia di compromettere relazioni con fornitori e creditori, che potrebbero rifiutare credito commerciale futuro o offrirlo a condizioni meno favorevoli. L'azienda potrebbe anche perdere sconti per pagamenti tempestivi, pagando più del necessario.
Inoltre, un'azienda deve bilanciare la tempistica deflussi con quella afflussi. Immagina un'azienda che concede 90 giorni ai clienti per pagare ma ha solo 30 giorni per pagare i fornitori. Questo mismatch causa frequenti crisi di cassa. Le aziende devono trovare un delicato equilibrio col DPO.
Nota importante
Un DPO alto può indicare un'azienda che usa il capitale con parsimonia, ma anche che fatica a pagare i creditori.
Considerazioni Speciali
I valori tipici di DPO variano molto tra settori, e non vale la pena confrontarli tra settori diversi. Il management confronterà il proprio DPO alla media del settore per vedere se paga i fornitori troppo velocemente o troppo lentamente. A seconda di fattori globali e locali (performance economia, regione, settore, impatti stagionali), il DPO di una specifica azienda può variare significativamente anno per anno, azienda per azienda, settore per settore.
Il DPO è parte integrante della formula del cash conversion cycle (CCC), altra metrica chiave che esprime il tempo che un'azienda impiega a convertire input di risorse in flussi di cassa realizzati dalle vendite. Mentre il DPO si concentra sui pagamenti correnti in sospeso, il CCC segue l'intero ciclo temporale della cassa: da cassa a inventario, spese e debiti fornitori, attraverso vendite e crediti v/clienti, e di nuovo in cassa quando incassata.
Esempio di utilizzo del DPO
Esempio storico: Walmart (WMT) aveva debiti fornitori per 49,1 miliardi $ e costo vendite (COGS) 420,3 miliardi $ per l'esercizio chiuso al 31 gennaio 2021. Questi dati sono nel bilancio annuale. Con 365 giorni per calcolo annuale, il DPO Walmart è [(49,1 × 365) / 420,1] = 42,7 giorni.
Calcoli simili per Microsoft (MSFT) con 2,8 miliardi $ AP e 41,3 miliardi $ COGS danno DPO 24,7 giorni.
Indica che nell'esercizio 2021 Walmart pagava fatture in ~43 giorni dalla ricezione, mentre Microsoft ~25 giorni in media.
Guardando Amazon (AMZN), con AP 72,5 miliardi $ e COGS 233,3 miliardi $ per il 2020, emerge un DPO molto alto: 113,4 giorni. Tale valore è attribuito al modello operativo: circa il 50% delle vendite è fornito da venditori terzi. Amazon incassa subito i fondi per beni effettivamente forniti da terzi via la sua piattaforma, ma non paga i venditori immediatamente, inviando pagamenti accumulati su base settimanale/mensile o a soglia. Questo meccanismo permette ad Amazon di trattenere la cassa più a lungo, risultando in DPO significativamente più alto.
Limiti del DPO
Mentre il DPO è utile per confrontare la forza relativa tra aziende, non esiste una cifra netta per un DPO "sano", poiché varia significativamente per settore, posizionamento competitivo e potere contrattuale. Grandi aziende con forte potere negoziale ottengono termini migliori da fornitori e creditori, producendo effettivamente DPO più bassi di quanto avrebbero altrimenti.
Cosa significa DPO in contabilità?
Come rapporto finanziario, i giorni di pagamento in sospeso (DPO) mostrano il tempo che le aziende impiegano per pagare finanziatori, creditori, venditori o fornitori. Il DPO può indicare come un'azienda gestisce la cassa, o i mezzi per utilizzarla in investimenti a breve termine che amplificano il flusso di cassa. Il DPO si misura su base trimestrale o annuale.
Come si calcola il DPO?
Per calcolare i giorni di pagamento in sospeso (DPO), si applica: DPO = Debiti fornitori × Numero giorni / Costo merci vendute (COGS). Qui COGS = inventario iniziale + acquisti - inventario finale. I debiti fornitori si riferiscono ad acquisti a credito dovuti ai fornitori.
Qual è la differenza tra DPO e DSO?
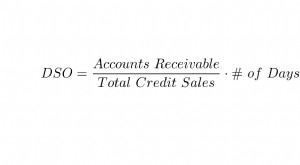
Il DPO è il tempo medio per un'azienda di pagare le fatture. Al contrario, i giorni vendite in sospeso (DSO) è il tempo medio per incassare le vendite a credito. Un DSO alto indica che l'azienda attende periodi prolungati per incassare prodotti venduti a credito. Un DPO alto può essere interpretato in modi diversi: o l'usa la cassa per creare più capitale circolante, o una cattiva gestione del free cash flow.
-
Notes payable: guida completa per le imprese
Le notes payable, o cambiali/obbligazioni da pagare, sono impegni formali di pagamento verso una banca o un altro finanziatore. A differenza dei debiti verso fornitori, derivano da un documento scritt
-
Days Sales Outstanding (DSO): calcolo e importanza
Il Days Sales Outstanding, o DSO, misura il tempo medio necessario per incassare le vendite a credito. È un indicatore chiave per la liquidità aziendale.Che cos’è il DSOIl DSO indica quanti giorni pas
Articoli in Evidenza
- Calcolare i Giorni di Pagamento Fornitori (DPO): Guida Semplice
- 10 Best Practice Comprovate per l'Automazione della Contabilità Fornitori
- Sfide e Soluzioni della Contabilità Fornitori: 15 Problemi Chiave
- Debiti Fornitori vs Crediti Clienti: Spiegazione Chiara e Differenze
- Ottimizzare i Conti Fornitori: Snellire i Processi e Risparmiare
- KPI Chiave Accounts Payable: Guida a Efficienza e Risparmio Costi
- Accounts Payable (AP): Definizione, Funzione e Importanza
- Debiti Commerciali vs Crediti Commerciali: Differenze Chiave Spiegate
- Invecchiamento dei Crediti Commerciali: Guida Completa
- Days Sales Outstanding (DSO): Metrica Chiave per il Cash Flow
-
 Comprendere i Cambiali Passive: Guida Completa
Le cambiali passive sono accordi scritti (pagherò) in cui una parte si impegna a pagare allaltra una determinata somma. In altri termini, una cambiale passiva è un prestito tra due parti. Informazion...
-
 Days Sales Outstanding (DSO): Definizione, Calcolo e Interpretazione
Cosè il Days Sales Outstanding (DSO)? Il Days Sales Outstanding (DSO) è un indicatore finanziario che misura il numero medio di giorni che unazienda impiega per incassare i pagamenti relativi alle ven...